

経済・金融・経営評論家/前金融監督庁(現金融庁)
顧問金児 昭
改めて、世界的な会計基準に対する考えを述べておきたい。民族が違うごとく、国や地域によって会計基準が異なるのは、何もおかしなことではない。たとえば、私が38年間、「経理・財務」の仕事をしてきたふるさと・信越化学工業は、世界中に何百社という子会社や関連の会社を持つ。欧州ならIFRS、米国なら米国会計基準に合わせて決算を行い、本体はそれらを連結して財務諸表を作成し、公表している。そして、会計が世界統一基準でなくても、その株式を世界中の人々が売買しているということだ。
これまでの3年間、IFRS導入論者の金融庁、経団連、会計学者が盛んに口にしてきたのが、「導入しないと、欧州に進出している日本企業が資金調達できなくなる」という、一見もっともらしい理由。だが、お金を貸すほうの評価基準は、「IFRSを導入しているか否か」ではなく、「その会社がしっかりしているかどうか」である。その会社が立派であれば、世界中、どの国の銀行でも、お金を貸してくれる。IFRSに対する私の見方は昔も今も変わらない。「IFRSの優れている点をざっくり抽出して、お金と時間をかけずに勉強すればいい」のである。
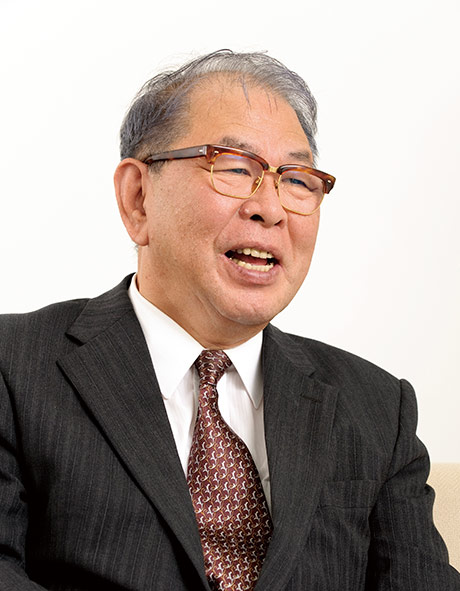
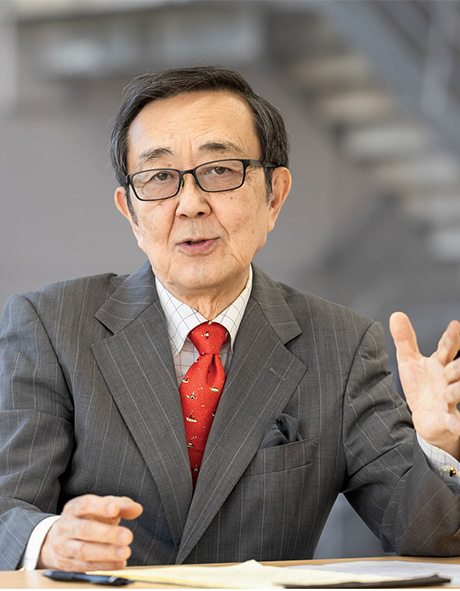
経済・金融・経営評論家/前金融監督庁(現金融庁)顧問金児 昭
1936年生まれ。東京大学農学部卒業後、信越化学工業に入社。以来38年間、経理・財務部門の実務一筋。前金融監督庁(現金融庁)顧問や公認会計士試験委員などを歴任。現・日本CFO(経理・財務責任者)協会最高顧問。著書は2011年9月現在で、共著・編著・監修を含めて125冊。社交ダンス教師の資格も持つ。



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.