

大原大学院大学 会計研究科 教授
青山学院大学 名誉教授 博士(プロフェッショナル会計学)八田 進二
1990年代、アメリカではこれが流行した。もちろんすべてが違法というわけではなかったが、SEC(証券取引等監視委員会)の委員長が粉飾を疑うケースもあり、実際にその流れの中でエンロン事件が起きている。
日産の復活は、それまでの経営陣と係累のない外国人のゴーン氏なくしてはなかっただろう。しかし、彼が本当に優秀な経営者だったならば、成果を見届けたらすぐに身を引き、また別の企業で手腕を振るう道を選んだはずだ。権力のうまみを知って居座り、またそれにノーと言える人間のいなかったところに、日産の悲劇がある。
今回の問題に話を戻せば、現在は金融商品取引法により、財務諸表と併せて、内部統制報告書の監査も求められている。それも含めて、長年、ガバナンスの不備を見抜けなかった監査法人にまったく責任はなかったとはいえないのではないか、というのが私の見解である。
財務諸表の数字のチェックは、AIに任せる時代が遠からず来る。一方で、投資家が企業価値の判断基準にESG情報やSDGs(持続可能な開発目標)といった定性情報を採用する動きも、現実になっている。いきおい「監査人」に求められる役割も劇的に変わる。そうした監査のパラダイムシフトが始まろうとしている時期に起こったという意味でも、“画期的な”事件ではある。
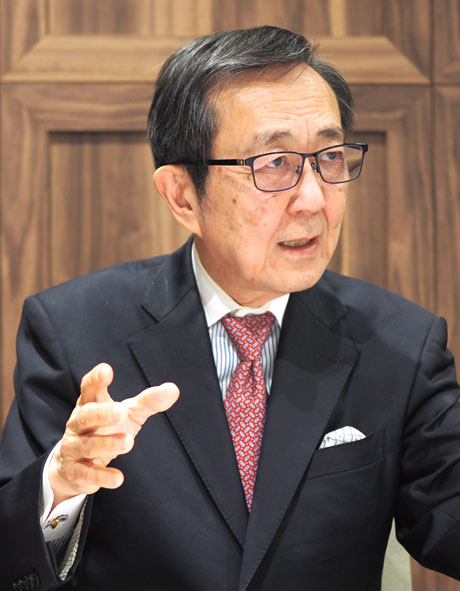
大原大学院大学 会計研究科 教授青山学院大学 名誉教授 博士(プロフェッショナル会計学)八田 進二
慶應義塾大学大学院商学研究科博士課程単位取得。博士(プロフェッショナル会計学・青山学院大学)。青山学院大学経営学部教授、同大学院会計プロフェッション研究科教授を経て、名誉教授に。2018年4月、大原大学院大学会計研究科教授。日本監査研究学会会長、日本内部統制研究学会会長、金融庁企業会計審議会委員等を歴任し、職業倫理、内部統制、ガバナンスなどの研究分野で活躍。



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.