

大原大学院大学
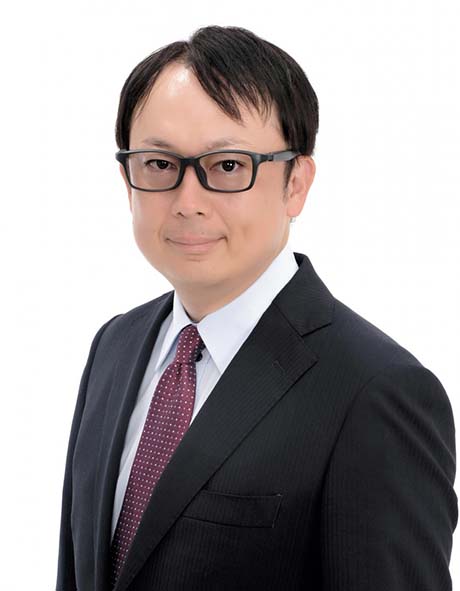
会計研究科教授・博士八田 進二
いずれにしても、MFRのメリット・デメリットに関しては、議論が出尽くした。前者は、長期の担当によるマンネリ、なれ合い、癒着を排することができる。後者は、監査の非効率を招き、監査コスト上昇の公算大――といった論点だ。今後導入の動きが再加速するのか否かは、それらを踏まえ、すべての監査関係者がどう考えるかにかかっている。
ところで、MFR導入に反対する日本公認会計士協会は、現行の「社員ローテーション」の評価を先行させるべきだとして、今年4月に「社員ローテーションに関するアンケート調査結果(中間報告)」を公表している。その仕組みや、1月に「筆頭業務執行責任者5年、審査担当者3年」というインターバル期間の制限方針を定めたことに、反対する理由はない。しかし、“評価の仕方”には、正直、疑問を禁じえないのだ。
「アンケート」では、制度の導入目的である「独立性の確保」に関して、87%が「役割を果たしている」と回答した。だが、そこに回答を寄せているのは、監査の当事者、すなわち「監査法人の社員」なのである。意味がないとは言わないが、世間はそれを“客観的な評価”と認めるだろうか。
話を戻せば、何事も一に監査の信頼性を向上させ、監査品質を高めることに貢献するものでなくてはならない。現行の監査の問題が様々指摘されるからといって、MFRのような影響力の大きな「制度改革」を急げば、新たな“火種”を生む可能性さえある。それが本当に必要なものなのか、慎重に調査、検討を重ねるべきだ。

大原大学院大学会計研究科教授・博士八田 進二
慶應義塾大学大学院商学研究科博士課程単位取得。博士(プロフェッショナル会計学・青山学院大学)。青山学院大学経営学部教授、同大学院会計プロフェッション研究科教授を経て、名誉教授に。2018年4月、大原大学院大学会計研究科教授。日本監査研究学会会長、日本内部統制研究学会会長、金融庁企業会計審議会委員等を歴任し、職業倫理、内部統制、ガバナンスなどの研究分野で活躍。



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.