

大原大学院大学
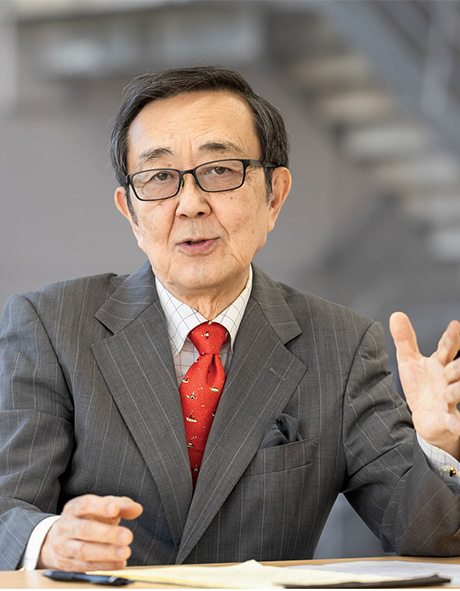
会計研究科教授・博士八田 進二
単に合格ラインを下げただけでなく、受験資格要件を撤廃し、正規の高等教育機関での“学び”と切り離した罪は、ことさら大きい。監査で必要とされるはずの経済や市場、ビジネス、国際環境などに関する見識が乏しく、一般教養が未熟な会計士を多く出すことになってしまったからだ。これから10年後、監査現場の責任者となるのは、そういう会計士たちだ。ますます巧妙化する不正を見抜く力、そういうものに手を貸さない倫理観が、果たして彼らに備わっているのだろうか。
実際、現場では将来を暗示するような出来事も起こっている。昨年、『朝日新聞』は、多数の会計士実務補習生が、提出するレポートでコピペや論文の盗用などの不正を働き、処分されていたと報じた。“劣化”がここまで進んでいる事実を、重く受け止めなければいけない。
20年を待たずして、オリンパスや東芝の事件が起こったのは、やや想定外ではあった。ただ、そこから教訓を汲み取って、今度こそ適切な監査が貫徹されるだろうか。残念ながら、監査を行う側に、こうした根源的な問題が横たわる以上、楽観的に過ぎると言わざるを得ない。
現状、会計士が不足していることは承知している。しかし、目先にとらわれていれば、私の“予言”の確度は高まるばかりだ。今必要なのは“量より質の確保”なのである。あらためて、会計士試験制度の見直しを提言したい。現行制度の弊害を肌で感じているはずの大手監査法人や日本公認会計士協会が、率先して行動することを願っている。

大原大学院大学会計研究科教授・博士八田 進二
慶應義塾大学大学院商学研究科博士課程単位取得。博士(プロフェッショナル会計学・青山学院大学)。青山学院大学経営学部教授、同大学院会計プロフェッション研究科教授を経て、名誉教授に。2018年4月、大原大学院大学会計研究科教授。日本監査研究学会会長、日本内部統制研究学会会長、金融庁企業会計審議会委員等を歴任し、職業倫理、内部統制、ガバナンスなどの研究分野で活躍。



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.