

青山学院大学大学院
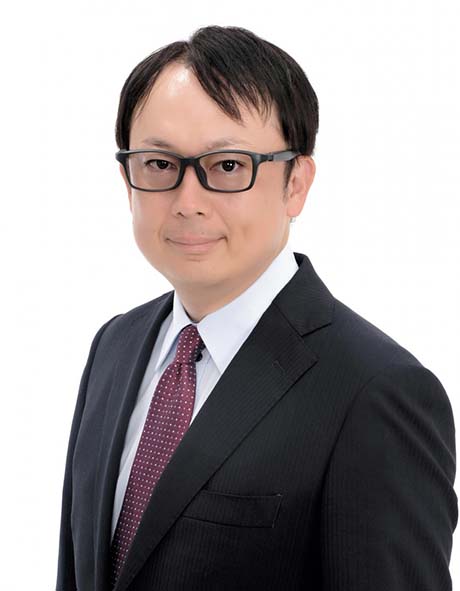
会計プロフェッション研究科教授・博士八田 進二
混乱に輪をかけたのは、この後のメディアによる報道だ。会社関係者の発言を捉えて、「OKを出さない監査法人に業を煮やした東芝が、決算を認める事務所に鞍替えする、いわゆる“オピニオン・ショッピング”に走る」と同社を叩いたのである。だが、“自社に都合のいい意見を買う”も何も、現任監査法人は何も意見表明していないのだ。こうした場合に、会社の考える会計処理の妥当性を検討するために、別の事務所の評価を求めることは“セカンド・オピニオン”ということで、日本公認会計士協会の倫理規則で認められている。私は、むしろ東芝は早くその相手を探すべきだったと考えている。少なくとも白黒の結論は、もっと早く出せたはずだ。
さて、PwCあらたは8月、東芝の17年3月期決算について、最終的に“限定付適正意見”を表明した。だが、監査報告書を見る限り“監査手続や範囲の制限”が“限定付”の理由ではない。両者がずっと対立している、米国子会社の巨額損失の計上時期が、引き続き問題になっているのだ。決算の根幹にかかわる事項が認められないのならば、普通に考えれば“不適正”ではないのか。
事は、もはや日本を代表する電機メーカーの決算に疑惑があるウンヌンのレベルを超えた。有力な株式市場関係者が「監査法人の意見を絶対視するのは危険」などと言い放つほど、監査に対する信頼は揺らいでいる。このままでは、「監査など必要ない」という空気がさらに蔓延するだろう。会計士、監査関係者に、そうした危機感はあるのか、はなはだ心許ないのだ。
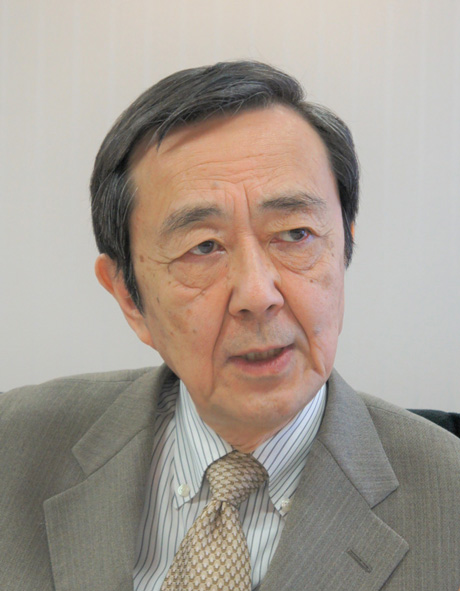
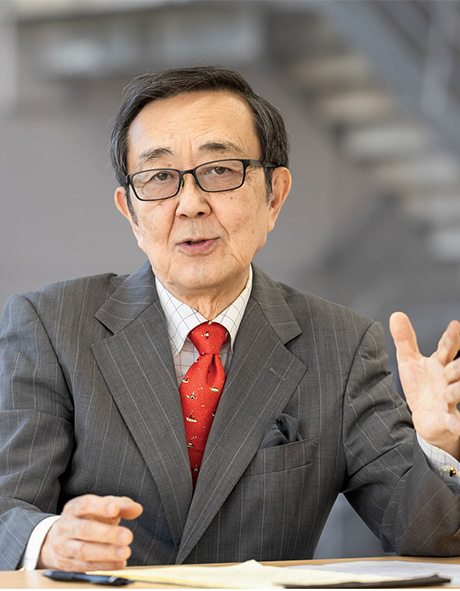
青山学院大学大学院会計プロフェッション研究科教授・博士八田 進二
慶應義塾大学大学院商学研究科博士課程単位取得満期退学。博士(プロフェッショナル会計学・青山学院大学)。2005年より現職。現在、金融庁企業会計審議会委員、金融庁「会計監査の在り方に関する懇談会」及び「監査法人のガバナンス・コードに関する有識者検討会」のメンバーを兼務し、職業倫理、内部統制、ガバナンスなどの研究分野で活躍。



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.