

青山学院大学大学院
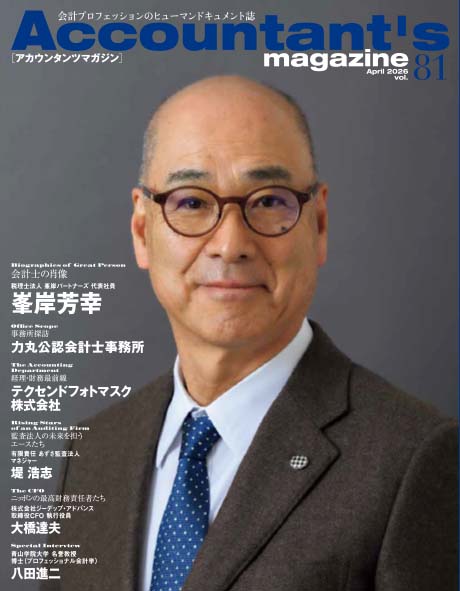
会計プロフェッション研究科教授・博士八田 進二
我が国で検討が行われているのも、このKAMについての記載である。わかりやすく言えば、「今回、会社側はA社の買収に当たって、のれん代を10年で償却する会計処理を行いました。ただし、経済の動向を見ると、将来減損の発生するリスクも否定できません」といった監査人の考えを、監査報告書に記載するのである。その結果、報告書は“長文化”することになる。
この透明化に賛同する人は、「監査報告書の情報価値を高める」「KAMの記載が監査計画の前提として組み込まれることで、企業と監査人のコミュニケーションの充実を促す」などと主張する。そういう効果を否定するつもりはないが、課題についても認識すべきではないだろうか。
監査報告書の主たる“読者”は“一般大衆投資家”である。「のれん代」とか「減損」とか言われて理解できる人が、どれだけいるのか。情報は、多ければいいというものではない。「余分な情報」「読者が理解不能な事柄」は、“ノイズ”になる。雑音が多いと、真実は聞き分けにくくなるだろう。それが投資家の判断の妨げになる危険性も否定できないのではないか。先ほども述べたように、「監査に関する詳しい情報が無意味だ」と言うのではない。それらは、それを必要とする人たち、証券アナリストや機関投資家などのプロの投資家たち向けに、別途、追加的な“補足情報”として開示すればいい。
投資家にとって最も大事なのは、有価証券報告書に添付される財務諸表の信頼性保証の“適正意見”である。諸々の説明の前に、この監査意見に全幅の信頼を置けるかどうかこそが問われている。その大元を確認せぬまま、グローバルの流れに乗ろうとするなら問題だ。それが監査品質の向上につながるのか、はなはだ疑問だからである。
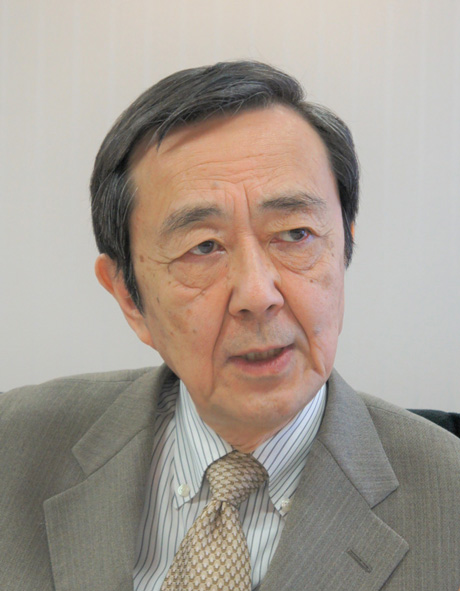
青山学院大学大学院会計プロフェッション研究科教授・博士八田 進二
慶應義塾大学大学院商学研究科博士課程単位取得満期退学。博士(プロフェッショナル会計学・青山学院大学)。2005年より現職。現在、金融庁企業会計審議会委員、金融庁「会計監査の在り方に関する懇談会」及び「監査法人のガバナンス・コードに関する有識者検討会」のメンバーを兼務し、職業倫理、内部統制、ガバナンスなどの研究分野で活躍。



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.