- vol.50
-

「第二期 第6回基調講演 女性専門職業人が判断を下す時の課題」
参議院議員・公認会計士・税理士
竹谷 とし子


藤沼塾レポート
IFAC・JICPA
元会長藤沼 亜起
では、最終的な監査意見の形成に当たって考慮すべき事項は何か?先ほど触れたような「監査プロセスで積み残しになった事項の有無」は、確認が必要だ。「重要な会計上の見積もりや会計処理の妥当性」については、必要に応じて他のエキスパートの意見を聞くべきだろう。「虚偽表示リスクの評価」も必要になる。ただし、例えば循環取引についての反面調査はできないから、「経営者討議、経営者確認書」の段階で確実に詰めなければならない。
東芝の事案でも問題になったが、「外部報告スケジュールと追加監査手続きの必要性の有無」についての判断は悩ましい。追加監査となれば、時間もコストもかかる。しかし、どうも怪しい、といったケースである。私自身の若い頃の経験に照らしても、監査人にとって、ハードエビデンスが得られないという状況が一番辛い。
提出されたデータを基に“正しい”判断を下しても、後に問題が発覚すれば「監査人は何をやっていたんだ」という話になって、基本的に責任回避はできない。かつてある弁護士に「そんなリスクを背負う仕事が、よくできますね」と“感心”されたことがあった。
それでも我々は、プロとしての判断を下すのが使命だ。日々「知識及び技能の習得に努める」とともに、こうした場で大いに議論し、同業者同士、知恵を出し合うことも有意義だと思う。
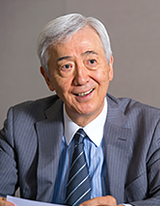
IFAC・JICPA元会長藤沼 亜起
ふじぬま・つぐおき/1968年、中央大学商学部卒業。アーサーヤング公認会計士共同事務所、太田昭和監査法人(現新日本有限責任監査法人)代表社員などを経て、2000年、国際会計士連盟(IFAC)会長、04年、日本公認会計士協会会長を歴任。08年、中央大学大学院ビジネススクール特任教授、10年4月、IFRS財団トラスティー評議員会副議長。現在、日本公認会計士協会相談役、財務会計基準機構評議員ほか、上場会社の社外取締役及び監査役多数。



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.