

青山学院大学大学院
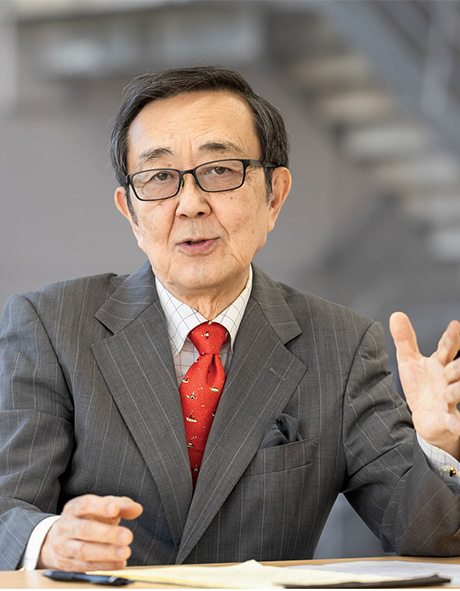
会計プロフェッション研究科教授・博士八田 進二
だが、だからといって、無定見に“バルブ”を緩めることがあっていいのか。モノの需給とは違うのだ。“数を集める”ことに汲々とするあまり、声高に叫ばれている“高品質な監査”の確保、実行が困難をきたすのでは、まさに本末転倒である。
こうした懸念の下、「さすがに、制度設計について考える必要があるのではないですか?」と、監督官庁の担当者に進言したことがある。「法改正も10年経てばできるようになりますよ」というのが、その時の反応だった。現在の会計士試験制度がスタートしたのは、2006年だ。国も見直しの時期に来ているという認識は持っているのかもしれない。ただ、一度緩めたものを締め直すのが容易なことではないのもまた、事実であろう。
もちろん、試験を難しくすれば解決するほど、事態は単純ではない。例えば、幅広い知識や見識、高い倫理観などを涵養するために会計大学院を設けながら、実際の会計士試験ではその修了のいかんが問われないばかりか、記憶力がよければ、一切の教育歴も問われず、誰でも合格できてしまうような仕組みは、抜本的に改める必要があるだろう。
そもそも、いったんは監査法人に入り、最低3年補習所に通い業務補助を経験しなければ会計士になれないという、日本固有の資格取得のあり方から見直す時にきている。試験合格の時点で無条件に資格を与え、独立しようが、経営者や研究者を目指そうが、獲得した知識やスキル、ライセンスを大いに活用すればいいではないか。ただし、監査をやるのだったらそれなりのトレーニングを積んでもらい、“高品質な監査”の対価として、十分な報酬を得る。会計士試験の改革は、そうしたあるべき姿をゴールに定めて、進める必要がある。
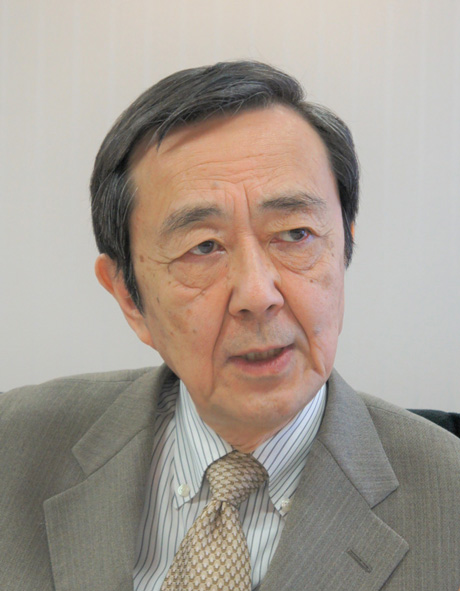
青山学院大学大学院会計プロフェッション研究科教授・博士八田 進二
慶應義塾大学大学院商学研究科博士課程単位取得満期退学。博士(プロフェッショナル会計学・青山学院大学)。2005年より現職。現在、金融庁企業会計審議会委員、金融庁「会計監査の在り方に関する懇談会」及び「監査法人のガバナンス・コードに関する有識者検討会」のメンバーを兼務し、職業倫理、内部統制、ガバナンスなどの研究分野で活躍。



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.