

青山学院大学大学院
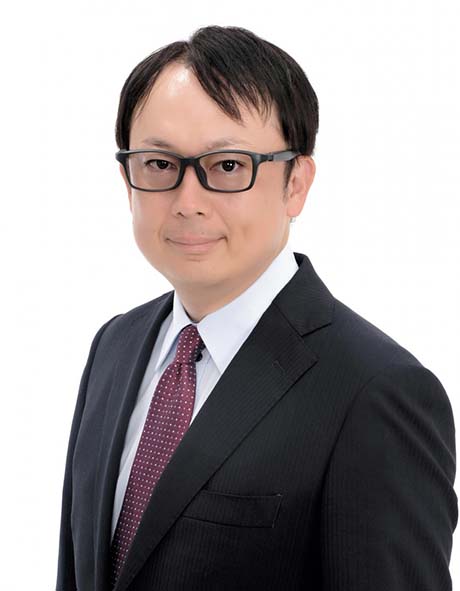
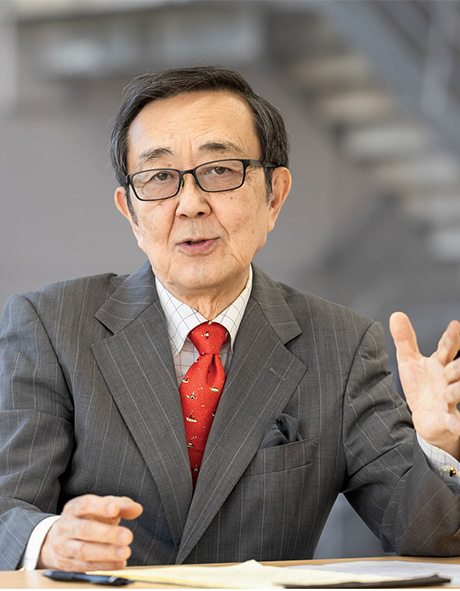
会計プロフェッション研究科教授・博士八田 進二
議論を通じ、金融庁サイドの問題意識として最も強く感じたのは、「第三者の知見の活用」である。GCには、監査法人の経営に対する監督・評価機関を設けたうえで、その構成員に、独立性を有する第三者を選任すべきことが規定されている。第三者に期待される業務については、「組織的な運営の実効性に関する評価への関与」「経営機関の構成員の選退任、評価及び報酬の決定過程への関与」などと、具体的に指摘されてもいる。
この場合、第三者として誰を選ぶかが決定的に重要なことは、いうまでもない。私は懇談会の場で、「専門性が高く倫理性にも優れる監査法人OBも、候補になりうるのではないか」と発言した。しかし、「価値観を同じくする人間は好ましくない」との指摘もあり、行政サイドの念頭にあるのは、あくまでも外部の、経営に長けた人材のようだ。
その考え方自体は正しいだろう。ただし、「経営の経験が長いからといって、監査法人のマネジメントに長けている」とは限らないであろう。監査法人が、毒にも薬にもならないかたちだけの「監督機関」をこしらえたのでは、GCをつくった意味がない。GCに関する素案公表の段階から、大手の法人は次々にそれに則った報告書を発表してきた。しかし、前向きなメッセージを出しながら、“約束”を違えるような対応に終始するならば、監査法人の信用は以前にも増して失墜してしまう、ということに心すべきである。
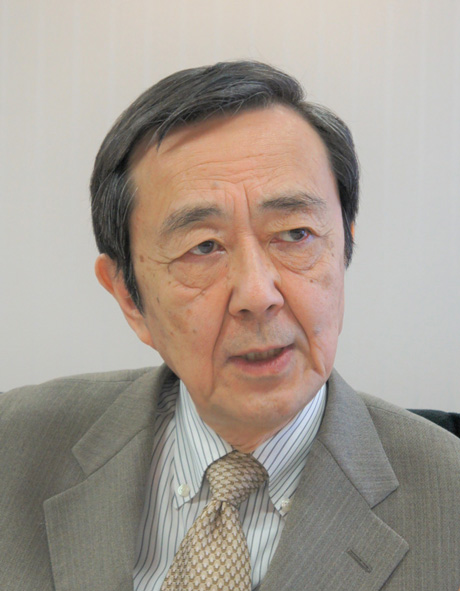
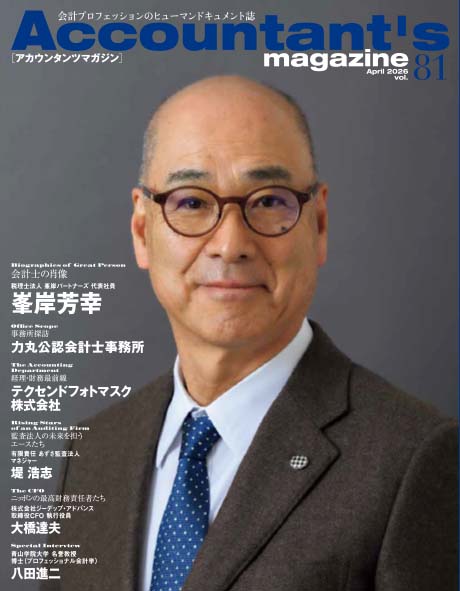
青山学院大学大学院会計プロフェッション研究科教授・博士八田 進二
慶應義塾大学大学院商学研究科博士課程単位取得満期退学。博士(プロフェッショナル会計学・青山学院大学)。2005年より現職。現在、金融庁企業会計審議会委員、金融庁「会計監査の在り方に関する懇談会」及び「監査法人のガバナンス・コードに関する有識者検討会」のメンバーを兼務し、職業倫理、内部統制、ガバナンスなどの研究分野で活躍。



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.