

青山学院大学大学院
会計プロフェッション研究科教授・博士八田 進二
同時に、その普及は、監査のあり方を根本的に変革するだけのインパクトがある。19世紀末までの監査は、従業員不正の発見に向けてすべての証憑などのチェックを行う精査が採用されていた。その後、事業規模の拡大や企業に内部統制が導入されたことを背景に、一部データの抜き取り検査である試査が定着し、現在に至っている。だが、AIを使えば全データを調べ上げることができるため、再び精査の時代がやってくる可能性も高い。
ただし、そのことと「不正が完全に暴ける」こととは、イコールではない。今般の「東芝事件」では、架空の利益を毎月計上するといった巧妙な手口も明らかになった。悪意を持って“異常値”が出ないよう仕組まれた会計処理を、“不正会計の事例を学習させた”程度のAIが、はたして見抜けるだろうか。
ともあれ、AIを活用して、より品質の高い監査を実現できる時代が目前に迫っている。まずは会計士自身が、そのことに思いを致すべきであろう。
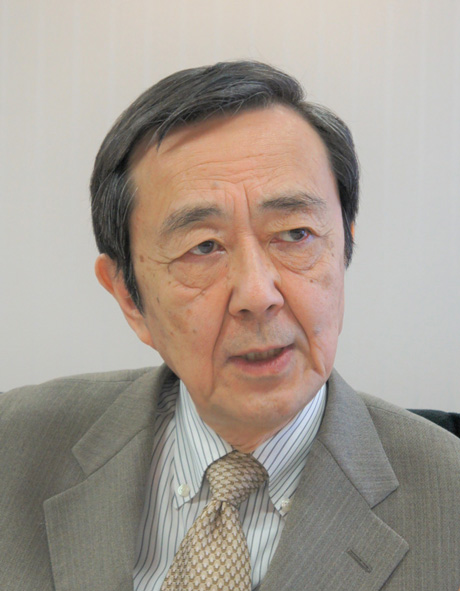
青山学院大学大学院会計プロフェッション研究科教授・博士八田 進二
慶應義塾大学大学院商学研究科博士課程単位取得満期退学。博士(プロフェッショナル会計学・青山学院大学)。2005年より現職。現在、金融庁企業会計審議会委員、金融庁「会計監査の在り方に関する懇談会」及び「監査法人のガバナンス・コードに関する有識者検討会」のメンバーを兼務し、職業倫理、内部統制、ガバナンスなどの研究分野で活躍。



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.