

青山学院大学大学院
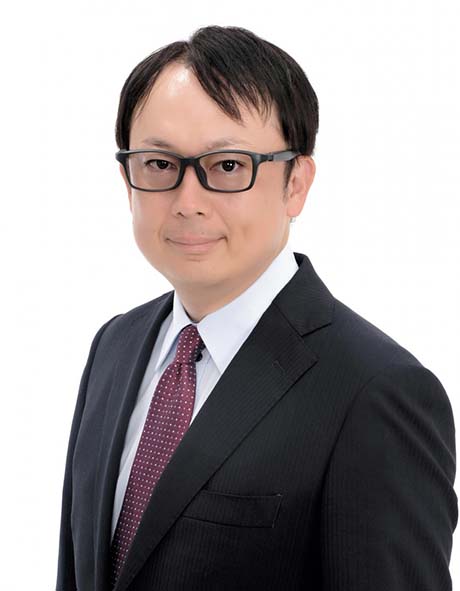
会計プロフェッション研究科教授・博士八田 進二
日本人は、一旦決めたことには真面目に取り組む傾向にある。徹底的な品質管理によって“日本ブランド”を確立した製造業のように、明確なスタンダードができることで、監査のあり方も改善できるはずである。
ところで、「最近の会計不正事案」と名指しされた東芝は、昨年末、新たに数千億円規模の損失が出る可能性を明らかにした。震源地となったのが、以前このコーナーでも指摘した、米子会社ウエスチングハウス関連の問題だというのは、単なる偶然ではないであろう。その結果、3期連続の赤字計上の可能性が高まり、東証の上場廃止基準への抵触さえ問題視される事態となっている。あらためて、“適切な企業会計”の大切さ、不正を見抜く会計プロフェッションの責任の重さを自覚せざるをえない。
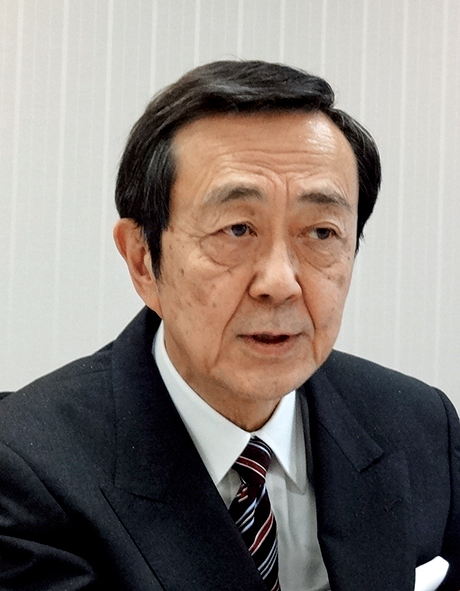
青山学院大学大学院会計プロフェッション研究科教授・博士八田 進二
慶應義塾大学大学院商学研究科博士課程単位取得満期退学。博士(プロフェッショナル会計学・青山学院大学)。2005年より現職。現在、金融庁企業会計審議会委員、金融庁「会計監査の在り方に関する懇談会」及び「監査法人のガバナンス・コードに関する有識者検討会」のメンバーを兼務し、職業倫理、内部統制、ガバナンスなどの研究分野で活躍。



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.