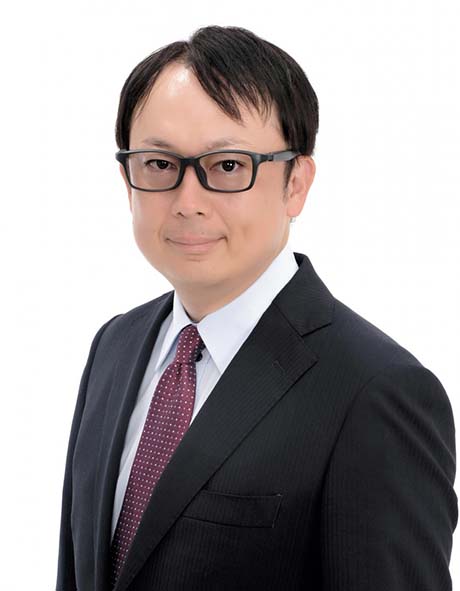


大原大学院大学 会計研究科 教授
青山学院大学 名誉教授博士(プロフェッショナル会計学)八田 進二
こうした問題の根源に、2兆円企業を一代で築いた永守重信名誉会長の“売上・利益至上主義”があるのは、メディアの指摘するとおりだろう。掲げる目標に及ばなければ、満座で叱責を受ける。そうした“昭和のイズム”が組織に浸透し、あるべき内部統制を阻害していることが、容易に想像できる。
すでに同社は、東京証券取引所により特別注意銘柄の指定を受けており、今後の改善の状況によっては、上場廃止すらありうるのではないかと思われる。
さらに、子会社における約2460億円に及ぶ架空取引と、それに伴った約330億円の外部流出問題が顕在化したKDDIの不適切な取引問題は、KDDIフィロソフィといった健全な企業理念を標榜してきた会社の信頼を大きく毀損させることとなったのである。
以上のケースにおいて、会計情報の信頼性を保証するために独立の立場でなされるべき監査に問題はなかったのかが検証されるべきではないかと思われる。確かに、経営者主導型の不正の場合には内部統制の限界もあり、加えて監査の限界も指摘されることはありえよう。
しかし、これだけ頻繁に不正会計が惹起するような市場に対して、何もせずに手を拱いていては、監査法人監査の実効性は潰えてしまうのではと危惧するところである。それによって、日本の監査制度の信頼が揺らぐことはないのか。監査に携わる人間には、その使命、責務を、もう一度胸に刻んでもらいたいと思うのだ。
2014年から担当したこの連載について、今号をもって“卒業”することといたします。これまで貴重なご意見、励ましの言葉を数多くいただいたことに、深く感謝します。
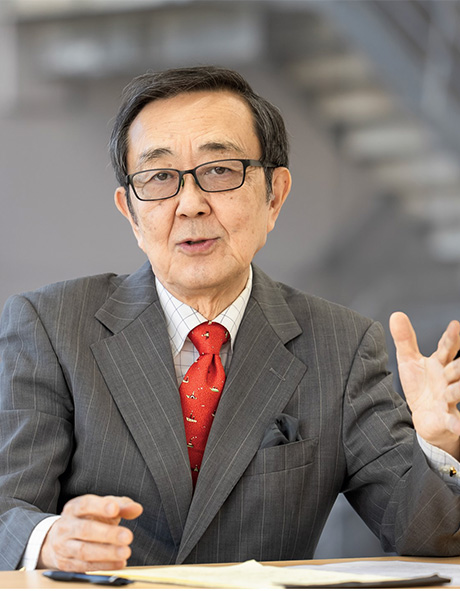
大原大学院大学 会計研究科 教授青山学院大学 名誉教授博士(プロフェッショナル会計学)八田 進二
慶應義塾大学大学院商学研究科博士課程単位取得。博士(プロフェッショナル会計学・青山学院大学)。青山学院大学経営学部教授、同大学院会計プロフェッション研究科教授を経て、名誉教授に。 2018年4月、大原大学院大学会計研究科教授。日本監査研究学会会長、日本内部統制研究学会会長、金融庁企業会計審議会委員等を歴任し、職業倫理、内部統制、ガバナンスなどの研究分野で活躍。
| vol.81の目次一覧 |
|---|



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.