

大原大学院大学 会計研究科 教授
青山学院大学 名誉教授博士(プロフェッショナル会計学)八田 進二
子会社の不祥事が発覚した場合、それが親会社も含めたグループ主導のようなものでない限り、本来、問題を起こした子会社が第一次的な責任を負うというのは、いうまでもない。ただし、日頃から子会社の内部統制の有効性の評価に関して、社会が期待する程度の注意義務を果たしていなかった場合には、親会社が二次的責任を問われる可能性は大いにある。子会社の経営トップが絡む事案、内部統制の重大な不備に起因するケースは、なおさらである。
FMHの会長や社長は、これだけ重大な事件のことを「週刊誌報道で知った」という。“情報と伝達”という内部統制の基本的な要素が機能していなかった証左で、これ一つとってみても、親会社の取締役会が責めを免れないのは明らかだろう。
結果的には、FMHの大株主である米投資ファンドのダルトン・インベストメンツが、同社に「真の第三者委員会」の設置を強く要求したことで、事態は動いた。「物言う投資家」の正論の前に、子会社の不祥事にグループとして対処せざるを得なくなった格好だ。
この問題が、社外取締役のあり方を浮き彫りにした点も、あらためて指摘しておきたい。FMHの社外取締役は、自社を取り巻く状況悪化後の今年1月下旬、連名でガバナンスの立て直しなどを目的とした「経営刷新小委員会」の設置提案などを行った。だが、そんな状態になるまで、彼らはいったい何をしていたのだろうか。
コーポレートガバナンス・コードでも選任が求められている社外取締役は、単なる“お飾り”ではない。子会社の内部統制に関する情報入手の努力を果たしてきた形跡も見当たらない彼らの責任は、経営トップと同じくらい重いことを認識すべきである。
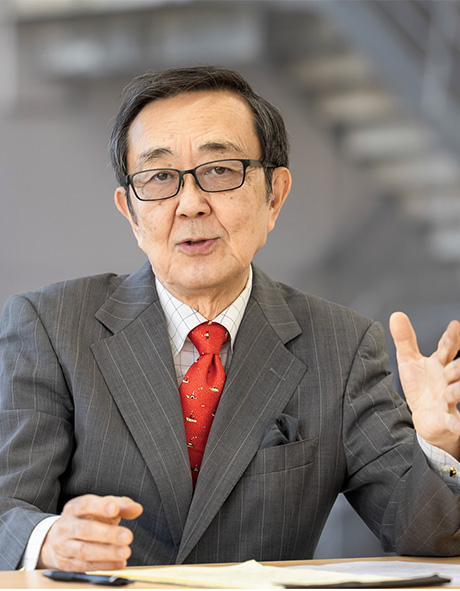
大原大学院大学 会計研究科 教授青山学院大学 名誉教授博士(プロフェッショナル会計学)八田 進二
慶應義塾大学大学院商学研究科博士課程単位取得。博士(プロフェッショナル会計学・青山学院大学)。青山学院大学経営学部教授、同大学院会計プロフェッション研究科教授を経て、名誉教授に。 2018年4月、大原大学院大学会計研究科教授。日本監査研究学会会長、日本内部統制研究学会会長、金融庁企業会計審議会委員等を歴任し、職業倫理、内部統制、ガバナンスなどの研究分野で活躍。
| vol.78の目次一覧 |
|---|



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.