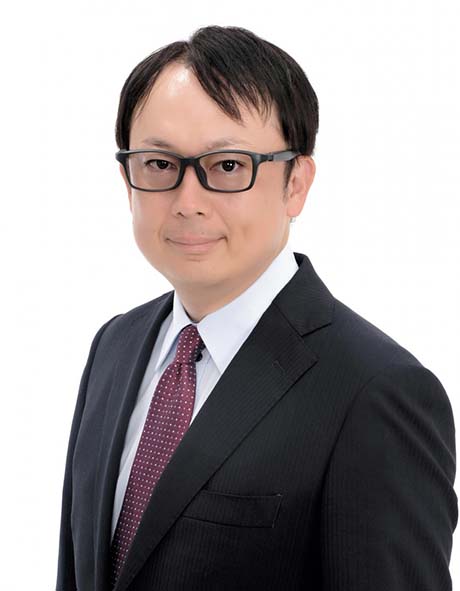


大原大学院大学 会計研究科 教授
青山学院大学 名誉教授博士(プロフェッショナル会計学)八田 進二
もちろん、一人トップだけに責めを帰すことはできまい。ここで指摘すべきは、「監査役会設置会社」であるトヨタにおける監査役の責任である。財務情報の信頼性を担保する会計監査に対して、それ以外の業務が適正、妥当、効率的かどうかに睨みを利かせるのが業務監査だ。経営レベルにかかわる不祥事なのだから、監査役が担うべき業務監査のあり方がどうだったのかは、きちんと検証されなくてはならない。
経営者に説明責任があるとすれば、監査役はその“お目付け役”だ。監査研究の立場から見て、一定の専門知識をベースに、ときに経営に物申し、必要ならばブレーキをかける監査役が機能してこそ、その企業の健全な運営が確保され、ひいては社会の期待に応えることができる。監査役は、本来そうした重要かつ崇高な任務を担う存在のはずだ。
残念ながら、実際に多くの監査役がその負託に応えているのかというと、疑問符がつく。株式会社の機関設計として新設された「指名委員会等設置会社」「監査等委員会設置会社」では、そもそも監査役の行う業務監査をやる建て付けになっていないという問題もある。
今こそ、様々な組織が抱えるガバナンスの課題解決のため、本来の任務を全うすべく、監査役としての“真骨頂”が問われているのである。監査のエキスパートである会計士が、社外監査役として迎えられるケースも増えた。そこでどのような役割が果たせるのかも、併せて問われることになるだろう。
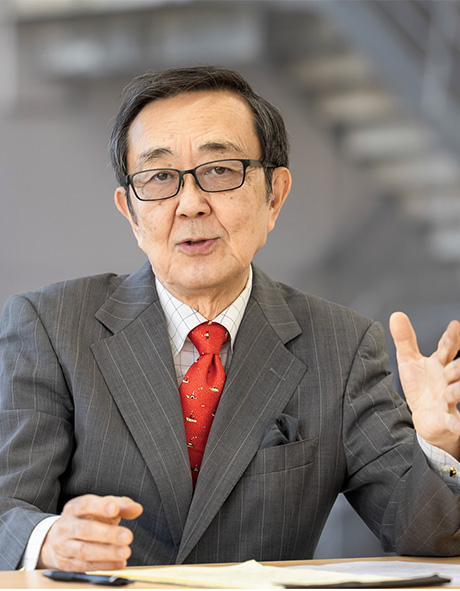
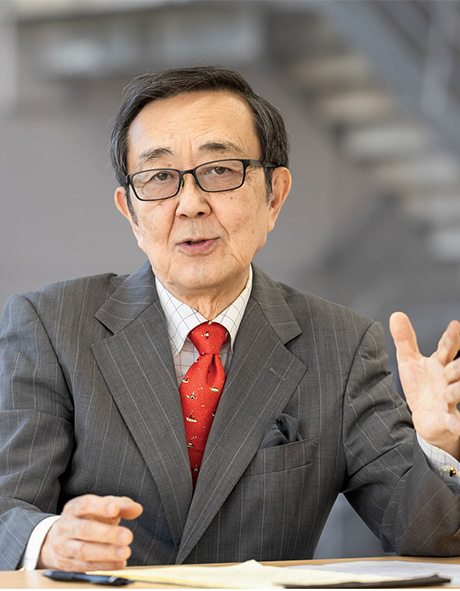
大原大学院大学 会計研究科 教授青山学院大学 名誉教授博士(プロフェッショナル会計学)八田 進二
慶應義塾大学大学院商学研究科博士課程単位取得。博士(プロフェッショナル会計学・青山学院大学)。青山学院大学経営学部教授、同大学院会計プロフェッション研究科教授を経て、名誉教授に。 2018年4月、大原大学院大学会計研究科教授。日本監査研究学会会長、日本内部統制研究学会会長、金融庁企業会計審議会委員等を歴任し、職業倫理、内部統制、ガバナンスなどの研究分野で活躍。
| vol.76の目次一覧 |
|---|



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.