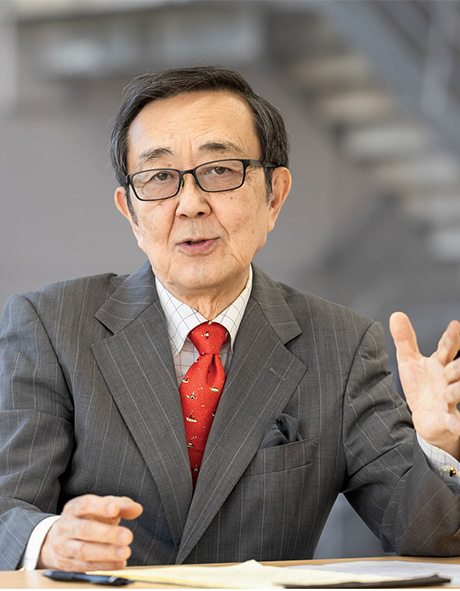


大原大学院大学 会計研究科 教授
青山学院大学 名誉教授博士(プロフェッショナル会計学)八田 進二
もっと根深い問題もある。現在、日本には上場企業が約4000社ある。そのうち大手4法人が6割強の企業の監査を担当し、残りの企業を中堅・中小法人が担当している。さらにそのうち100法人ほどは、1桁の数の企業しか担当しておらず、1社のみ担当の監査法人も30近く存在する。こうした法人は、監査だけでは食べていけず、コンサルや税務といった兼業に勤しむことも少なくない。4大+中堅どころの上位約10法人とその他の中小法人との落差は、想像以上に大きく、同等の監査品質が保たれているとは言い難い。
にもかかわらず、金融庁は、本来NGだったはずの監査法人の兼業に目をつぶるなど、中小監査法人を上場企業監査から無下に排除したりはしていない。理由は、それをやれば、“監査難民”の多発が必至だからである。一方、監査に携わる公認会計士のリソースは減っている。大手が“効率的な監査”を標榜し、あえて言えば「手間のかからない企業」「リスクのない会社」にクライアントを絞る動きを強めるなかで、中小監査法人にその受け皿になってもらわなくてはならない現実があるのだ。
しかし、そうした対応と、今回の監査法人の登録制度の法制化に込められた方向性は、明らかに矛盾する。その原因を突き詰めていくと、事の本質が監査の側の問題にとどまらないこともみえてくる。外資を呼び込むのはいいが、東京証券取引所は、真にそれに値する企業をしっかりと選び、上場させているのだろうか。また、経済活性化を旗印にIPOのハードルを下げてきた政府に、そのような視点はあるのか。
増加する監査ニーズへの対応が優先され、信頼性を担保する品質の追求という理念が置き去りにされれば、監査不信をめぐる問題が多発し、ひいては日本市場に対する信頼性に響くかもしれない。理念に基づいて制度化された上場会社等監査人登録制度がどのように運用されるのか、そうした点からも注目せざるをえない。
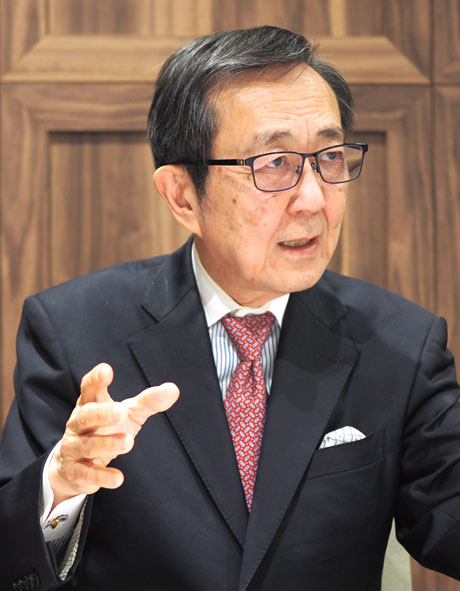
大原大学院大学 会計研究科 教授青山学院大学 名誉教授博士(プロフェッショナル会計学)八田 進二
慶應義塾大学大学院商学研究科博士課程単位取得。博士(プロフェッショナル会計学・青山学院大学)。青山学院大学経営学部教授、同大学院会計プロフェッション研究科教授を経て、名誉教授に。 2018年4月、大原大学院大学会計研究科教授。日本監査研究学会会長、日本内部統制研究学会会長、金融庁企業会計審議会委員等を歴任し、職業倫理、内部統制、ガバナンスなどの研究分野で活躍。
| vol.75の目次一覧 |
|---|



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.