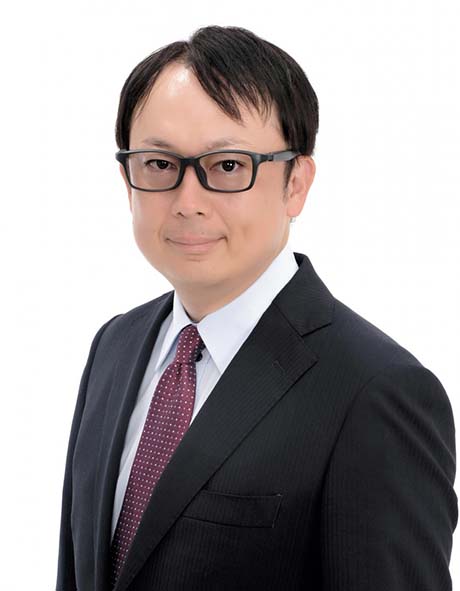


大原大学院大学 会計研究科 教授
青山学院大学 名誉教授博士(プロフェッショナル会計学)八田 進二
今回のMG改革の最大の矛盾を指摘しておこう。倫理基準設定を担うIESBAの喫緊の課題に、企業が開示するサステナビリティ情報の保証業務に関する倫理・独立性基準の設定がある。ダイバーシティや気候変動に対する取り組みなどの非財務情報が信頼に足るものなのかに関しての保証業務には、すでに経営コンサルタントなどの“非会計士”が関与し始めている。そのためIESBAは、IOSCOの意向を受けて、既存の倫理基準を改訂して、非会計士にも遵守を求める倫理基準を策定してきているのである。
そもそも、IESBAのAは「for Accountants」だ。非会計士まで対象にした倫理基準を策定するのは、越権行為そのものではないか。それどころか、自主規制団体に属し、その倫理基準に違反すれば懲戒処分の対象にもなる会計士と異なり、非会計士にそうした“強制力”はない。何より、保証業務に不可欠な倫理の意味を学ぶ機会も経験もなかったはずだ。非会計士がそうした倫理基準を厳格に遵守し、かつ、職業倫理に裏打ちされた業務に取り組む保証などどこにもない。改訂された倫理基準が独り歩きし、結果的に実態の伴わない保証業務に信用の“お墨付き”が乱発されるようなことになったら、それこそ不利益を被るのは投資家等のステークホルダーなのである。
不幸にも、IFACはこの改革を受け入れ、今後はIAASB、IESBAに対する資金・人材面などのサポート役に徹する、というスタンスだ。IFACの主要メンバーであり、これまでそこで策定されるルールを基に自国の基準を定めてきたJICPAは、どうするのか。MG改革すなわち非会計人主体の基準づくりに従うということは、会計プロフェッションの自主規制の終焉を意味すると言っても、過言ではない。関係する人々にそういう危機感、問題意識はどれくらいあるのか。私が最も危惧するのは、実はその点だ。
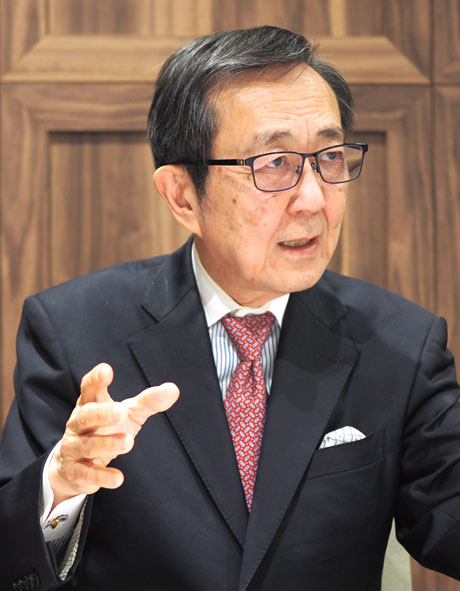
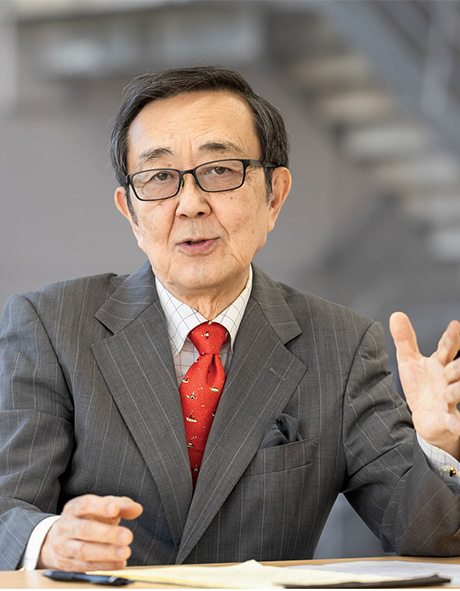
大原大学院大学 会計研究科 教授青山学院大学 名誉教授博士(プロフェッショナル会計学)八田 進二
慶應義塾大学大学院商学研究科博士課程単位取得。博士(プロフェッショナル会計学・青山学院大学)。青山学院大学経営学部教授、同大学院会計プロフェッション研究科教授を経て、名誉教授に。 2018年4月、大原大学院大学会計研究科教授。日本監査研究学会会長、日本内部統制研究学会会長、金融庁企業会計審議会委員等を歴任し、職業倫理、内部統制、ガバナンスなどの研究分野で活躍。
| vol.74の目次一覧 |
|---|



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.