

大原大学院大学 会計研究科 教授
青山学院大学 名誉教授博士(プロフェッショナル会計学)八田 進二
この自主規制の仕組みに興味を抱いた私は、95年にPOBを訪問し、以後、年次の報告書などを入手して、研究対象としていた。ただ、POB自体は、エンロン事件を“見逃した”ことで議会などから追及され、2002年に解散し、新たに非政府組織「公開会社会計監視委員会(Public Company Accounting OversightBoard:PCAOB)」が設けられた。
監査の品質向上のためには“外の目”による監視が必要だが、中小の事務所には独自にその機能を備える余力がない。そんな日本の現状を打開するのに、このPOB方式はうってつけではないだろうか。とはいえ、今さら米国で“失敗”したスキームを真似るのか、という疑問を抱く人がいるかもしれない。
米国の場合、POBへの資金援助と人選は、AICPAが行っていた。「日本版」については、日本公認会計士協会が設立を主導するものの、資金も人事権も協会から独立させるべきだろう。活動資金は、例えば各監査法人が報酬の一部を出資する、といった方法で捻出すればいいのではないか。具体的には、公認会計士試験合格者の実務補習やCPE研修などを行っている一般財団法人会計教育研修機構の1セクションとして独立させることなどが考えられる。
米国の会計プロフェッションは、自主規制から官規制への流れとなった。一方、ずっと官規制主導でやってきた日本で、自主規制を一歩進める可能性を探るのは、決して無意味なことではないはずだ。
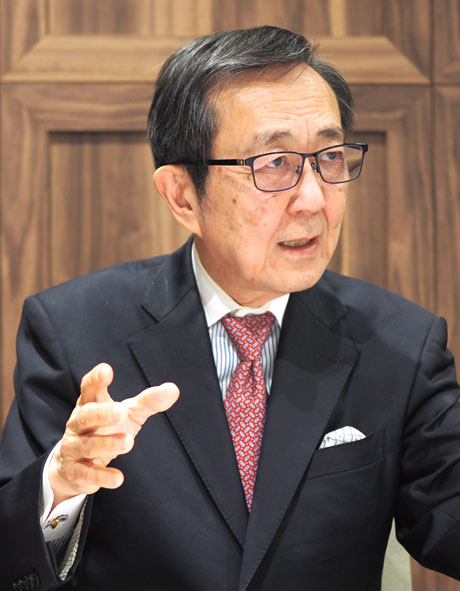
大原大学院大学 会計研究科 教授青山学院大学 名誉教授博士(プロフェッショナル会計学)八田 進二
慶應義塾大学大学院商学研究科博士課程単位取得。博士(プロフェッショナル会計学・青山学院大学)。青山学院大学経営学部教授、同大学院会計プロフェッション研究科教授を経て、名誉教授に。 2018年4月、大原大学院大学会計研究科教授。日本監査研究学会会長、日本内部統制研究学会会長、金融庁企業会計審議会委員等を歴任し、職業倫理、内部統制、ガバナンスなどの研究分野で活躍。



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.