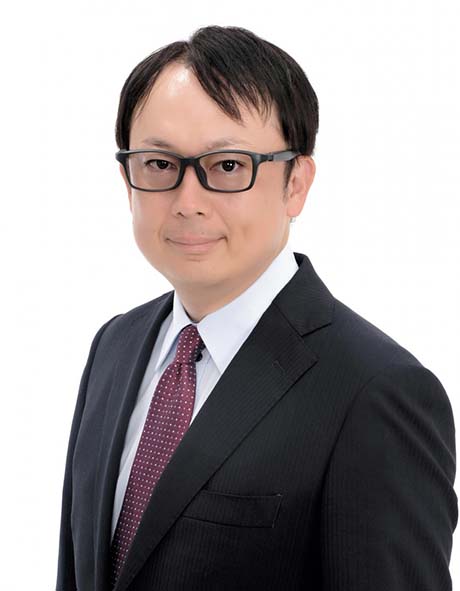


大原大学院大学 会計研究科 教授
青山学院大学 名誉教授博士(プロフェッショナル会計学)八田 進二
例年、この予備費を5000億円程度積んでいた政府は、20年度以降の3年間で、「コロナ対応」と銘打っておよそ20兆円計上した。金額もさることながら、そのうちの12兆3000億円余りについて、国会に使い道を報告したものの、ある新聞社が具体的な使途についての調査をしたところ、明確になったのは3つの政策項目、計約8000億円のみ。なんと95%の予算が、実際には“使途不明”であることが明らかになったのである。
こうしたデタラメが罷り通るのは、つまるところ、予算や決算について十分な説明責任が果たされなくとも、それで許されてきたからにほかならない。“説明”とは、多くの政治家がするように、何かを饒舌に語ることではない。会計であれば、真実な財務諸表を作成し、そこでの客観的なエビデンスに基づいて数字の意味を語り、関係者を十分に納得させることにほかならない。そうした正当なプロセスが踏まれることで、晴れて“説明責任”を果たしたことになるのである。
これまでも何度か述べたが、会計の語源は「Accounting」である。動詞の「account for」は、「説明する」「報告する」で、Accountingには、本来そのような意味が込められている。それが日本語で“会計”と訳され、「計算合わせの学問」のように捉えられた結果、経済社会で果たすべき使命の重要性が認識されなくなったのは、残念なことだ。
規範意識が希薄になった国家財政の現状にも、相次ぐ企業の会計不正にも、突き詰めればこうした“会計”を軽視する日本の風土が反映されているのではないだろうか。
ともあれ、国家財政が膨張の一途をたどり、国債発行残高も、それを1桁上回る1000兆円を超えた。もはやこれ以上、説明責任の回避が許される状況にないことだけは確かだ。
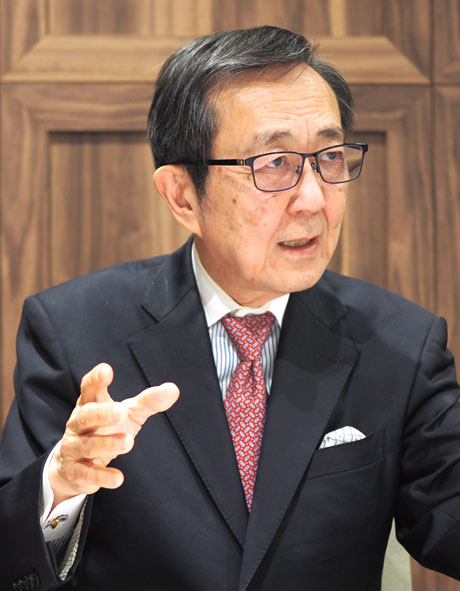
大原大学院大学 会計研究科 教授青山学院大学 名誉教授博士(プロフェッショナル会計学)八田 進二
慶應義塾大学大学院商学研究科博士課程単位取得。博士(プロフェッショナル会計学・青山学院大学)。青山学院大学経営学部教授、同大学院会計プロフェッション研究科教授を経て、名誉教授に。 2018年4月、大原大学院大学会計研究科教授。日本監査研究学会会長、日本内部統制研究学会会長、金融庁企業会計審議会委員等を歴任し、職業倫理、内部統制、ガバナンスなどの研究分野で活躍。



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.