

大原大学院大学 会計研究科 教授
青山学院大学 名誉教授 博士(プロフェッショナル会計学)八田 進二
第4に、当然のことながら、委員には「委員会の使命の自覚」が求められる。第三者委員会の使命は、起きた事態の“真因究明”であり、単なる“犯人捜し”などではない。そうした使命を完遂できない場合には、辞任も厭わぬ覚悟で、ステークホルダー目線での役割に徹する必要がある。
第5に、「報酬等の適時開示」も強く求めたい。独立性、透明性の確保には、委員会の活動全てにかかわったコスト(委員報酬、補助作業費用など)を公にすることが不可欠だ。
述べてきた提言は、「そういう当然のことが行われていない」という課題の裏返しにほかならない。そもそも、不祥事を起こした企業が選任し、メンバーの大半を「依頼人の利益ファースト」の弁護士が占める組織が、その真因究明に取り組むというのは、構造的に無理があるのではないだろうか。
実は第三者委員会という仕組みは、日本固有のものだ。欧米で同様の任を担うのは、独立社外役員なのである。有事になると「そんなことは聞いていなかった」と逃げることの多い日本企業の社外役員と違い、彼らはステークホルダーの信頼と利益を取り戻すために全力を尽くす。日本でも、“提言3”の延長線上で、社外役員を第三者委員会に置き換えるのが、あるべき姿だと考える。そうなった時こそ、コーポレートガバナンス・コードが想定している本当の意味での社外役員制度が日本に根付いた、と言えるのではないだろうか。
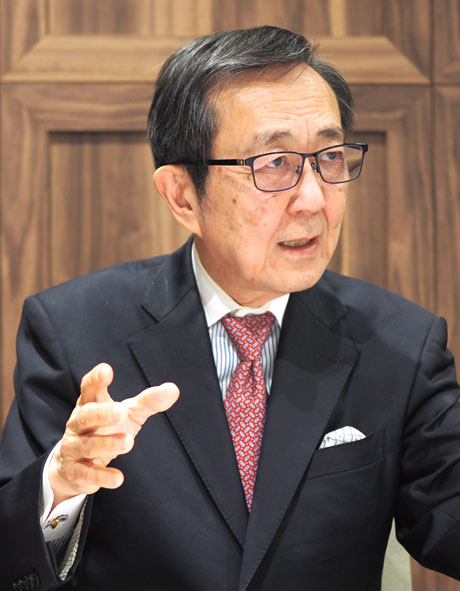
大原大学院大学 会計研究科 教授青山学院大学 名誉教授 博士(プロフェッショナル会計学)八田 進二
慶應義塾大学大学院商学研究科博士課程単位取得。博士(プロフェッショナル会計学・青山学院大学)。青山学院大学経営学部教授、同大学院会計プロフェッション研究科教授を経て、名誉教授に。 2018年4月、大原大学院大学会計研究科教授。日本監査研究学会会長、日本内部統制研究学会会長、金融庁企業会計審議会委員等を歴任し、職業倫理、内部統制、ガバナンスなどの研究分野で活躍。



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.