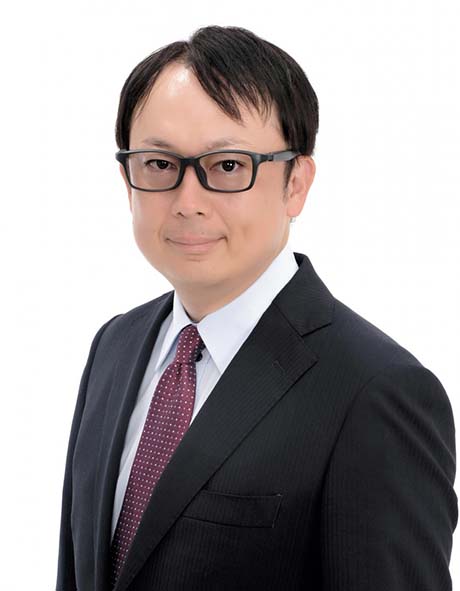


大原大学院大学 会計研究科 教授
青山学院大学 名誉教授 博士(プロフェッショナル会計学)八田 進二
例えば「ハイアス・アンド・カンパニー」の事例は、経営陣による監査法人への虚偽説明や妨害行為などにより、経営者の誠実性に深刻な疑義がある、との理由で上場来全期間について意見不表明となったのである。他の事例についても、多くは“経営陣による不正”や“内部統制の重大な不備”などが疑われた結果だった。
しかし、その判断には疑問が残る。監査基準の規定は、基本的に監査手続の実施面での制約ないしは困難性について述べたものだ。“経営者の不誠実性”は、その企業の内部統制にかかわるもので、監査基準の趣旨とは必ずしも一致しない。したがって、監査報告では、本来“不適正”を表明すべきではなかったのか。
今後も同様の事例が続発するようなことになれば、監査法人や市場そのものへの不信が増幅しかねないことを危惧する。
ところで、2019年の監査基準の改訂で、監査報告書の記載内容・ひな形が改定された。しかし、日本公認会計士協会が、改定初年度の20年3月期の有価証券報告書について調べたところ、改訂前の監査基準のままの記載方法であったことから、監査報告書を訂正した事例が20件にのぼったという。監査基準が頻繁に変わるとはいえ、監査報告書の記載方法という“一丁目一番地”を誤るのでは、余りにも情けない。
また、21年3月期決算から、「監査上の主要な検討事項」(KAM)の記載が導入された。企業と財務諸表利用者の対話の充実、企業と監査人とのコミュニケーションの充実による監査品質の向上が期待されるが、実務的な課題は多い。会計士協会が音頭を取って実務ガイダンスを策定するなど、実効性ある取り組みを行うことが必要だ。
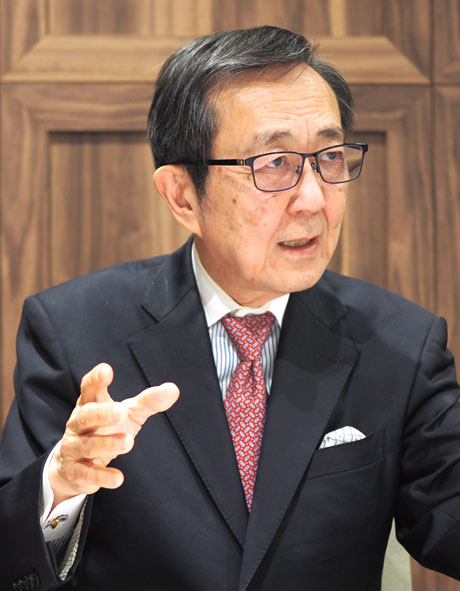
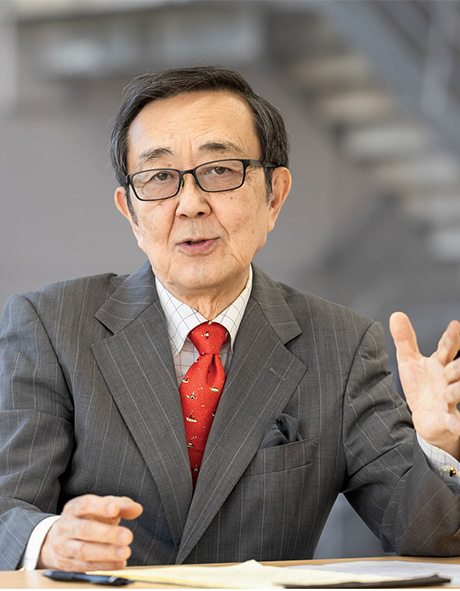
大原大学院大学 会計研究科 教授青山学院大学 名誉教授 博士(プロフェッショナル会計学)八田 進二
慶應義塾大学大学院商学研究科博士課程単位取得。博士(プロフェッショナル会計学・青山学院大学)。青山学院大学経営学部教授、同大学院会計プロフェッション研究科教授を経て、名誉教授に。 2018年4月、大原大学院大学会計研究科教授。日本監査研究学会会長、日本内部統制研究学会会長、金融庁企業会計審議会委員等を歴任し、職業倫理、内部統制、ガバナンスなどの研究分野で活躍。
| vol.62の目次一覧 |
|---|



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.