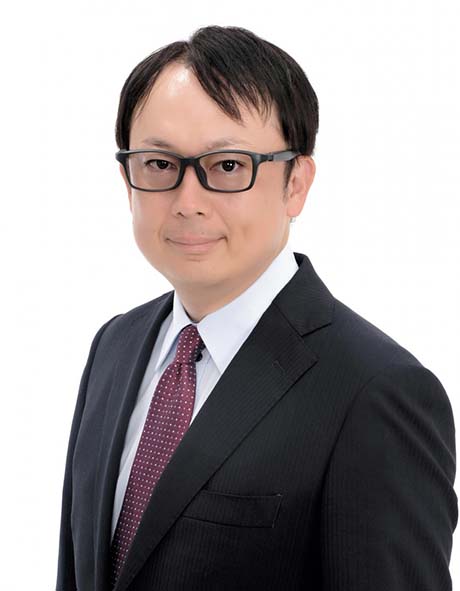


大原大学院大学 会計研究科 教授
青山学院大学 名誉教授 博士(プロフェッショナル会計学)八田 進二
対面での監査手続が制限される中、検討されているのが、ITやAI、IoTを活用した「リモート監査」だ。4大監査法人が先行するかたちで、すでに「残高確認手続の電子化」(トーマツ)、「AIと文字認識技術を活用した電子証拠の自動確認」(あずさ)といった様々な取り組みも始まっている(『日本経済新聞』)。デジタル化には、煩雑なルーチンワークから人間を解放するというメリットもある。監査についていえば、そのことにより、より精密な検証などにマンパワーを差し向けることが可能になる。
他方、会計監査という業務は、他の一般的なビジネスとは違う。リモートに依拠してリアルを失った環境が、厳正な監査を棄損することはないだろうか。リモートでやり取りされるデジタルデータは、改竄などの不正の可能性がつきまとう“諸刃の剣”であることも、当然念頭に置く必要がある。本来ならばもう少し先に、より時間をかけて進めるはずだった課題にどう答えを出していくのか。関係者の知恵や経験を結集すべき時だと思う。
システム以上に重要なのが、人間力だ。経営者と対峙するようなシビアな判断を的確に行うためには、会計知識を備えているだけではまったく不十分である。つまり、独占的な業務を担う会計士にはビジネス感覚、経済の知識、国際感覚、統計分析能力、語学力、ITの知識といった広範な能力が求められる。しかし、これらはいずれも会計士試験では問われない能力ばかりである。
「連絡協議会」の設置で、危機対応力のあるところは示した。今度は、システムや監査する側の意識、資質をコロナ以後の環境に順応すべく、抜本的な改革を進めることが喫緊の課題であるといえる。
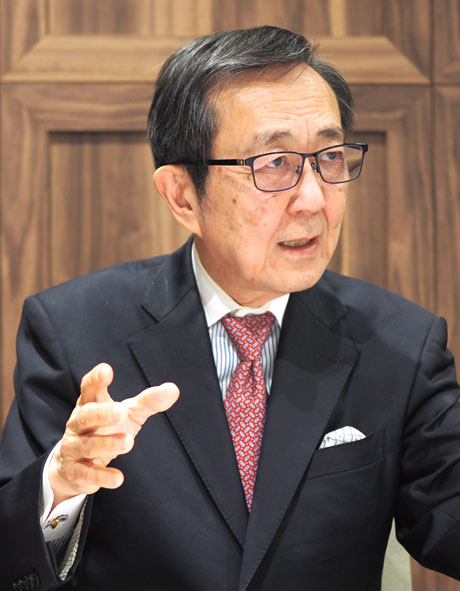
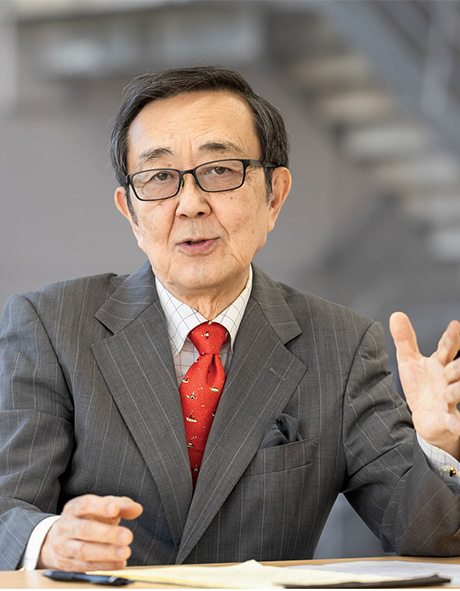
大原大学院大学 会計研究科 教授青山学院大学 名誉教授 博士(プロフェッショナル会計学)八田 進二
慶應義塾大学大学院商学研究科博士課程単位取得。博士(プロフェッショナル会計学・青山学院大学)。青山学院大学経営学部教授、同大学院会計プロフェッション研究科教授を経て、名誉教授に。 2018年4月、大原大学院大学会計研究科教授。日本監査研究学会会長、日本内部統制研究学会会長、金融庁企業会計審議会委員等を歴任し、職業倫理、内部統制、ガバナンスなどの研究分野で活躍。



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.