

大原大学院大学 会計研究科 教授
青山学院大学 名誉教授 博士(プロフェッショナル会計学)八田 進二
2020年6月、またもその弱点が露呈したとされる大事件が発覚した。ドイツのフィンテック最大手だったワイヤーカードが、存在するはずの19億ユーロ(2300億円)の手元資金がもともとなかった可能性が高いことを明らかにした後、経営破綻したのだ。不正発覚のきっかけは、担当監査人が、財務報告書への承認を拒んだことだった。だが、報道によれば、当該監査人は16年からの3年間、預金残高の十分な確認を行っていなかったのだという。
問題の銀行口座は、ドイツではなくシンガポールに開設されたものだった。監査人の精細な調査を回避する方策であることは明らかで、やり口としては単純だ。ただし、21世紀初頭の米エンロン、ワールドコム、イタリアのパルマラットから直近の東芝事件まで、巨額の会計不正は、みな単純なものだった。名だたる監査法人の懐疑心が不足し、偽物を見抜く目が欠けていた(中には不正に手を貸した例もあったが)ために、それらがスルーされてしまったわけである。
今回の事件を報じるメディアには、「監査のモデル自体を考え直す時だ」(英フィナンシャル・タイムズ/ブルック・マスターズ氏)といった主張も見られるが、これも手垢がついた議論だ。では、どんなモデルが考えられるのか、記事では一行も語られてはいないからである。
同様の事件がまた日本で起きる素地は、多分にあると私は思っている。不正を防ぐ砦ともいえる監査法人の“覚悟”が、あらためて問われている。
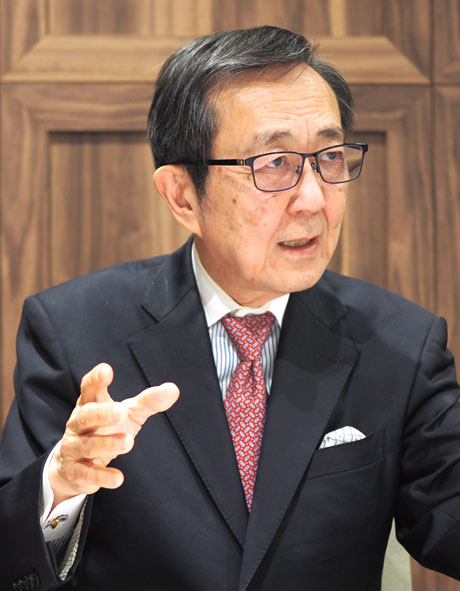
大原大学院大学 会計研究科 教授青山学院大学 名誉教授 博士(プロフェッショナル会計学)八田 進二
慶應義塾大学大学院商学研究科博士課程単位取得。博士(プロフェッショナル会計学・青山学院大学)。青山学院大学経営学部教授、同大学院会計プロフェッション研究科教授を経て、名誉教授に。 2018年4月、大原大学院大学会計研究科教授。日本監査研究学会会長、日本内部統制研究学会会長、金融庁企業会計審議会委員等を歴任し、職業倫理、内部統制、ガバナンスなどの研究分野で活躍。



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.