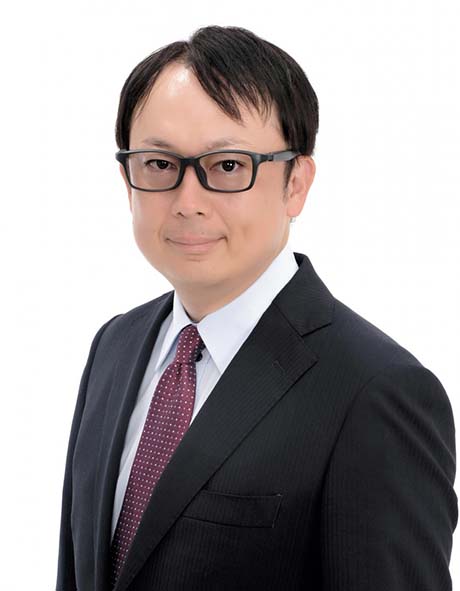


大原大学院大学 会計研究科 教授
青山学院大学 名誉教授 博士(プロフェッショナル会計学)八田 進二
考えてみれば、「依頼主から報酬を受け取り、依頼主を調査する」という点で、第三者委員会の活動は、監査法人による監査に似ている。監査人は、述べたような独立性、中立性、専門性、さらには倫理性、透明性を具備していることが必須である。
その生命線である独立性は、①外観的独立性(経済的独立、身分的独立、さらにはイメージとしての独立)と、②精神的独立性(公正不偏の判断の独立)からなる。厚労省の例でも明らかなように、第三者委員会の設置に際して、こうした資質が確保される保証はない。
監査に関しては、その報酬を開示することで独立性、透明性を高めようとしている。しかし、これまで第三者委員会に対する報酬が公表された事例を、私は知らない。事案によっては数十億円とも目される“企業負担”の中身がまったく非公開なのも、極めて問題だ。そうした“不透明なままのカネ”を受け取っている委員会が、本当に依頼主の不正を明らかにできるのか、という根源的な疑問もわく。
必要に応じ、説明責任を果たすために第三者委員会を設置すること自体に、反対はしない。だが、それを名乗る資格があるのは、すでに述べたような監査に準じる要件を厳格に満たすものに限られるはずだ。
第三者委員会の現状をただし、その社会的信用を高めることを目的に、2014年4月に「第三者委員会報告書格付け委員会」(委員長=久保利英明弁護士)ができ、私も加わっている。格付け結果はネットに公開しているので、ご覧になって、まずはその実情を知ってほしい。
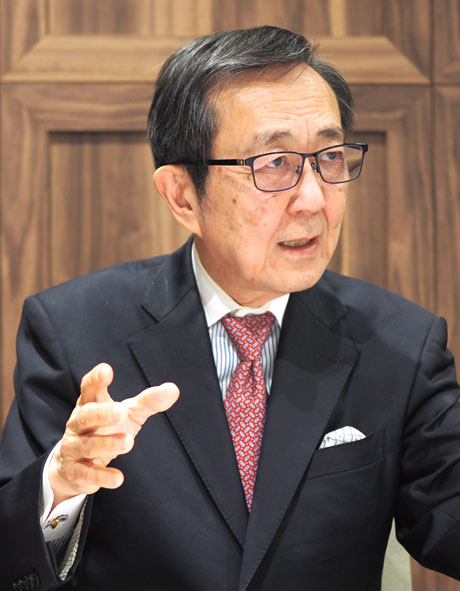
大原大学院大学 会計研究科 教授青山学院大学 名誉教授 博士(プロフェッショナル会計学)八田 進二
慶應義塾大学大学院商学研究科博士課程単位取得。博士(プロフェッショナル会計学・青山学院大学)。青山学院大学経営学部教授、同大学院会計プロフェッション研究科教授を経て、名誉教授に。 2018年4月、大原大学院大学会計研究科教授。日本監査研究学会会長、日本内部統制研究学会会長、金融庁企業会計審議会委員等を歴任し、職業倫理、内部統制、ガバナンスなどの研究分野で活躍。



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.