

大原大学院大学 会計研究科 教授
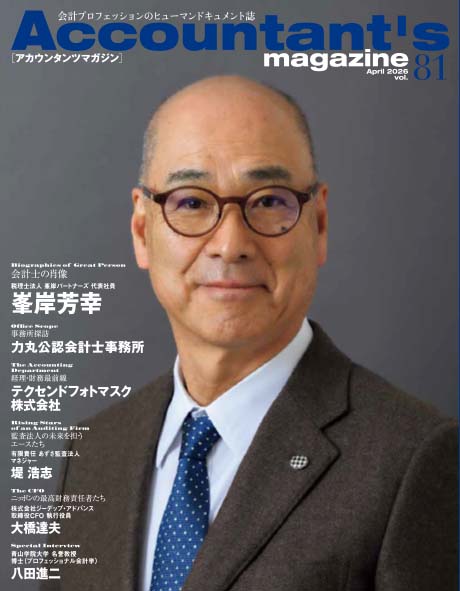
青山学院大学 名誉教授 博士(プロフェッショナル会計学)八田 進二
それは、戦後の我が国の監査制度立ち上げの際、「外部の人間に会社内部の機密情報等を知られたくない」という企業の懸念を汲んで、「秘密保持の原則」が導入されたことに端を発する。しかし、70年近い時が過ぎた今、ともすれば監査人サイドのリスク回避の口実にも利用されていると疑われるような状況を放置するわけにはいかない。報告書では、「『秘密』に該当する情報であっても、財務諸表利用者に対する必要な説明、情報提供であれば、守秘義務違反には当たらない『正当な理由』に該当する」旨の提言を行っている。
また、懇談会では、「監査人の交代に関する説明、情報提供」についても取り上げている。「なぜ監査法人が変更されたのか?」は、監査上の懸念事項の有無などを把握するうえで、重要な情報だ。例えばだが、企業が“厳しい”監査人を忌避した結果かもしれないし、逆に監査法人が「この会社は監査上のリスクが高いから」と契約を拒否した可能性もあるからだ。
監査人の交代があった場合、企業はその理由も明示した臨時報告書を提出しなければならないが、そこに記載されるのは、1年任期の監査人に対して、単に「任期満了」と書かれるのが大半である。そこで、監査人が主体的に開示理由を説明するための環境整備の推進も、報告書では強調した。
新たな基準の策定や規則の変更を審議する審議会と異なり、懇談会はあくまでも提言を行う場である。私自身、議論の根底にあったのは、言うまでもなく、「監査は誰のためのものなのか」という問題意識だった。これらの提言を関係者、特に“会計士業界”がどれくらい真剣に受け取り、具体的行動に反映していくのか、注視したい。
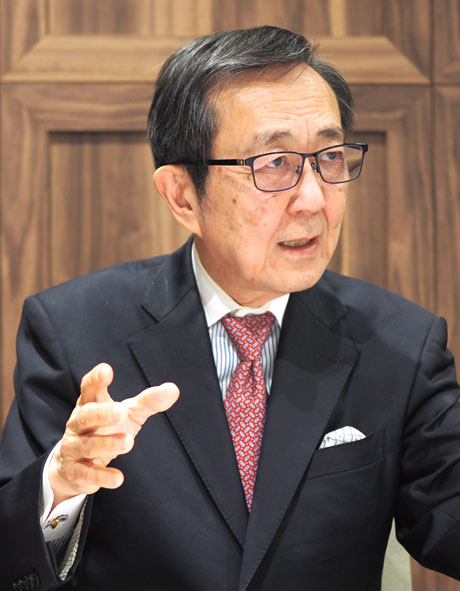
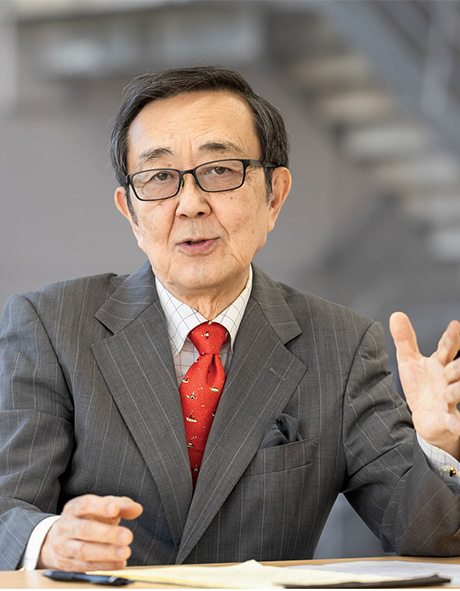
大原大学院大学 会計研究科 教授青山学院大学 名誉教授 博士(プロフェッショナル会計学)八田 進二
慶應義塾大学大学院商学研究科博士課程単位取得。博士(プロフェッショナル会計学・青山学院大学)。青山学院大学経営学部教授、同大学院会計プロフェッション研究科教授を経て、名誉教授に。 2018年4月、大原大学院大学会計研究科教授。日本監査研究学会会長、日本内部統制研究学会会長、金融庁企業会計審議会委員等を歴任し、職業倫理、内部統制、ガバナンスなどの研究分野で活躍。



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.