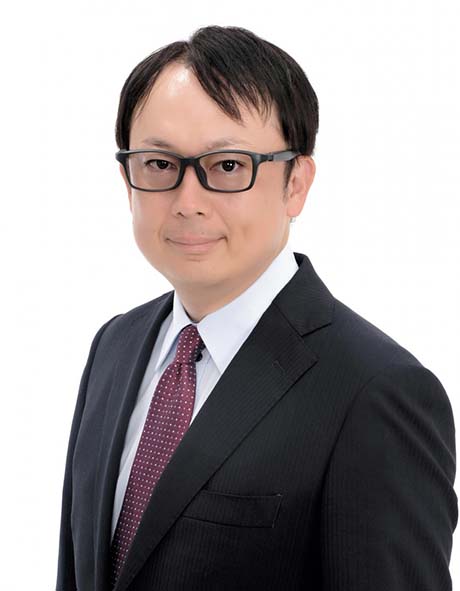


大原大学院大学 会計研究科 教授
青山学院大学 名誉教授 博士(プロフェッショナル会計学)八田 進二
監査法人にも言い分はある。例えば“守秘義務”の存在だ。ただ、佐藤氏は「守秘義務も無条件に神聖化してはいけない」として、次のように述べる。
「守秘義務を解除することの是非は、投資家の側から見た『知らなくてはいけない』というニーズの高さとの相対的な比較によって判断すべきだ」
「守秘義務は監査法人が説明責任を果たさなくてもいいというための防御ではないし、監査法人を守ることを目的としたものでもない」
まったくそのとおりで、監査のプロであるならば、投資家のために「ここまでならば、守秘義務違反には当たらない」という判断を下し、世の中に情報発信する気概や責任感を持つべきなのではないだろうか。残念ながら、今までそうした監査人に出会ったことは数少ない。
先ほど紹介したインタビュー記事で、私は「今般の佐藤理事長の批判を真正面から受け止めて反論できないところに、今の会計士の弱体ぶりが現れているのかもしれません。まさに、監査の危機ですね」と締めくくった。「あなたたちの仕事は信頼できない」と言われたも同然なのに、私のような“外様”の人間しか反応しなかったというのは、いかがなものだろう。
昨年11月、私が座長を務める金融庁の有識者会議「会計監査についての情報提供の充実に関する懇談会」が第1回の会合を開いた。それを受け、『日本経済新聞電子版』(2018年11月6日付)は、「金融庁は監査法人に対し、(中略)企業の決算書類を不適正とするなど『お墨付き』を与えなかった場合に、判断の理由を詳しく説明させる方針だ」と書いた。2019年が、“監査の危機”突破元年になることを強く願っている。
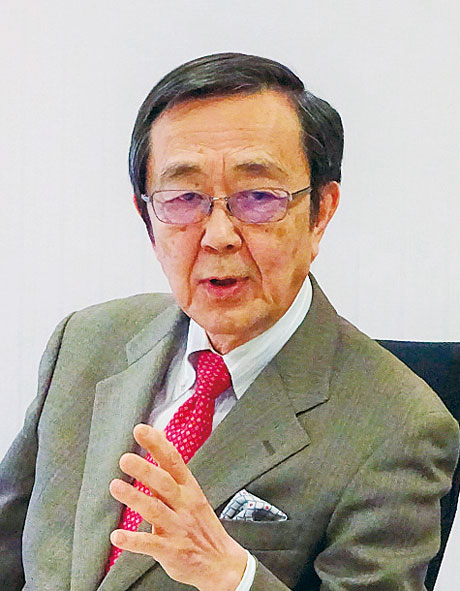
大原大学院大学 会計研究科 教授青山学院大学 名誉教授 博士(プロフェッショナル会計学)八田 進二
慶應義塾大学大学院商学研究科博士課程単位取得。博士(プロフェッショナル会計学・青山学院大学)。青山学院大学経営学部教授、同大学院会計プロフェッション研究科教授を経て、名誉教授に。2018年4月、大原大学院大学会計研究科教授。日本監査研究学会会長、日本内部統制研究学会会長、金融庁企業会計審議会委員等を歴任し、職業倫理、内部統制、ガバナンスなどの研究分野で活躍。



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.