

青山学院大学大学院
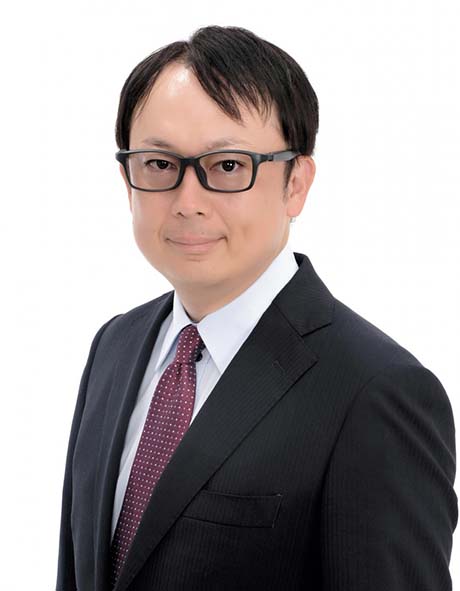
会計プロフェッション研究科教授・博士八田 進二
とはいえ、「内部統制はうまくいっていますか?」と聞いても、それが簿記のように数字で示されるわけではない。客観的な評価は、どんな組織がどんな手続きを踏んで取り組んでいるのか――といったデュープロセスによってなされることになる。このように、会計科目には含まれないように見える事前的対応の“領域”が、近年ますます重要性を帯びてきているのである。
冒頭に国家の例を挙げたが、先見的な企業会計は、あらゆる組織体、事業体に適用可能だというのが、私の持論である。私はかつて、上場企業に対する内部統制報告制度(J-SOX)の導入に際し、内部統制に関する一連の基準を策定する審議会の部会長を務めた。その時にも、「この制度は、上場企業以外のすべての組織にとって意味がある」と強調した。
ちなみに、今年年初の『日本経済新聞』1面トップに、「(総務省が)地方自治体の職員による不正会計や情報漏洩などを防ぐ体制づくりを自治体の首長に義務づける」という記事が載った。「上場企業が導入している“内部統制”によるリスク管理を参考にし、基本計画や実施計画などをつくるよう求める」という。
こうした“事前的対応”の広がりには期待したいのだが、内部統制一つとっても、“道半ば”なのが実情だ。
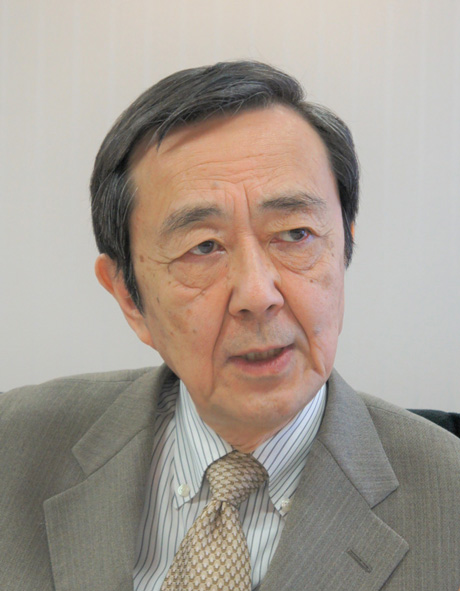
青山学院大学大学院会計プロフェッション研究科教授・博士八田 進二
慶應義塾大学大学院商学研究科博士課程単位取得満期退学。博士(プロフェッショナル会計学・青山学院大学)。2005年より現職。現在、金融庁企業会計審議会委員、金融庁「会計監査の在り方に関する懇談会」及び「監査法人のガバナンス・コードに関する有識者検討会」のメンバーを兼務し、職業倫理、内部統制、ガバナンスなどの研究分野で活躍。



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.