

青山学院大学大学院
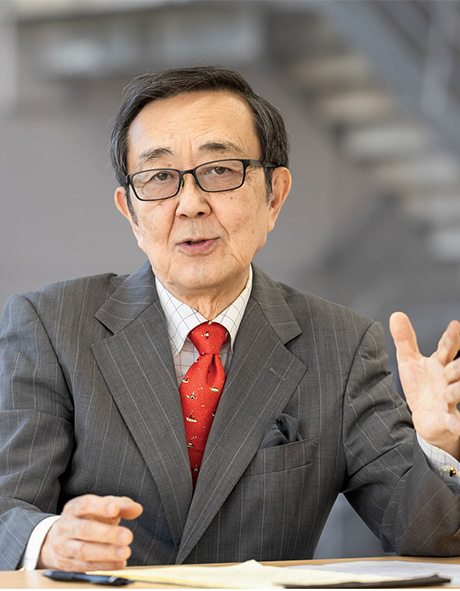
会計プロフェッション研究科教授・博士八田 進二
ただ、昨今流行の第三者委員会の大半は、不祥事企業が自浄能力を発揮せずに、外部の者に丸投げして安易に解決を図るために設置されているようである。「第三者」といいながら、独立性のない人物が委員に名を連ねたり、「調査費用」についての開示も一切ない。一番問題なのはそのメンバー構成で、不祥事例の多くが不適切会計に関するものでありながら、適任な会計士の関与は少なく、必ずしも会計知識に精通していない弁護士の独占に近く、まさに法曹界のビジネスになっているのである。
話を東芝に戻そう。問題の背景には、「とにかく利益」という経営者の思いを下の人間が忖度し、不正に手を染め、踏襲してしまったという企業体質があった。わが国を代表する著名企業として、誰もが過去の成功体験から脱することができずに、刷新の機会を逃してきてしまったのである。それは日本の経済界に共通する病理現象なのではないか。学ぶべきことはまだたくさんあるはずだ。その意味で、東芝問題は終わってはいない。
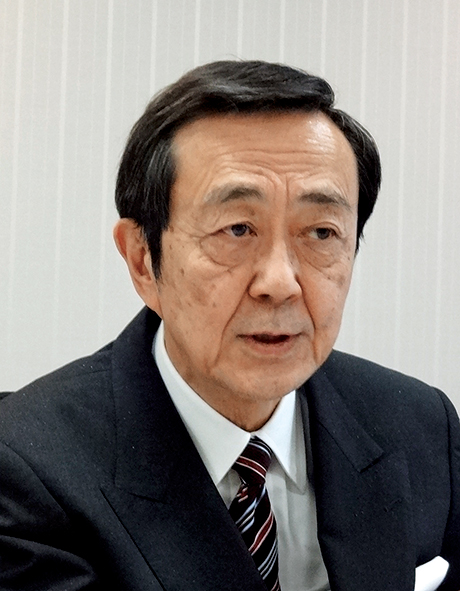
青山学院大学大学院会計プロフェッション研究科教授・博士八田 進二
慶應義塾大学大学院商学研究科博士課程単位取得満期退学。博士(プロフェッショナル会計学・青山学院大学)。2005年より現職。現在、日本内部統制研究学会会長、金融庁企業会計審議会委員、金融庁「会計監査の在り方に関する懇談会」メンバーを兼務し、職業倫理、内部統制、ガバナンスなどの研究分野で活躍。



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.