

青山学院大学大学院
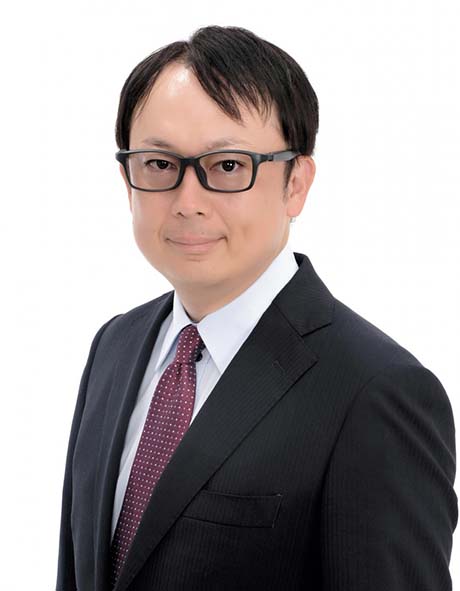
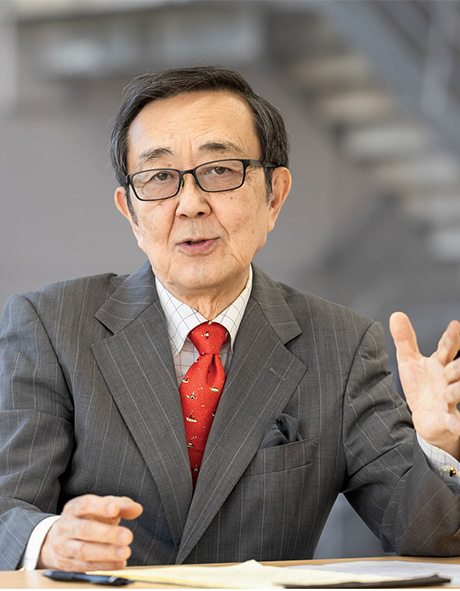
会計プロフェッション研究科教授・博士八田 進二
日本の会計士の“就職先”を狭めている原因の一つとして、試験合格後に義務付けられる「業務補助」と「実務補習」がある。大半の人間が、その訓練の場として監査法人を選択する。監査法人にいくことを、半ば運命づけられているのである。やはり日本特有のこうした仕組みは、考え直すべきではないだろうか。
改革の肝は、縷々述べてきた監査法人制度そのものに手を付けることだ、と私は考える。監査法人は「会計法人」に鞍替えさせて、コンサルタント業務など、会計周りのビジネスを幅広く行い、収益基盤を強化させる。そうすれば、若い会計士が自らの能力、特性に合わせて活躍できる場が、格段に広がるはずだ。
会計士の側の意識改革も大事だ。思うに、「会計士の資格を持って会計士の仕事をしない」のが、一番かっこいいのでは。取得した資格に安住することなく、いざという時にはそのスキルを生かして、斬新なアイデアを提供したり、組織のピンチを救ったり。そんな会計プロフェッションこそが、今、社会から求められているのである。
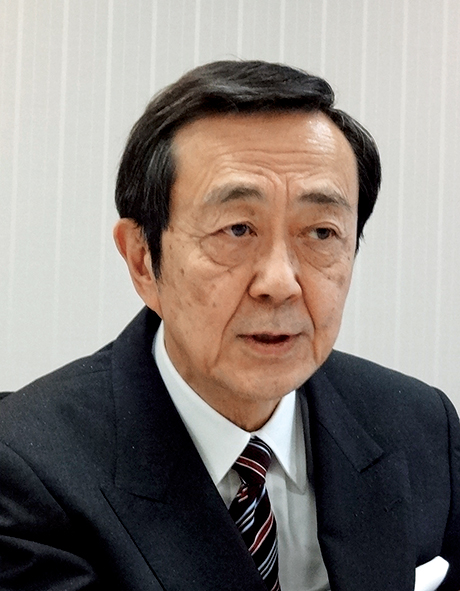
青山学院大学大学院会計プロフェッション研究科教授・博士八田 進二
慶應義塾大学大学院商学研究科 博士課程単位取得満期退学。博士(プロフェッショナル会計学・青山学院大学)。2005年より現職。現在、日本内部統制研究学会会長、金融庁企業会計審議会臨時委員(監査部会)を兼務し、職業倫理、内部統制、ガバナンスなどの研究分野で活躍。
| vol.25の目次一覧 |
|---|



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.