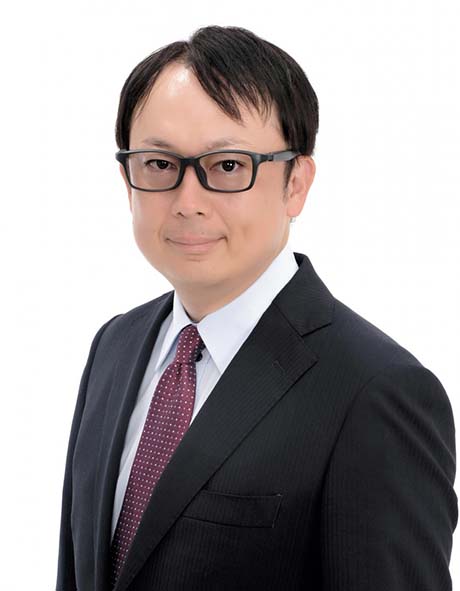


大原大学院大学 会計研究科 教授
青山学院大学 名誉教授博士(プロフェッショナル会計学)八田 進二
ただし、だからといって非償却といった大きな流れには抗えないし、そうすべきではない、と考えている。日本の会計基準の国際化が意識された1990年代後半以降、海外基準とのコンバージェンス(差異解消)の努力が脈々と続けられてきた。2027年度からは「リース取引」の新たな会計基準が強制適用される運びとなっており、大きな課題として残るのはのれんの処理だけ、というのが現実である。紆余曲折もありながら、こうした会計基準の国際化が日本企業の再評価に寄与してきた、という大局をみるべきだろう。
そもそも会計基準は、企業の実態を忠実に表現するためのツールにすぎない。経済社会のありようによって、変化もする。あれこれ“理論”を振りかざして改革の議論に介入するよりも、統一的な基準づくりの側に加わってよりよい仕組みの構築に努めるほうが、はるかに生産的ではないだろうか。
付言すれば、そもそも政府が特定の会計処理について民間組織に要請を行うのは問題だ、という批判がある。しかし、あえてそうしなければならないほどに、現場のニーズと基準の乖離が拡大している、とみることもできる。今こそ、長年、問題を先送りにしてきたASBJの存在意義が問い直されるべきである。
のれんの会計処理について、償却ないし、非償却の選択適用を容認するなどといった、玉虫色的判断など決して行ってはならないことだけは明確にしておきたい。
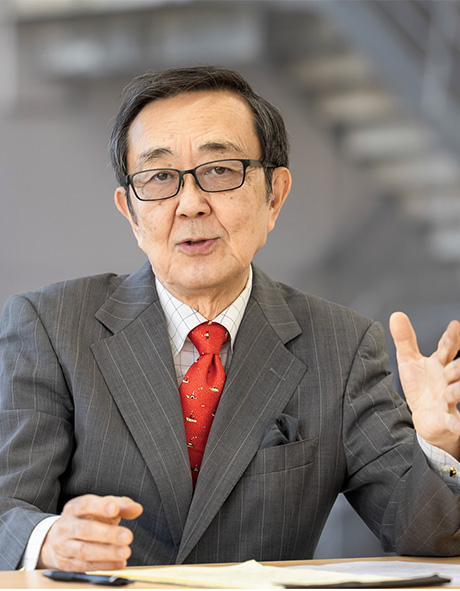
大原大学院大学 会計研究科 教授青山学院大学 名誉教授博士(プロフェッショナル会計学)八田 進二
慶應義塾大学大学院商学研究科博士課程単位取得。博士(プロフェッショナル会計学・青山学院大学)。青山学院大学経営学部教授、同大学院会計プロフェッション研究科教授を経て、名誉教授に。 2018年4月、大原大学院大学会計研究科教授。日本監査研究学会会長、日本内部統制研究学会会長、金融庁企業会計審議会委員等を歴任し、職業倫理、内部統制、ガバナンスなどの研究分野で活躍。
| vol.79の目次一覧 |
|---|



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.