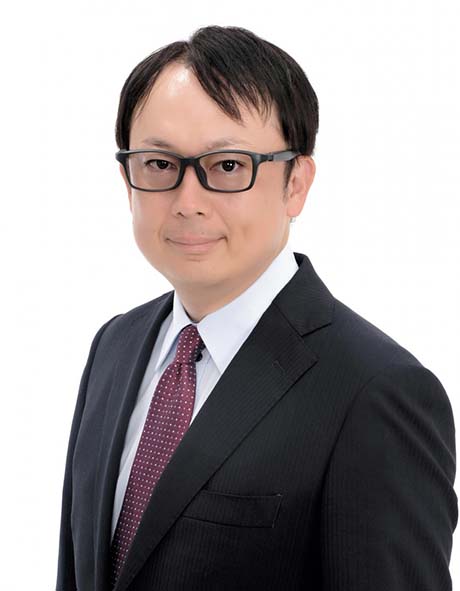


大原大学院大学 会計研究科 教授
青山学院大学 名誉教授博士(プロフェッショナル会計学)八田 進二
さらに問題なのは、こうした事態が明らかになったにもかかわらず、経営トップが「取締役がすべてを認識している必要はない」と開き直っていることだ。経営者が最低の会計リテラシーと関連規制に関する知識を欠いていたことを本気で反省し、改善を図る意思を持たなかったら、今後もこの分野に関する内部統制が十分に機能するとは思えない。総会の場で、株主から「取締役会のほとんどが規制を知らないなど、上場企業では聞いたことがない」と、会社の現状を危惧する意見が出たのも当然だろう。
本件で会社は、株主に対して超過分の返還は求めないことを決めた。その株主には、23年3月末時点で8.6%を保有する第2位の大株主の永守氏自身も含まれる。このような不当な対応が容認されてよいのであろうか。
自らの責任を曖昧にする一方で、永守氏は釈明にわざわざ監査人を持ち出し、それを転嫁した。「(会計士が)最後に見てくれるという安心感があった」とも言うのだが、だからといって、経営者としての責任から逃れられるものではもちろんない。あくまでも“不当な処理”をしたのは、会社なのだ。
では、会計士に責任はなかったのか。今回の件について、監査を担当したPwC京都監査法人は、守秘義務などを理由にコメントしていない。関係者間でどんなやり取りがあったのかはわからないが、会計処理に関する重大な誤りが見逃された以上、「まったく責任なし」とは言えないのではないか。
このニデックの問題が発覚して以降、他社でも同様の事態が報告されている。こうした問題で責めを負うべきは、第一に企業(経営サイド)、次に監査役等(監査等委員)である。だが、会計監査人の責任もゼロではない。とりわけ世間の目は厳しいことを自覚する必要がある。
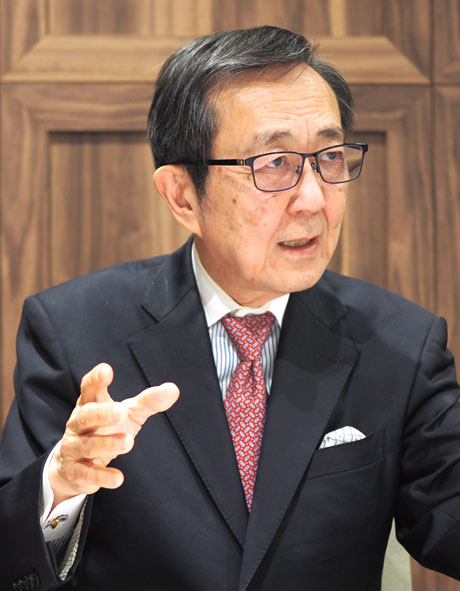
大原大学院大学 会計研究科 教授青山学院大学 名誉教授博士(プロフェッショナル会計学)八田 進二
慶應義塾大学大学院商学研究科博士課程単位取得。博士(プロフェッショナル会計学・青山学院大学)。青山学院大学経営学部教授、同大学院会計プロフェッション研究科教授を経て、名誉教授に。 2018年4月、大原大学院大学会計研究科教授。日本監査研究学会会長、日本内部統制研究学会会長、金融庁企業会計審議会委員等を歴任し、職業倫理、内部統制、ガバナンスなどの研究分野で活躍。



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.