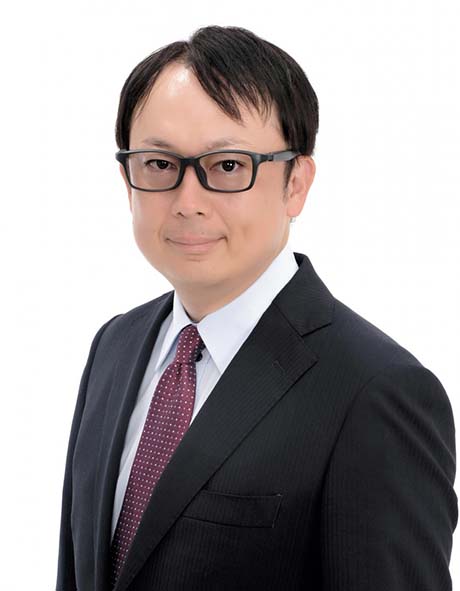


大原大学院大学 会計研究科 教授
青山学院大学 名誉教授 博士(プロフェッショナル会計学)八田 進二
改正法では、自主規制だった登録制度が、法律の下で運用する枠組みに“格上げ”された。登録に際しては、会計士協会が適格性を確認し、登録を受けた監査事務所に対しては、監査法人ガバナンス・コードの受け入れ、情報開示の充実などの規律付けを課していく、とされた。
このほか、改正法では、公認会計士・監査審査会の立入検査などにおいて、法人の業務運営に加え虚偽証明等の検証も行えるよう、見直しが行われた。また、公認会計士の資格要件である実務経験期間を“2年以上”から“3年以上”にする、監査法人社員と会社役員の配偶関係に基づく業務制限を“監査に関与するケース”に限定する(従来は全社員対象)、会計士協会による会計教育活動の推進――などの内容が盛り込まれている。
15年ぶりとはいえ、今回は“当面の課題”への対応策を示した法改正といえる。そもそもの話をすれば、「5人以上の公認会計士が社員として出資し、連帯して無限責任を負う」という監査法人の仕組みは、1966年の改正会計士法によって誕生したものだ。当時、パートナーだけで600~700人が在籍するような法人の出現は、想定されていなかった。監査をめぐる環境がこれだけ変化しているのに、いまだに半世紀以上前の決まりで監査制度が運営されるなど、ありえないのである。今こそ、監査法人の設立要件自体を見直すべく、本格的な議論を開始すべき時期に来ているといえるであろう。
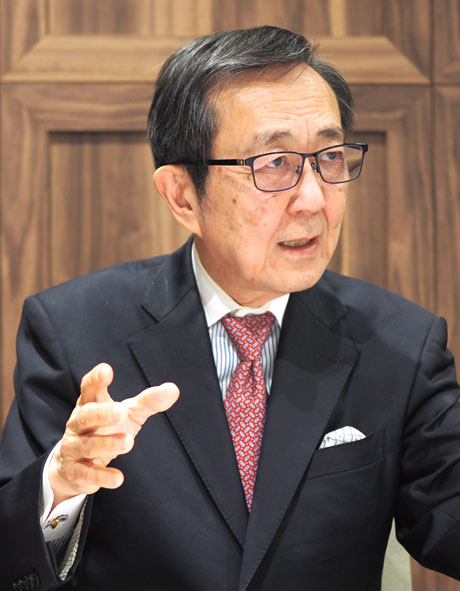
大原大学院大学 会計研究科 教授青山学院大学 名誉教授 博士(プロフェッショナル会計学)八田 進二
慶應義塾大学大学院商学研究科博士課程単位取得。博士(プロフェッショナル会計学・青山学院大学)。青山学院大学経営学部教授、同大学院会計プロフェッション研究科教授を経て、名誉教授に。 2018年4月、大原大学院大学会計研究科教授。日本監査研究学会会長、日本内部統制研究学会会長、金融庁企業会計審議会委員等を歴任し、職業倫理、内部統制、ガバナンスなどの研究分野で活躍。



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.