

会計士の肖像
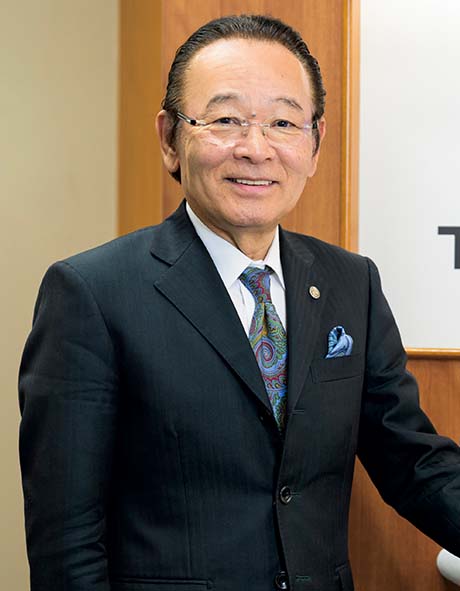
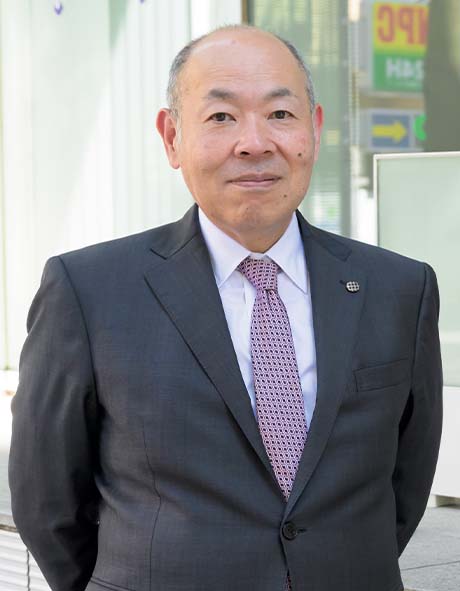
株式会社船井財産コンサルタンツ
代表取締役社長蓮見 正純
監査実務を5年ほど経験し、88年、蓮見は大きな転機を迎える。野村證券への出向だ。80年代後半のバブル期、いわゆる株式公開ブームが頂点にあった頃である。監査法人においてもIPO戦略の立案、上場に向けた事業再編や資本政策の構築といった支援業務が拡大していた。そこに興味を持ち始めた蓮見は、自ら手を挙げて野村證券へ出向。まったく異質の世界だったが、それがピタッと肌に合った。この時の仕事経験こそが、蓮見の礎である。
当時、持株会社や資本政策という言葉が飛び交っていて、僕は知りたかったし勉強したかった。それには証券会社の“現場”が一番。野村證券には、もともとPWから5人出向していて、彼らがローテーションで戻ってくるタイミングで、出向を希望しました。早くパートナーになるには寄り道だと、敬遠する人が多かったのですが、僕はそんなことより、興味のほうがはるかに勝っていました。野村證券でまず覚えたのは、「いらっしゃいませ」と「ありがとうございました」。監査人が、まず使わない言葉です(笑)。アポは社長に取る、営業の際にはシナリオを用意する、接待はされるのではなくするということ。完璧、営業の世界で環境激変でしたが、抵抗は全然なかった。むしろ「これだ!」って。おかげで僕は“先生ボケ”しなくてすみました。
資本政策などの株式公開支援、企業オーナーの税金対策、事業承継対策などのプランニング。この時代に経験させてもらった仕事が、たまらなく面白かった。たかだか30歳過ぎの若造に、経営者が内聞にしたい悩みや相談事を真剣に話してくださる。驚くことばかりで、責任の重さを感じながらも、そのやりとりが新鮮でした。
こんなことがありました。ある企業オーナーに、資本政策として3つのケースを提案した際、僕としてはケース1がベストだとお勧めしたのです。結果、それが採択されましたが、あとになって、その会社の専務から聞いたのは「実はどのケースでもよかった」という言葉。方法論より、株式公開に向かって前に進むことが重要だったと。経営とは実に幅のあるもので、絶対の正解などないのです。これしかないという、専門家にありがちな見識の狭さを思い知りました。監査には会計処理という絶対基準があるけれど、経営にはそれがない。ある意味、対置した世界で様々なケースや経営者に触れるうち、やりがいが大きくなって、もう監査法人に戻る気はなくなっていました。
野村證券へ出向していた期間は3年半。「これを生涯の仕事にする」と決めた蓮見は、91年、8年間在籍した青山監査法人を辞す。転職先として選んだのは、当時50名ほどの陣容だった会計事務所「山田淳一郎事務所」(現・山田&パートナーズ)。資本政策、事業承継、資産運用などを手がける一方で、税金について手薄だと感じた蓮見は、それを得意とする同事務所で学び、さらに独立へと歩を進める。
監査法人時代の同期が山田先生の事務所に入っていたので、紹介されてのご縁です。面白そうな先生だと思ったとおり、実際、本当に自由に仕事をさせていただきました。仕事内容は野村證券時代と同じですが、僕が所内で新セクションを立ち上げたかたちです。外部から人を採り、証券会社と組んで法人顧客を開拓するなど、すべて自分で。意気軒昂というか、僕は「人がつくったルートをたどっても意味がない」くらいの勢いで生意気でしたから、山田先生も「好きにすれば」って感じだったと思いますよ(笑)。タックスはもちろん、戦略家でもある先生には、何よりビジネスを教わりました。
独立して、プロジェストという会社を設立したのは96年12月。ちょうど40歳でした。不安はなかったです。山田先生から「君が営業した先は持って行っていい」と言ってもらえたので、顧客数はけっこうありましたから。
振り返れば、プロジェストが実質稼働した97年は金融ビッグバンが始まったタイミングで、以降、毎年のように税制や会社法の改正が行われていた頃です。もともと、僕のように資本政策をやる会計士なんていなかったし、加えて、金融制度改革をキャッチアップしてセミナーなどもやっていたので、まさに、時代と自分のやりたいことが合致していたのです。課題を抱える企業オーナーや経営者の「これから」を共に考えるパートナーとして、役に立つことは最高のやりがいでした。そして、時代の一歩先を行っている、そんな手応えを感じていましたね。

株式会社船井財産コンサルタンツ代表取締役社長蓮見 正純



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.