

会計士の肖像
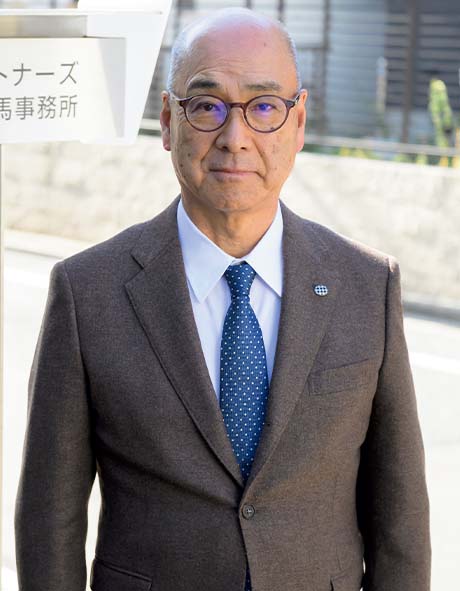
公認会計士加藤厚事務所
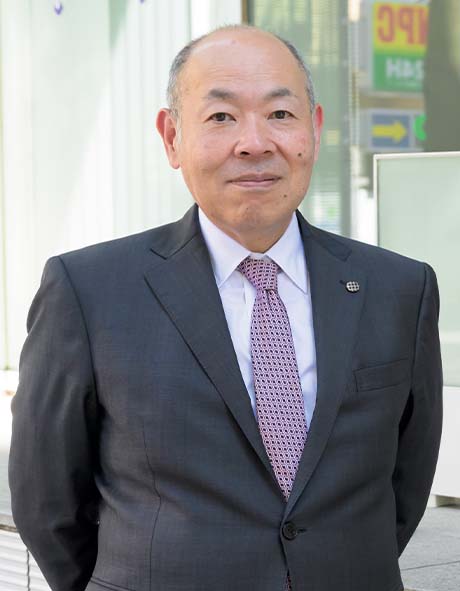
加藤 厚
加藤は08年に社長業に区切りをつけ、ASBJ(企業会計基準委員会)の常勤副委員長に就任。藤沼亜起氏からの声がかりだった。監査法人時代から、長年ASBJの非常勤委員を務めていたが、これを機にあらためて〝本腰〞を入れることになる。国際業務担当としてリーダーシップを発揮、ASBJ活動の国際化促進に貢献した。
非常勤委員の時代と合わせて通算10年間、日本の会計基準の設定に携わってきました。柱はIFRS。その解釈や適用の普及に努め、任意適用企業を支援し、さらに日本基準の国際化に努めてきたわけですが、いずれIFRSを強制適用にすべきだと考えている私にとっては、まだまだ道半ばです。
最大の問題としては、今の日本には4つの会計基準が併存していること。伝統的な日本の会計基準、アメリカ基準、ピュアなIFRS、そしてこれを日本に合うよう手直ししたJMIS(修正国際基準)。JMISができる前ですら、国際会議の場で私はよく質問されていました。「先進国の日本に3つも会計基準があるのはおかしい。決算書を比較できるのか」と。それが今は、4つ。実際に多く使われているのは、伝統的な日本の会計基準とピュアなIFRSだけで、あとの2つはほとんど未使用ですが、海外から見れば、日本は4つも基準がある〝不思議な国の会計〞。当然だと思います。
日本の会計制度の将来の方向性について、もっと主体性ある意見を世界に発信していかないと。一時はIFRSを使おうとしていたアメリカも、政権交代で話はガラリと変わった。さらには、私が昔から携わってきた国際会計基準づくりの本丸、ロンドンもEUから離脱。世界中で吹き荒れる昨今の反グローバル主義によって、残念ながら延々とかかわってきた会計基準の国際化の流れが大きく変化するのではと危惧しています。あまりにもグローバル、グローバルといわれてきたから、会計、監査の世界にも揺り戻しがきて、場合によればいったんローカル化し、そして将来また、正しい意味での国際化に向かう――今はその境目にあるような気がします。私が監査法人にいた時も、監査法人の経営は、グローバル化とローカル重視のどちらがよいのか、その折衷のグローカルか?と、常に議論はしていましたけど。
昨年7月、加藤は、IESBA(国際会計士倫理基準審議会)での活動と、その功績が認められ、第9回「公認会計士の日大賞」を受賞。「違法行為発見時の職業会計士の対応」にかかわるプロジェクトで、タスクフォースのメンバーとして新基準をまとめ上げたことが大きい。これは国際的にも注目を集め、会計士の重要な役割を国内外広くに示すこととなった。この受賞は、加藤の幅広い国際活動による長年の業界貢献に対するものでもある。
自分が職業倫理の仕事をやるとは、思ってもいませんでしたが、会計士協会から依頼があったのです。大きな監査不祥事が起きて、日本の監査が国際的に批判を浴びている頃で、倫理基準をつくる国際機関に日本から代表を出したほうがいいという背景があったのでしょう。私が関与してきた会計や監査基準の国際会議と大きく違うのは、審議会メンバーの多様さです。もちろん会計士メンバーが多いですが、倫理となると弁護士やアナリスト、規制当局などといった畑の違う専門家メンバーたちと議論することになります。
倫理基準審議会では、日本のマスコミにも大きく取り上げられた違法行為発見時の対応ルールをまとめました。従前、会計士は財務諸表に不正があった場合に指摘をしてきましたが、今度は会計以外の不正についても、気づいたら当局に通報するという新しい国際ルールになったわけです。昨今、違法残業、製造業における品質不正、建設業不正などが増えており、そういう非財務情報の不正も対象なのかと。もっとも、日本に導入する場合はすべてではなく、金融商品取引法で規制されていることが通報対象になりますが、いずれにしても厳しいルールです。
この議論をする時、前に述べた畑の違う海外の審議会メンバーたちは、「世の中の不正に対応するのは会計士の役割である」という論調でくる。とはいえ、会計士は法律全般に通じた弁護士や警察ではないでしょう。このあたりが噛み合わず、しかも英語での議論ですから、なかなか難しい。
でも、見方を変えれば、海外ではそれだけ会計士に対する期待が高く、会計士はパブリック・インタレストに資するために存在するという感覚が強い。残念ながら、日本以上にね。職業倫理という観点はビジネスに直結しないものだから、日本ではまだ関心が低いのが実態です。〝倫理〞は、何かとうるさい、堅苦しいというイメージがあるからでしょう。しかし、日本における最近の様々な不正事件を見れば、やっぱり最後は倫理。どんなに立派なルールや基準をつくっても、それを守る人に倫理観がなければ意味がありません。職業倫理はとても大切だし、これからは日本独特の小さな社会での倫理ではなく、もっとオープンな国際感覚での倫理が必要になってくる。日本が生き残るためには、どうあってもグローバル化は避けて通れないのです。だからこそ私は、確かな倫理感と国際的素養を備えた会計士が一人でも多く育ってほしいと、心から願っているのです。
※本文中敬称略

公認会計士加藤厚事務所加藤 厚
[兼業]
スミダコーポレーション株式会社 社外取締役
ユニゾホールディングス株式会社 社外監査役
[専門家としての過去の対外活動]
国際会計士連盟(IFAC)・国際会計士倫理基準審議会(IESBA)ボードメンバー/日本公認会計士協会・常務理事/ 金融庁・証券監督者国際機構(IOSCO)関係担当官テクニカルアドバイザー/企業会計審議会臨時委員等/国際会計基準委員会(IASC)・金融商品起草委員会委員/(財)企業財務制度研究会「わが国会計基準の国際的調和化に関する研究委員会」委員長/中央大学専門職大学院
国際会計研究科特任教授等/早稲田大学大学院会計研究科非常勤講師/日本監査研究学会理事/日本内部統制研究学会理事/ほか多数



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.