

会計士の肖像
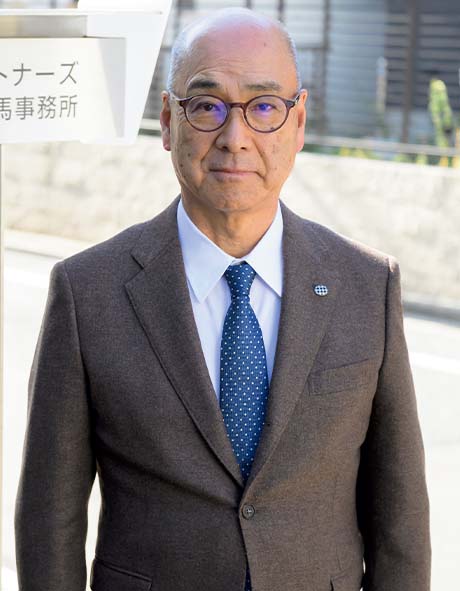
公認会計士加藤厚事務所
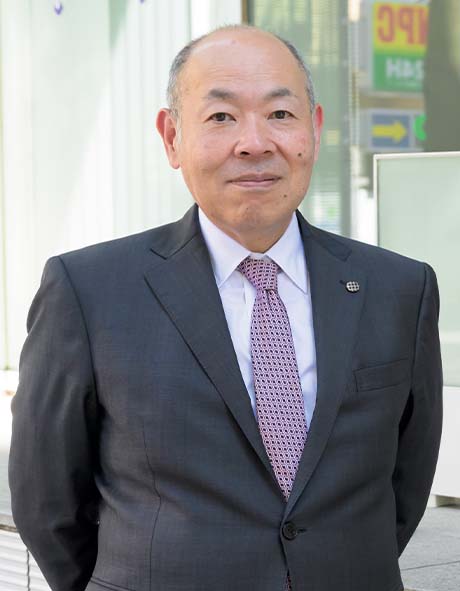
加藤 厚
遡れば中央監査法人時代から、加藤は長きにわたって公的・対外的な活動に携わってきた。日本公認会計士協会はもとより、関係省庁における様々な審議会、国内および国際的な各種審議会・委員会のメンバーとして力を尽くした。その経歴書には、活動項目がズラリと並ぶ。多面的ではあっても、専門家としての活動目的は「日本の会計と監査の国際化」だ。89年、当時のIASC(国際会計基準委員会)の金融商品起草委員会に日本代表として参加したことが、その皮切りである。
あの頃はまだ金融商品の国際会計基準がなく、それを新しくつくろうと動いたのがIASCの金融商品起草委員会。個別基準のプロジェクトですが、私にとって会計基準づくりの〝出だし〞になったものです。本格的な国際委員会にも初めて参加しました。起草委員会なので、参加者は10カ国くらいと規模は小さく、皆で親しくやれたのはよかったけど、英語での議論にはかなり苦労しました。デリバティブなど先進的な金融商品という未開拓分野でしたしね。ここでつくった草案と基準が、現在のIFRS第9号(金融商品の分類と測定)につながった。金融商品会計基準の原点に携わったという意味で、強く記憶に残っています。
時期を重ねてかかわっていたのがIOSCO(証券監督者国際機構)の活動で、10年近く大蔵省(現金融庁)担当官のテクニカルアドバイザーを務めました。年に4、5回ほど世界中の都市で会議があったので、一番ハードだったかもしれません。日米会計基準の相互承認交渉からスタートしたのですが、結局2000年に、IOSOによる国際会計基準(IAS)コアスタンダードの批准をするという作業を延々と行いました。これらの活動は、のちの日本の会計基準国際化、いわゆる会計ビッグバンの起爆剤となったともいえます。この時期、海外の当局と議論を重ねに重ねてきたことが、日本における今のIFRS任意適用の流れに結びついているんです。もう昔の話ですが、業界の歴史を刻んだ場面に身を置けたことはやはり記憶に強いし、刺激的でしたね。
これらの活動に加え、国際部門責任者として法人運営にかかわり、C&L関係の国際会議も多かったから、海外出張は実に頻繁でした。今はもうない超音速のコンコルドで、ニューヨークからロンドンへ駆けつけたり。監査という本業もやりながら、官民の専門家業務もこなし、今にすれば我ながらよくやった(笑)。体はきつかったけれど、多分、それをはるかに超える面白さがあったんでしょう。
07年、あらた監査法人を定年退職した加藤は、ヘッドハンティングされ、コントロール・ソリューションズ・インターナショナル株式会社の社長に就任。米国のコンサルティング会社の日本子会社立ち上げに際し、舵取り役を託されたのである。事務所なし、スタッフなし、顧客なしの〝ないない尽くし〞の始まりだったが、挑戦を好む加藤は、また違う場へと踏み出した。
本当にゼロからのスタート。人材採用がうまくいかず頭を抱えたこともありました。ただ、ちょうど日本でJSOX(内部統制)が始まった頃で、内部監査やリスクマネジメントなどの需要はあったし、業界の人脈も生かして業容は早期に拡大、同業他社の吸収合併も果たすことができました。
勉強になったのは、複数の会計基準を使ったこと。直接の親会社はアメリカの会社ですが、その上の親会社はフランスの上場会社で、会計基準は日本、アメリカ、IFRSの3基準を使う必要があったから。大変だったのはプレッシャーの厳しさです。アメリカは徹底した結果主義でしょう、本社のボスから何度も電話があって、「新しい仕事をもっと取れ」とか、がんがん言われる。60代半ばにして(笑)。やはり民間会社は違うなと実感しつつ、会社経営の難しさを学びました。
私は何事にもやりがいが大切だと思っていて、タケノコではないですが3年が一つの節目だなと。長く同じことをしていると飽きてくるし、マンネリ化する。振り返ると、実際3年から5年タームで、私は常に新しいことに挑戦してきたような気がします。だから、いつも面白がれるんでしょうね。

公認会計士加藤厚事務所加藤 厚
[兼業]
スミダコーポレーション株式会社 社外取締役
ユニゾホールディングス株式会社 社外監査役
[専門家としての過去の対外活動]
国際会計士連盟(IFAC)・国際会計士倫理基準審議会(IESBA)ボードメンバー/日本公認会計士協会・常務理事/ 金融庁・証券監督者国際機構(IOSCO)関係担当官テクニカルアドバイザー/企業会計審議会臨時委員等/国際会計基準委員会(IASC)・金融商品起草委員会委員/(財)企業財務制度研究会「わが国会計基準の国際的調和化に関する研究委員会」委員長/中央大学専門職大学院
国際会計研究科特任教授等/早稲田大学大学院会計研究科非常勤講師/日本監査研究学会理事/日本内部統制研究学会理事/ほか多数



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.