

会計士の肖像
日本公認会計士協会
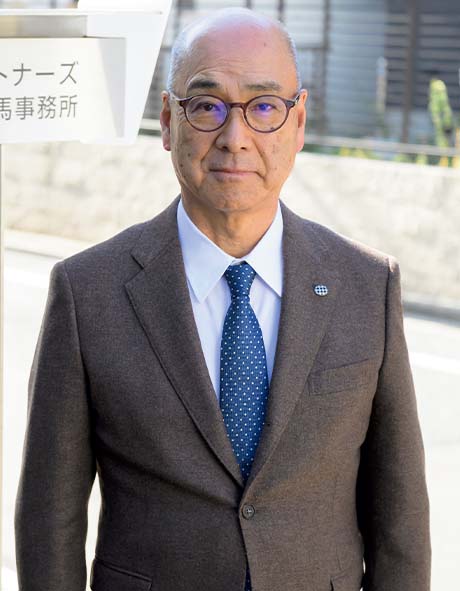
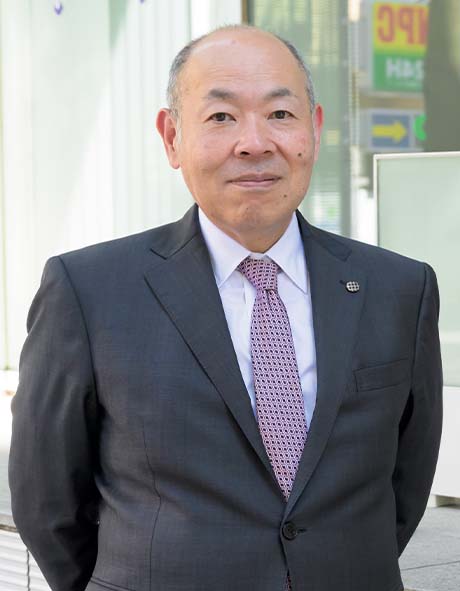
前会長(現相談役)増田 宏一
大手町会計事務所が実質解散となったのち、残ったメンバーは複数の他事務所と合併し、新和監査法人として再生。増田は34歳でパートナーとなった。85年には朝日会計社と合併、監査法人朝日新和会計社が設立され、増田は48歳で代表社員に就任する。以降、数度の合併を経ても、常に代表社員として長いキャリアを積んできた。主に金融やメーカー、流通などの上場企業を担当し、その数は約50社にのぼる。
個別思い出せば、話しきれないほどの“山や谷”がありますよ。僕は根が能天気なのか、最後はなるようにしかならないというタイプでね。物事にパーフェクトはないが、できる限りのことをしたならば、何があっても泰然と受け止められる。
10年ほど前ですが、強く印象に残るうれしい出来事がありました。僕は監査責任者として、古い名門の商社を担当していたんです。業績が厳しくてね、あと1年持つかどうかわからない状態。このままでは「継続企業の前提がある」とは書けないよと、上場廃止や経営破綻の危険性を意見したんだけど、経営側はなかなか公開しようとしない。ウミは全部出せと、監査証明業務を断られるのを覚悟で、かなり厳しいことを言ったんですよ。結果、偽りのない声明を出すということで、親会社や金融機関から救済が入った。実情が見えたことで、支援する側が本気になったのです。僕はそこまで計算してたわけじゃないけど、いい結果になった。
僕が日本会計士協会の会長になってから、当時その会社の専務だった人があいさつに来て、「あの時、増田さんに強く言ってもらえたおかげで会社は生き残れた」とお礼を言われてね。うれしかったなぁ。我々の仕事は、いわば予防医学。摘発することが仕事じゃないんです。危険性がわかっていれば、対応のしようがあるでしょ。「このままでは危ない」と、いかに早く言ってあげられるか。それが会計士の腕というものです。
貫いてきた姿勢は「会計のデパート」。監査をコア業務としながらも、増田には、会計士たるもの「税務もコンサルティングもすべて携わるべき」という信念がある。増田自身、個人事務所を持ち、長年にわたって企業の財務・経営コンサルを担ってきた。クライアントの成長が何よりの喜びだと、何度も口にする。まさに、先義後利の人。
残念ながら、日本の監査法人制度は特殊性があって、基本は監査業務しかできないでしょ。税務もコンサルも、僕は全部やるべきだと思っています。ビジネスを総合的に理解していなければ、本当は監査もうまくいかないんですよ。監査というのは「常識」。その幅が広いほど、客観性の幅も広がる。人を見る目も養われるのです。
会計というのは、経済や財政の状況を“見える化”する道具。企業に限らず地方公共団体でも公益法人でも、みんなどういう財政状態なのか、どう組織運営されているのか、広く説明するための道具なんですよ。それを担う会計士は、社会を透明化するのに非常に役立っている職業なのです。経済社会の重要なインフラ。その本来あるべき姿をきちんと見据えていれば、たとえば数々起きる不祥事に対する一つの歯止めになる、そう思っています。
日本公認会計士協会の会長として選任されたら監査法人は辞めると、事前に告げていた。公務はほぼ8割で、会計士としての業務を継続することもできるが、増田は専業とした。「どんなに公明正大であっても、事務所のためにやっているととらえられたくなかった」と言う。増田らしい潔さだ。3年間の任期中は、監査制度や試験制度など仕組みに対する整備、そして会計士の独立性確保を最大の課題として尽力。協会のガバナンス改革を進めてきた。
第三者として客観的な意見を述べる監査人の選解任や報酬などの決定権を、「監査される側」が持っているという現状。平たく言えば、監査される側は自分に都合の悪い会計士をクビにできちゃう。まだ“顧問”だと勘違いしている経営者も多いですからね。だから、両者の関係がねじれる。こんな制度になっているのは日本だけですよ。改革をすべきだと提言してきて、3年ほど前に国会で議論してもらったけれど、同意権までは与えられたものの、根本の問題は未解決です。我々は何か正しいことを始めようと思っても、どうしても法制度の枠内でしか動けません。
会計士の多くは、あまり政治好きじゃないんですね(笑)。法改正があって業務が拡大されたとなれば頑張るんだけど、枠組みを変えるために自ら発信してこなかった。会計基準などもそう。経済社会の実態に合わせて、本当はものすごいスピードで変わっていくべきなのです。「これがいい」と言わなきゃいけない。大切なのは、自律的に改革していくこと。自分たちがパブリック・インタレストを守るために、足元をきちっと固めることが必要なのです。
まだまだ、ゆっくりしたいとは思いません。だって、若い人たちに目覚めてもらわなきゃ。僕も一会計士として、できる限りのことはやり続けます。パーフェクトはなくてもね。今は拘束時間が減った分、好きなゴルフに年30回は行きたいと思うぐらいかな(笑)。
※本文中敬称略

日本公認会計士協会前会長(現相談役)増田 宏一
金融庁金融審議会 専門委員、 財務会計基準機構 評議委員 株式会社企業再生支援機構 監査役 NKSJホールディングス株式会社 社外監査役 エーザイ株式会社 社外取締役(監査委員長)ほか多数
| vol.1の目次一覧 |
|---|



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.