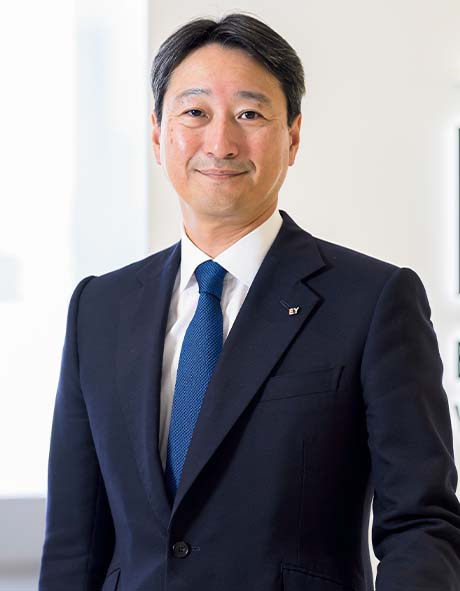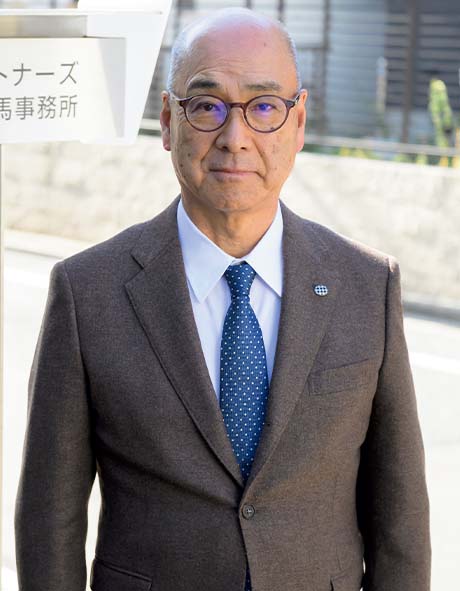


会計士の肖像
日本公認会計士協会
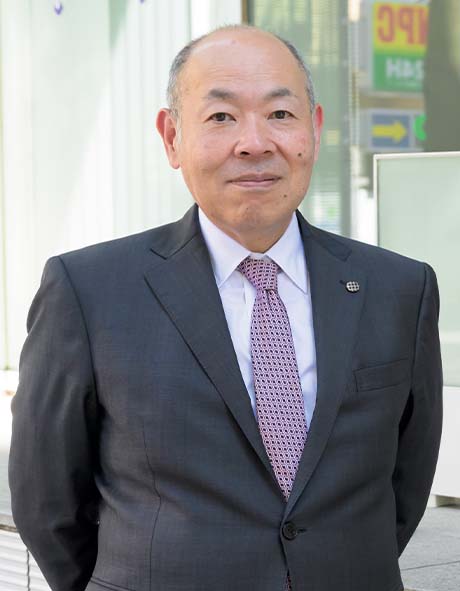
前会長(現相談役)茂木 哲也
監査法人でキャリアを積む一方、茂木は99年、会計制度委員会の専門委員として、日本公認会計士協会の活動に初めて参画する。折しも〝金融ビッグバン〟を背景に、新たな会計基準の策定が進んでいた。国がつくった金融商品会計基準に則して実務指針を策定するのが、会計士協会に課せられた任務である。その分野に詳しい茂木は、まさに〝適任〟といえた。
協会が担っていたのは、ルールに則って判断を下していく監査とはまったく違い、ルールそのものをつくる仕事です。金融商品に知見があったとはいえ、最初は戸惑いましたよ。
例えば、基準を適用するにも、実際の現場にはいろんなケースがありますから、こういう場合はこう、別の場合にはこう、とパターン分けして考えなくてはなりません。それらを整理して明文化すればいいのですが、それだけだと膨大な文字数になってしまいます。そこで、今度はそこから、ある程度多様なケースに適応できる抽象化を図っていく――。そんな業務を、他の委員たちと知恵を出し合いながら進めていくわけです。
大変でしたけど、このルールや仕組みをつくっていくという仕事にも、大きな手応えを感じました。同時に、協会に来ている他の法人の人たちと話をしていると、恐らくずっと自分の法人にいたら見つけられなかったものを発見できるようなことも、けっこうあったんですよ。
特定の取引に関する会計処理などについても、よく意見交換しました。そうすると、自分とは目の付けどころというか、いろんな要素があるなかで何を重視するのか、というウェイトの置き方が違ったりするわけです。そういうところに、法人の特徴が出るのも面白かった。まあ、たいてい結論は同じになるのですが、時には最後まで意見が異なることもありました。
そういうやり取りをしていて、あらためて気づかされたのは、違う意見を持つ人の言うことをじっくり聞くのって大事だな、ということ。昨今は、自らの思うところをはっきり主張すべし、という風潮もあるのだけど、人の意見にもちゃんと耳を傾ける必要がある。そうしないと、本当に正しい結論は、導けないように思うんですよ。きれいにまとめれば、多様性の尊重です。そんなことも、僕は協会の仕事を通じて体得できた感じがしています。
以来、一貫して会計士協会の活動に勤しんだ茂木は、13年に理事に就任する。その時には、「このまま副会長になるのか、会長を務めるのか」という思いもあったのだという。ところが、15年、東芝の会計不正事件が発覚したことで、出身の新日本監査法人が金融庁に業務改善命令を受ける、という思わぬ事態が発生する。急遽法人に呼び戻された茂木は、経営専務理事意見審査本部長に就任し、組織立て直しの役割を担うことになった。
私も含め新日本にいた人間は、あの事件を決して忘れるべきではない、というのが今に続く思いです。あえて表現すれば、我々は〝犯人を取り逃がした警察〟でした。そのことで、投資家を含めて不利益を被った人が、どれだけいたか。信頼の下に監査を任されている我々が、万が一その任務を全うできなければ、社会にこれだけ多大な迷惑をかけてしまう。その自覚は、ずっと持ち続けなければなりません。
問題が起きたのは、監査のプロセスのなかで、機能していない部分があったからにほかなりません。それはどこで、どうしたら機能不全を正せるのか。業務改善命令を受けて我々が取り組んだのは、ひとことで言えば、そうした見直しでした。
個人的には、それが意見審査本部長としての仕事。一方、専務理事としては、実際に監査に携わっている人たちをどう勇気づけていくのか、というミッションがありました。社会的な批判にもさらされるなか、モチベーションを維持し、監査品質の向上に取り組んでもらうというのは、法人の将来を考えた時、避けては通れない課題でした。
こういう場合にキーになるのは、法人の本部と監査チームとの関係性です。実際の監査においては、企業がこういう会計処理をしたい、という意向を示した時に、それを認めたい監査チームと認めない本部、というパターンで対立の生まれることがあるわけですね。議論は当然必要ですが、ともすれば本部の側が、「危ういものは全部NO」という姿勢で対応したりする。不祥事を起こして、保守的になりがちな組織においては、なおさらその傾向が強まるかもしれません。でも、それでは現場の気持ちがもたないのです。
本来、両者は上下関係ではなく、役割分担であるべき。僕は、「向き合うのは、本部と監査チームではなく、法人とクライアントです。一体感を持って、クライアントにとってベストな結論を探していきましょう」ということを言い続けました。
同時に、自分には、監査チームから何を言われても怒らない、という掟を課したんですよ。仮に「やはり御社の意向には添えません」という結論が出たとして、そのことを辛い気持ちを抱えて話しに行くのは、現場の担当者です。彼らに尊大な態度は取れない、と思いましたから。
こんなふうに言うと、物わかりのいい上司みたいですけど、自分が監査チームにいた時に、本部とクライアントの板挟みになって、きつい思いをした経験がけっこうあったからですね。ただでさえ大変な時に、これ以上現場を追い込んではいけないというのは、ごく自然な感情だったようにも思います。
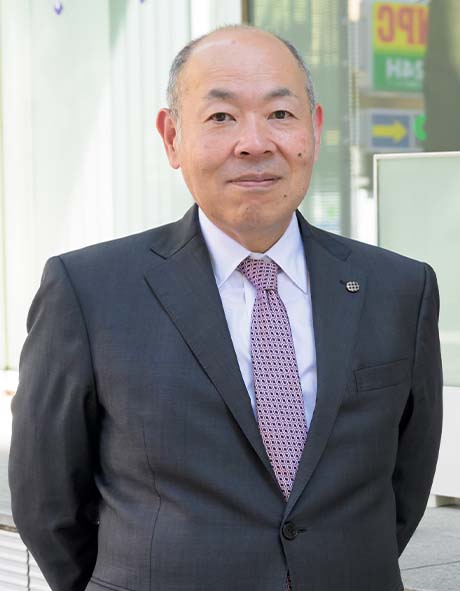
日本公認会計士協会 前会長(現相談役)茂木 哲也
| vol.79の目次一覧 |
|---|



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.