

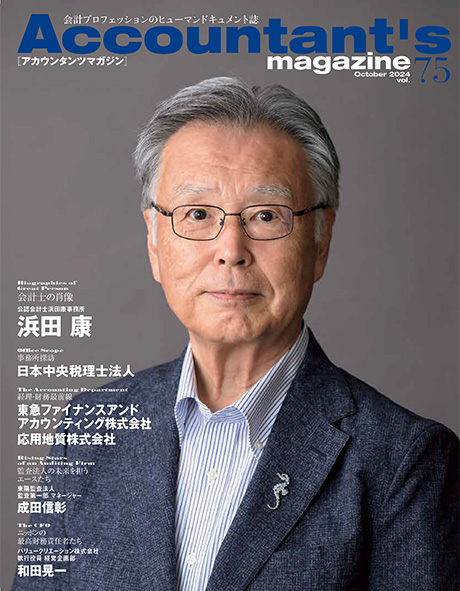
会計士の肖像
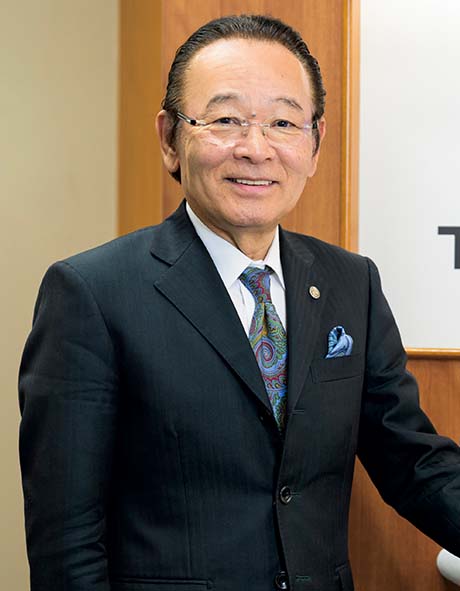
公認会計士浜田康事務所
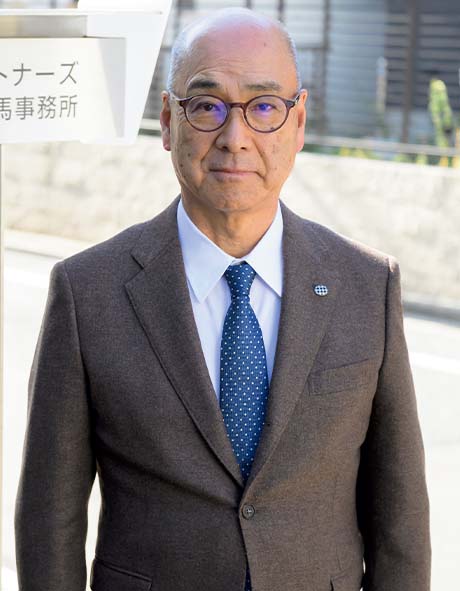
浜田 康
因縁めいた関係もある。カネボウ粉飾決算事件の際、中央青山監査法人に検査に入ったのは当の証券監視委で、「組織ぐるみじゃないか」という観点から、幹部だった浜田も調べを受けた。書棚や書類の詰まったダンボール箱すべてを一つひとつ調べ上げる光景は、今も鮮明に覚えている。「あの監視委員会の委員になるのかと(笑)。これも巡り合わせですかね」。
委員本人が調査対象に行くことはありませんが、委員会のなかに現場調査・検査を担当する複数のチームがあって、そこから挙がってきた重大かつ悪質な事案を議論し、決裁までもっていくのが委員会の役割です。行政処分か刑事告発か。前者ならば金融庁に勧告し、刑事事件のほうは検察庁に告発する。市場の規律を守るという意味で、ペナルティを課すことができるのは証券監視委だけですから、言うまでもなく非常に重要な機関です。
調査結果は委員会を開く前に渡されるのですが、難しい事案が多く、説明を聞くにも、資料を理解するにも時間がかかりました。決算絡みならまだしも、私の専門分野ではないインサイダー取引や相場操縦などは骨が折れましたね。仕事を通じて痛感したのは、時代の変化です。例えば、相場操縦でいえば、昔は相場師みたいなプロがやっていたのに、ネット社会においては、一個人の素人でも操縦できてしまう。自宅をディーラールームにして、数秒で取引ができる時代ですから……。
また、監査人の立場としては、上場会社の粉飾が気になるところですが、ここにも変化を感じました。ひと頃とは違って、上場したての会社とか、若くて小さな会社が粉飾するようになってきた。それも社長が指示してやってしまう安易な粉飾が散見されて、「困ったもんだな」と。
自著『市場の守り人』に書きましたが、証券監視委の本来の機能をもっと強化させるべきです。アメリカのように、証券監視委が独自の処分権限を持つとか、悪質性に応じて重い課徴金を課すことができれば、抑止効果も上がると思うのです。法改正が必要なことには時間がかかるでしょうが、私なりに提言はしてきたつもりです。
6年間の委員会活動を終え、浜田は現在、日本公認会計士協会の自主規制モニター会議委員を務めている。名のとおり、協会が実施する自主規制の制度が適切に機能しているか、その運営状況をモニタリングする機関で、これもまた要請を受けてのことだ。
若い世代が頑張っていくのが本来で、私が出すぎるのはよくないと、心は隠居しているんですけどね(笑)。今は、求められればお手伝いをする、伝えるべきことは伝えていくというスタンスで、仕事にあたっています。
長く監査畑にいて、様々な会社を見てきましたが、絶対的に言えるのは、潰れない健全な会社が経済を支えているということ。そして、会社同士のビジネス、取り巻くステークホルダーとの関係において、そこに信頼関係があるからこそ、経済は好循環するのです。それが不変の真実なのに、粉飾はどうにも跡を絶ちません。一時の安寧を与える粉飾は、麻薬のようなもの。会社の正常な倫理観を麻痺させ、やがては再起不能になるまで蝕んでいきます。株主だけでなく、従業員や取引先、零細な下請けや外注先にとって、避けられたはずの不幸が起きるのです。
粉飾事件が起きた時、監査法人や会計士は「なぜ粉飾を見つけられなかったか」と責められますが、それより大事なことは、「なぜ不正をしない会社へと導けなかったのか」です。これこそが、会計士の最重要の使命。こうした社会的使命が課せられているからこそ、やりがいが大きく、人生を懸けるにふさわしい職業だと思えるのです。
昨今は、制度改革の波やコロナ禍の影響を受けて、監査の環境も変わってきました。会計士も難しい職業になっているかもしれません。大手の監査法人においては、場合によっては、PCに入っているプログラムを実行しているだけで一日が終わるという話も聞きます。もちろんIT化によるメリットはあるけれど、詰まるところ、粉飾決算は誰がやるんですか?という話。AIが指示するわけじゃないでしょう。経営者なり、財務部門の責任者なりが、「経営が危ないから決算を偽らざるを得ない」と発案するわけです。どんなにIT化が進もうと、粉飾を思いつくのも実行するのも人間なんです。
やはり対面で話し、この人が言っていることは本当かな、信用できるかなと慮りながら、深く掘り下げていくのが監査の本質。そうした監査人としての気概、泥臭さみたいなものは、今のような時代だからこそ、改めて重要だと思いますね。
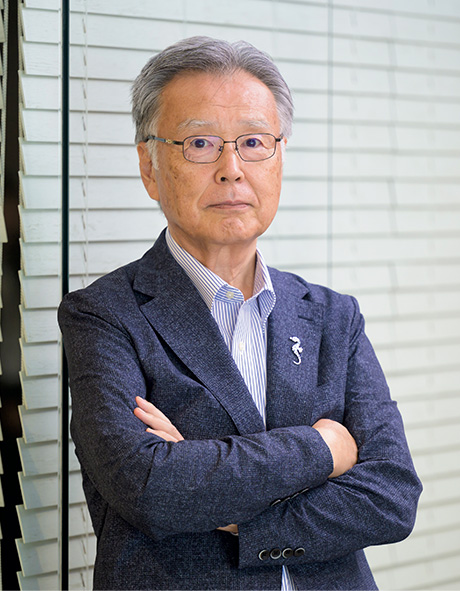
公認会計士浜田康事務所浜田 康
◎その他活動
筑波大学大学院非常勤講師(1997年~99
年)、電気通信大学非常勤講師(1999年~
2002年)、日本放送協会入札契約委員会委員長
(2015年~16年)、証券取引等監視委員会委
員(2016年~22年)、日本公認会計士協会自主
規制モニター会議委員(2023年~)。
| vol.75の目次一覧 |
|---|



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.