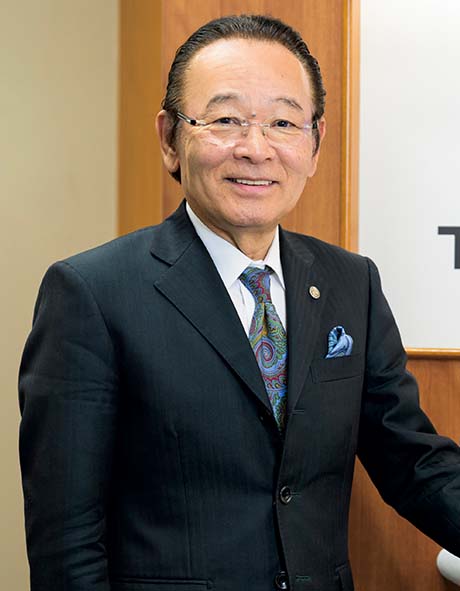


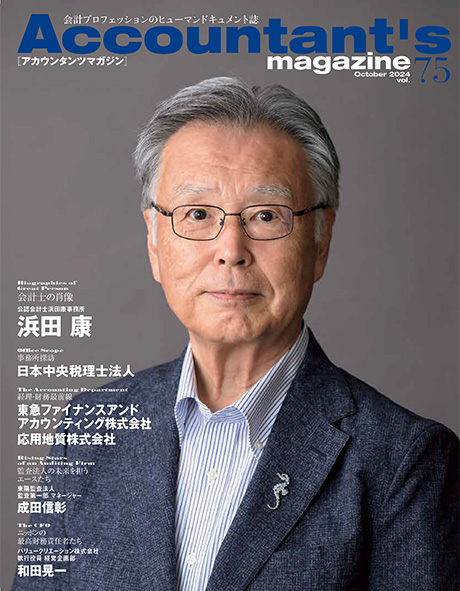
会計士の肖像
公認会計士浜田康事務所
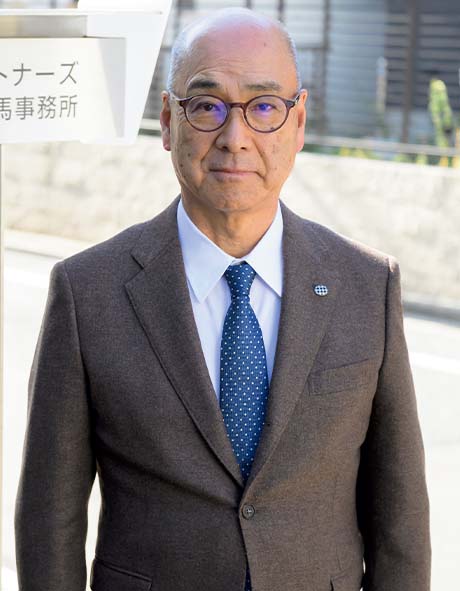
浜田 康
会計士業は経済活動の高まりに伴って多様化、国際化し、80年代中頃からは大手監査法人の合併が相次いだ。中央会計事務所も幾度の合併や名称変更を経て、その規模を拡大。00年には青山監査法人との合併によって「中央青山監査法人」となった。そして、カネボウ粉飾決算事件が発覚したのは5年後、追って同法人は廃業を余儀なくされる。この時期、浜田は理事として一連の渦中に身を置いていた。
純粋な外資系である旧青山との合併については、両法人に快く思わない人たちがいたのは確かですが、私自身はぜひ一緒にやるべきだと考えていました。文化や経歴の違う事務所同士が合併するのだから、互いにそれを生かさないともったいないと。例えば、同じクライアントでも、それまで国内監査と国際的な監査を別の法人が担当していた場合は、合併によって一本化できるわけです。国内外、一気通貫で監査ができるのは強みになるし、クライアントにとっても非常にメリットがあります。そういう効果を生かすことが、合併の本来だと思っていました。
しかしながら……カネボウ粉飾決算事件が起きてしまった。これは、あまりに大きかった。粉飾額もさることながら、担当会計士が、カネボウと一緒になって長期におよぶ利益操作をしていたという根が深い事件だっただけに、結果的には、監査法人として立ち直れなくなってしまいましたから。
問題は重々理解し、厳しい処分も想定していました。ただ、事件のことは直接わからないわけです。特に若いスタッフにしてみれば、新聞やテレビでしか状況がわからない。それで自分が担当する会社に行って対応していると、気持ちが塞ぎ、悪い空気にもなります。当時、私は理事として、連日のように知る限りの現状説明に追われていました。また、業務においても、ほかのチームがやっている監査を互いに調べ上げるとか、監査体制を徹底的に見直して自主ルールをつくるとか、必死の努力はしてきたつもりです。
そういう努力もあって、2カ月の業務停止処分を終えれば何とか存続できる、そう考える人は少なくありませんでした。でも、最終的には廃業という意思決定が下され……「きたか」と。その時に頭をよぎったのは、父親の会社の倒産でした。「自分もか」。せっかく会計士になったのに、同じことになってしまったと、何とも言葉にできない複雑な思いでしたね。
07年、浜田は担当クライアントを共同監査していた関係から、あずさ監査法人に移籍。本部理事に就任し、法人運営に携わりながらもずっと監査の前線に立ち続けた。退職した時は61歳で、「当面はのんびりしよう」と思っていたが、ほどなくして要請があり、青山学院大学大学院(会計プロフェッション研究科)で特任教授に就く。ここを皮切りに、浜田は新たなステージで活動の幅を広げていく。
会計専門家を目指す人に教えるのは初めてで、最初は手探りでした。というのも、特に監査においては、大学で教える内容と、現場のありようがけっこう違うんですよ。私としては経験をもとに、実務はどうなっているのかを主眼に教えるようにしてきました。面白かったし、教える前の準備を通じて、改めて勉強になりましたよね。
本当は70歳まで続ける予定だったのですが、1年半くらい経ったところで、今度は証券取引等監視委員会(以下、証券監視委)から「委員に」という話があったのです。これもまた新たなステージ。違う次元で仕事をしてみたいと思い、大学には申し訳なかったけれど、途中で辞めて動くことにしました。
証券監視委の委員は、公的機関のしかるべきポジションに就いていた方々が多いので、そういう経歴のない私になぜ声がかかったのか、意外でした。考えられるとしたら、先の大学院で教えていた時期に出した『粉飾決算』という本がきっかけかなと。
もともとは、長銀の粉飾決算事件を検証していたんです。これは、罪を問われていた旧経営陣が最終的には刑事、民事ともに無罪になりましたが、会計の世界の人間にすればまったく釈然としない話で、非常に気になっていたのです。そこにきて、15年には東芝の不正会計問題が発覚。東芝が長銀の判例に則って無罪になれば大問題じゃないか――個人的にそう思い、長銀、三洋電機、東芝の粉飾決算問題を徹底検証したのがこの本です。それが目に留まったのかもしれません。
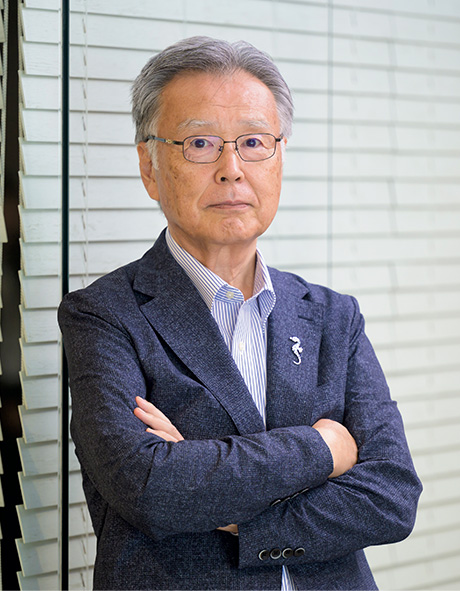
公認会計士浜田康事務所浜田 康
◎その他活動
筑波大学大学院非常勤講師(1997年~99
年)、電気通信大学非常勤講師(1999年~
2002年)、日本放送協会入札契約委員会委員長
(2015年~16年)、証券取引等監視委員会委
員(2016年~22年)、日本公認会計士協会自主
規制モニター会議委員(2023年~)。
| vol.75の目次一覧 |
|---|



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.