

会計士の肖像
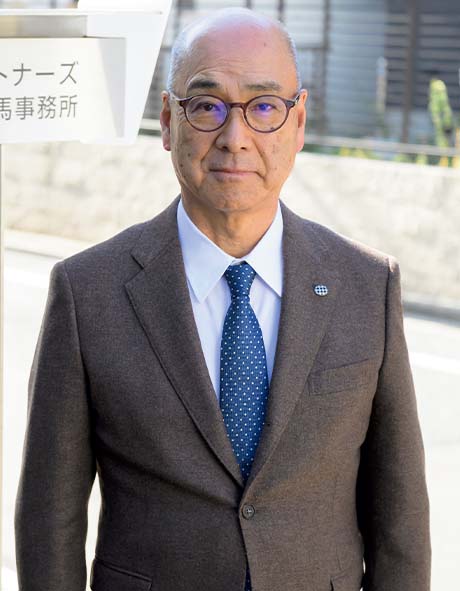
奥山会計事務所
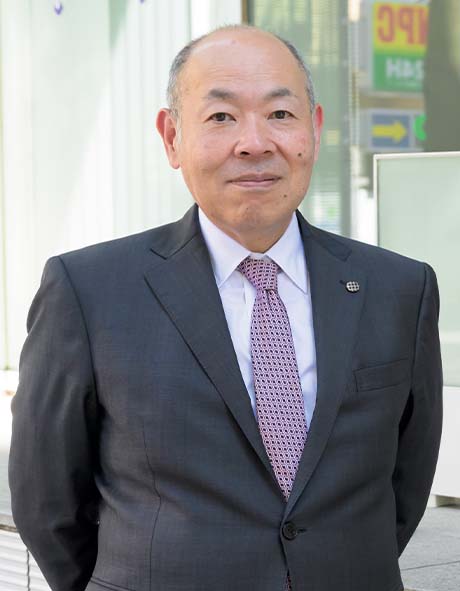
日本公認会計士協会 相談役奥山 章雄
会計士協会会長としての奥山は、このほか法制審議会会社法部会に委員として参加、同法の制定(05年6月成立)に向けた議論に加わった。また、02年1月には、監査基準の10年ぶりの大改訂が行われた。監査で「継続企業の前提に重要な疑義あり」と判断された場合には、監査報告書にその旨の記載を義務づけることが盛り込まれるなど、これも画期的な出来事だった。このように、言葉どおり息つく暇もない3年間を過ごした奥山は、04年7月、任期満了で退任し、古巣に戻る。そこは、職員4500人を擁する業界最大手の中央青山監査法人となっていた。翌05年5月、今度はその理事長となるのだが、待っていたのは青天の霹靂としか言いようのない事態だったのである。
法人に戻って、さて自分はここで何をやるべきか、と考えながら内部資料を眺めたりしていたんですね。そうしたら、監査の品質という点から、気づいたことがあった。全国にヒアリングに入ってみたら、案の定、監査のやり方を全面的に見直さないとまずいのではないか、という状況が蔓延していたわけです。ひとことで言えば、対象の会社をいろんな方向から見るような、深い監査ができていませんでした。
その危機感を研修会で訴えたところ、「では、お前が改革の先頭に立て」と。それで、選りすぐりのメンバーを集めて具体的なプランを固め、体制も整えて、さあ実行、というタイミングでした。東京地検特捜部がカネボウの粉飾決算に関与したとして、中央青山の会計士4人を逮捕したのです。理事長に就任して、2カ月後のことでした。
特捜部は、私の自宅にも家宅捜索に来ました。でも、直前まで協会の仕事にかかり切りだったのだから、何も出るはずがありません。恐らく〝悪事を働いた組織の親分〟のところを調べています、という地検の社会に対するアピールだったのでしょう。
事件は、監査担当責任者が刑事事件に問われるという、法人にとって厳しい結果になりました。しかし、そもそも監査人が一人罪を問われるような性格の事件だったのか。06年5月、金融庁が法人に2カ月の業務停止命令を出したことなども含め、今でも言いたいことは山ほどあります。
ただ、自分自身のことを顧みると、やはり外にいすぎたのかな、という思いもありました。もう少し足元に気を配るべきだったかもしれない、というのは私の反省です。
業務停止命令を受けて06年に理事長を辞任した奥山は、個人として設立した奥山会計事務所の所長として、再出発する。「会社の仕組みや業務の流れなどについて、それなりの見方ができるようになっていた」という蓄積を生かした経営のアドバイス、コンサルティングが仕事の柱である。折しもコーポレートガバナンスの重要性が強調され始めたことも、自身のビジネスにとっては追い風となった。
会社が継続して成長しているかどうかは、ガバナンスにかかっています。例えば、工場の人間は生産の最適化を、営業は売り上げを追求します。しかし、その組み合わせがうまくいっていないと、会社全体として十分な成果を上げることはできません。その全体を見るのは社長の役目なのですが、現実には、なかなか難しい。そこに我々のような第三者が入っていって、必要なサポートをするわけです。
私は、駆け出しの頃から、監査を通じていろいろな会社を見てきました。その経験を基に話しますから、社長はみんな真剣に聞いてくれるんですよ。
今の監査について感じるところを言わせてもらえば、あまりにシステム、コンピュータに頼り過ぎて、会計に現れた現象をどう理解すべきなのか、といった分析が不足しているような気がしてなりません。会計監査というのは、世の中の経済に影響を与える仕事なのだという覚悟、必死さがあれば、そうはならないと思うのです。
会計士法の改正の話をしましたが、実はあの時、私が最も心を砕いたのは、第1条に「公認会計士の使命」を明記することでした。他の士業にはあるのに、会計士には「何のためにいるのか」という明文規定がなかった。
この記事を読み終わったら、ぜひ公認会計士法第1条を開いてください。そこに書かれていることを忘れずに監査に取り組めば、必ず将来に結びつく糧を得られるはず。私はそう信じます。
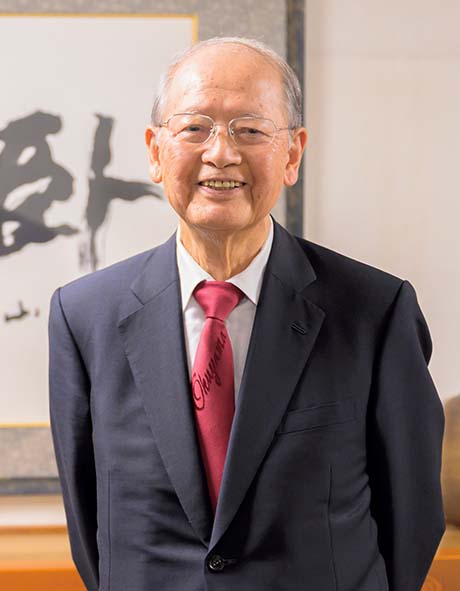
奥山会計事務所日本公認会計士協会 相談役奥山 章雄



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.