

会計士の肖像
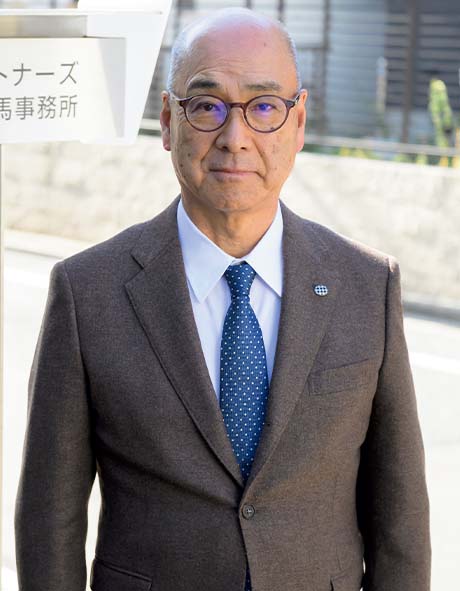
奥山会計事務所
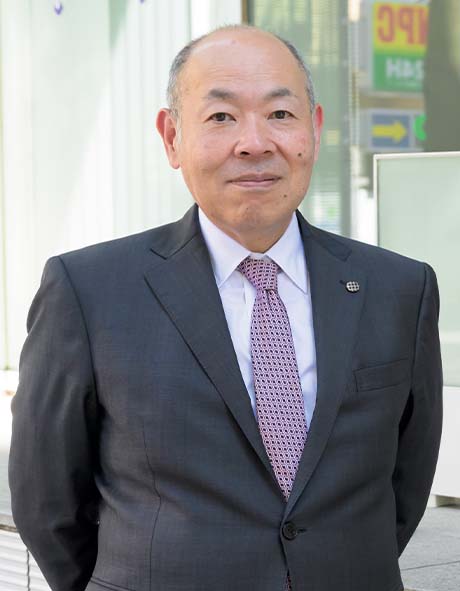
日本公認会計士協会 相談役奥山 章雄
やりがいのある監査業務をこなす一方、奥山は71年に会計士登録をした直後から日本公認会計士協会の活動にかかわり、会報委員会の委員などを務めた。79年には34歳の若さで理事となり、以来、徐々に協会の仕事が〝主〟となっていく。気がつけば、2004年に会長を退任するまで、実に25年の長きにわたり、役員として協会の活動に携わることになった。
協会の仕事をするようになったのも、村山先生の事務所に入ったからこそでした。自身が若くして役員をやっていて、部下にも協会活動を勧めていたのです。私に「理事選挙に立候補しないか」と声をかけてくれたのも、先生でした。
途中で役員を辞し、事務所に戻るという選択も、もちろんありました。ですが、さっきも言ったように、会計士に対する期待というか、時代の要請がこのうえなく高まった時期で、課題を一つ片づけるとまた次にやるべきことが出てくる、という状況でした。それも、会計士業界の周辺の問題から、だんだん法改正のような国レベルのテーマになっていった。そういうことに対応しているうちに、四半世紀が過ぎてしまったというのが偽らざる実感です。
副会長時代の忘れられない思い出に、公認会計士制度50 周年事業があります。私は組織委員会の委員長に任命されて、事業の成功のために奔走しました。
節目に当たって考えたのは、公認会計士が経済社会の土台を支える存在であることを、広くアピールする機会にしよう、ということでした。そこで考案したのが「あなたは、公認会計士を信じますか?」というキャッチコピー。これを掲げたポスターを作製し、主要駅に一斉に張り出したわけです。
当然、「信じられる存在なんですよ」ということを、逆説的に訴えたものでしたが、当の会計士から結構クレームもいただきました。「『信じますか?』とは何事だ、けしからん」と。でも、結果的には注目度十分で、日本経済新聞の広告賞を受賞し、同紙にはこのコピーをそのままタイトルにした社説も掲載されました。
この50周年事業では、当時の中地宏会長、高橋善一郎前会長、そして私の3人で御所に出向き、天皇(現上皇)、皇后(現上皇后)両陛下に会計士制度のご説明に伺う、という経験もしたんですよ。あれは、今思い返しても大変貴重な時間でした。
副会長時代には、それまで旧大蔵省の企業会計審議会が行ってきた会計基準設定の権限を民間に移譲させるため、受け皿となる企業会計基準委員会の設立に中心的な役割を担った。行政サイドの抵抗は強かったが、理解ある国会議員や経済界とも連携して〝国際水準〟への脱皮を訴え、当時の宮澤喜一大蔵大臣への直談判なども行った結果、01年の設立にこぎつける。そして同年7月、会計士協会の会長に就任。本人いわく「怒涛の3年間」が始まった。
会長時代の仕事の〝目玉〟の一つが、03年の公認会計士法の大改正でした。大きな問題となったのは、折しもアメリカでエンロン事件などを契機にSOX法が制定され、その内容を日本の改正法にも盛り込もうという動きがあったこと。全面的にその仕組みを入れてしまうと、会計士業界が自主規制機能を失ってしまう懸念がありました。
会計士自身が自ら規律を維持する制度は不可欠だと考えていた私は、法案が固まるまでの間、何とかその動きを押し戻そうと、規制当局である金融庁や国会議員と、丁々発止のやり取りを続けました。結果的に、改正法で新設された審査会が協会の品質管理レビューを前提とするものになり、業界の自主規制が守られた時には、心底ほっとしましたよ。
バブル崩壊による銀行の不良債権問題に絡んで、竹中大臣から金融分野緊急対応戦略プロジェクトチームに入ってもらいたい、と要請を受けたのは02年でした。協会の会長という立場で受けていいものかどうか、迷いがなかったと言えば嘘になります。しかし、会計が論点になっている以上、専門家として逃げるわけにはいかない、という気持ちで加わることにしました。
とはいえ、そこでの決定は、その後の監査の基準になります。その監査が銀行の生殺与奪を握ることになるわけですから、自らの責任の重さを自覚させられました。
骨が折れたのは、メディア対応です。会計士への理解を深めるためにインタビューなどには積極的に応じていましたが、この問題に関して言えば、例えばキーである銀行の「繰延税金資産」とは何かが、記者の皆さんはまったく理解できない。必死にレクチャーしても、限られた時間では限界があります。連日の〝夜討ち朝駆け〟の対応にへとへとになりながら、なかなか正確に書いてもらえないのですから、もどかしい気持ちでいっぱいでした。
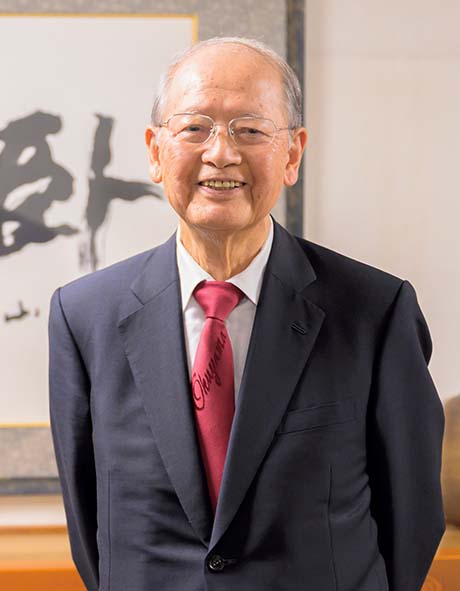
奥山会計事務所日本公認会計士協会 相談役奥山 章雄



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.