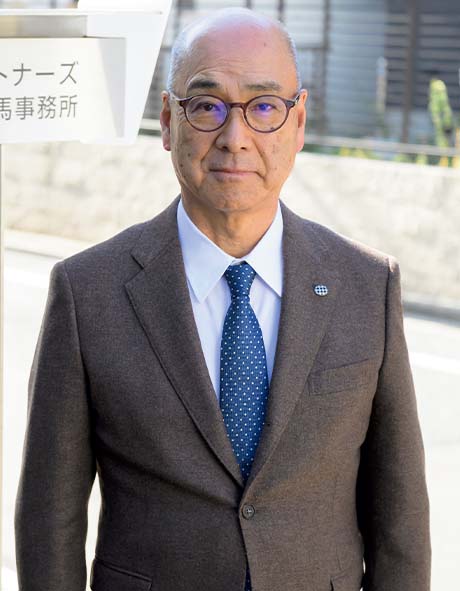


会計士の肖像
奥山会計事務所
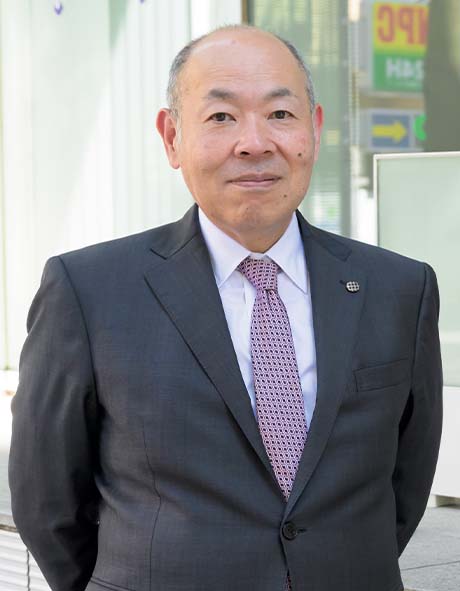
日本公認会計士協会 相談役奥山 章雄
大学に平常を取り戻した、という達成感は十分だったものの、その活動に勤しんだことによるブランクは大きかった。肝心の会計の勉強は、ほとんど手つかずのままだったのだ。公認会計士試験の突破に目標を定めていた奥山は、その年の7月に受験するものの、結果は予想のとおりだった。
試験問題の真意さえつかめずに、多くの問題について「それはさておき」と前置きして、青木先生から習ったことを書き連ねて、終わり(笑)。さすがにこれはまずい、とそこから本格的な試験勉強を始め、1日10時間は机に向かいました。おかげさまで、翌年、無事に合格することができました。
合格後、大学のOBが開いてくれた祝賀会がありました。その席でたまたま隣に座ったのが、ゼミの先輩の上野絋志さんでした。後に中央青山監査法人の理事長になった人です。その上野さんに「一度、うちの事務所を見にこないか」と声をかけられて、二つ返事で「いいですよ」と答えたんですよ。私としては、会計事務所とはどんなところなのか、見学に行くような気持ちでした。ところが、訪れてみると、そこは後に公認会計士協会の会長も務めた村山德五郎先生の事務所で、「君、履歴書は持ってきましたか」と。
ちょっと仕組まれた感じもしたのだけれど(笑)、当時30代半ばだった村山先生をはじめ、パートも含めて10名くらいのメンバーはみんな若くて、事務所に活気を感じました。ならば、とそのまま入所を決めたのです。
そんな経緯で監査法人中央会計事務所のメンバーになったのは、68年12月。監査法人制度自体ができたばかりという頃で、同事務所もその年に村山事務所などが母体となって法人に生まれ変わっていた。そんな入所当時のことを、「あのタイミングで会計士としての仕事をスタートできたのも、後から考えれば幸運だった」と奥山は言う。
日本経済が高度成長の波に乗り、会社の数も増え、それにつれて〝監査の戦線〟はどんどん広がっていきました。当然、会計士のやるべきことも増え、同時に多様化していったのです。
例えば、67年には学校法人監査が始まっていました。当時の中央会計はこの分野の第一人者と言っていい存在でしたから、大学などの監査が引きも切らずありましたよ。
会社に関しては、上場企業の監査は言わずもがな、これから上場したいというところからの依頼も非常に多かった。そういう新たな案件が次から次に出てきて、それらの仕事に没頭することで、自然に会計士業の発展の波に乗れたところがあったように思います。
この時期に、監査の奥深さを実感することができたことも、大きな収穫でした。一生懸命やればやるほど、いろいろなことが関係してくるんですよ、監査って。目の前の会計が正しいかどうかを判断するためには、ただ数字を追っているだけではダメで、表から裏からいろんなものを見ていかなくてはなりません。それが、私にとってはこのうえなく面白かった。
そんな仕事ができたのも、新しいことに積極的に取り組んでいこうという気概に満ちた事務所だったから。財閥系の会社の監査をやっていた人などは、毎年同じ監査の繰り返しで、あまり広がりはなかったかもしれません。
考えてみれば、その境遇を得られたのは、会計士試験合格の祝賀会で、偶然上野さんの隣に座り、声をかけてもらったから。もし学生運動に呑み込まれることもなく、1年早く試験に受かっていたら、巡り合うことはなかった。そう辿ってみると、あらためて縁というものの不思議さを感じます。
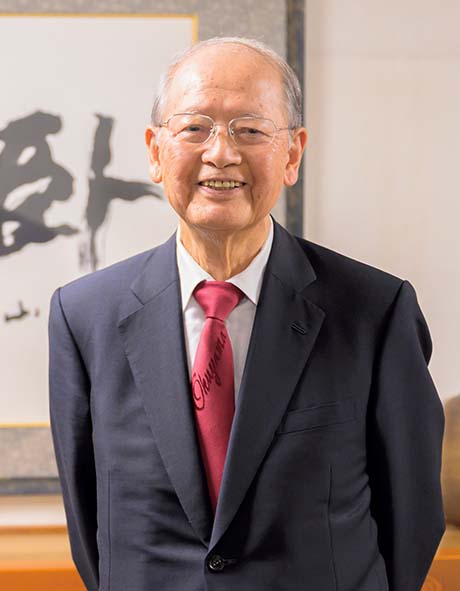
奥山会計事務所日本公認会計士協会 相談役奥山 章雄



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.