

会計士の肖像
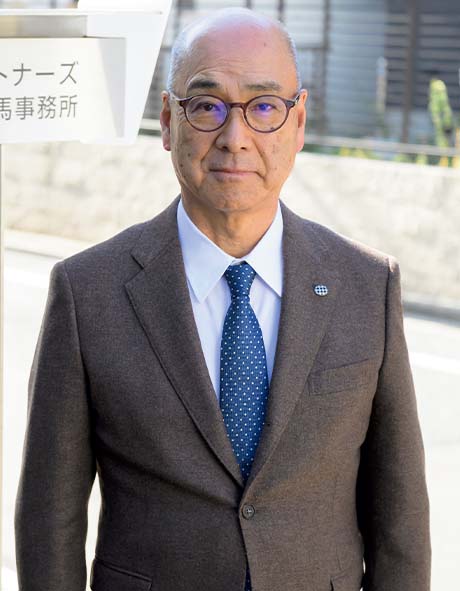
住田清芽公認会計士事務所
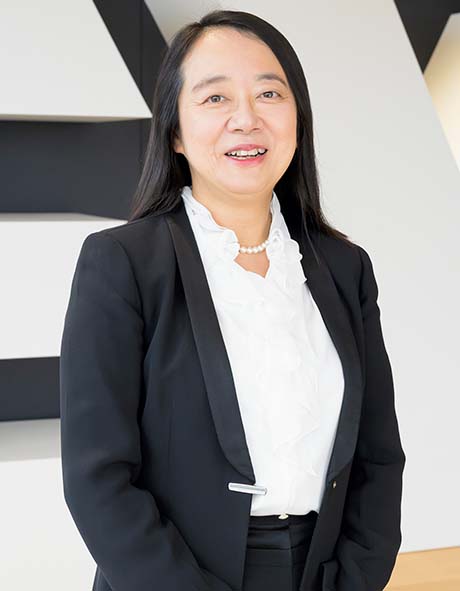
住田 清芽
先のJ-SOXの実務が定着するにつれ、住田はほとんどの時間を協会の活動に割くようになった。日本公認会計士協会における監査基準委員会の活動は約20年に及ぶが、10年からは常務理事に就任。3期にわたって監査基準、品質管理基準に携わったのは、異例だったという。
常務理事を務めた最後の3年間は、KAM(監査上の主要な検討事項)の導入活動がメインでした。これもイギリス発ですが、監査の透明性を高めるうえで画期的なものです。監査意見を記載したペラ一枚の監査報告書は定型的なもので、「なぜそれに多大な費用がかかるのか」といった声は根強くあったんですよ。そこに監査のハイライトを記すというのは、透明性を向上させ、報告書の情報価値を高めることになります。導入すべきだとかなり旗を振りましたが、イギリスから遅れること5年以上。時間はかかりましたね。
セミナーなども含めた啓発活動では、「なぜ、監査に透明性が求められているのか」、その本質を伝えるよう務めてきました。過去に数々起きた不正会計事件によって、監査に対する信頼が揺らいでいるのだから、自分たちから進んで「どんな監査をしたのか」を説明しないといけないでしょうと。そして、信頼性を取り戻す一つの道になるはずだと。イギリスの主張ではあるのですが、本当にそう思うんですよ。会計士に向けてはもちろん、経団連の方々にも、精一杯伝えてきたつもりです。
幸いにもずっと好きな仕事をしてきましたが、協会の常務理事というのも、とてもやりがいがありました。なかでも、監査論の先生方や研究者との対話を通じては視野が大きく広がったように思います。皆さんそれぞれに固有の意見があり、立場や角度によって「見方がこんなに違うんだ」というのは、新たな気づきになりましたし、本当に勉強させてもらいました。
20年3月、協会の役員任期を終えたところで、住田は監査法人も退所した。時経たずして声がかかり、現在は上場会社3社において社外監査役、社外取締役を務めている。予想を大きく超える忙しさに「こんなはずじゃなかった(笑)」と言いながらも、住田は今日も精力的な活動を続けている。
正直、もう少し気楽な立場かと思っていたけれど、時代も変化していますからね、けっこう時間をかけないとできない仕事だと痛感しています。私は企業経営に携わった経験はないので、期待されているのは、やはり会計士としての識見だと思うのです。財務諸表が大きく歪んでいないか、監査がきちんと行われているかを監督することに、その役割があります。加えて、今は開示制度自体が大きく変革していますから、その本質を伝え、開示の内容をより充実させる提言をしていきたいと考えています。これまで公的な立場でそれを言い続けてきましたからね、今度は現場で自分がやらないと(笑)。
私自身、目下の関心事は開示制度にあり、動向を興味深く追いかけています。今もあちこちで口にしているのは、会社法と金融商品取引法の開示制度の一元化。2本立ての制度として綿々と続いてきたから、不都合を感じないのかもしれませんが、実際はムダじゃないですか。証券取引所の適時開示も合わせれば、年次の財務諸表は3セット必要で、それぞれに英訳をつけると6セットつくっているわけです。会社も監査人も人繰りが大変な昨今、一度整理をしたほうが理に適いますし、ここも進化を願っているところです。
サステナビリティ情報の開示が日本でも制度化され、いずれ第三者による保証が必要になるなど、監査や保証業務の対象が広がる大変革の時代に入りつつあります。なぜ動いているのか、根本的な理由に着目して、監査人が半歩でもいいから先に進んで会社や市場を引っ張っていく――そういう役割を果たさないと、監査人の存在意義ってなくなると思うんです。それに、「ルールどおりならばいい」「海外から輸入したものをただ踏襲するだけ」では、仕事がつまらないでしょう。理想を追うことをやめてしまうと進化が止まるので、これからの世代の人たちには、よりよい開示制度を追求する姿勢を堅持してほしいですね。
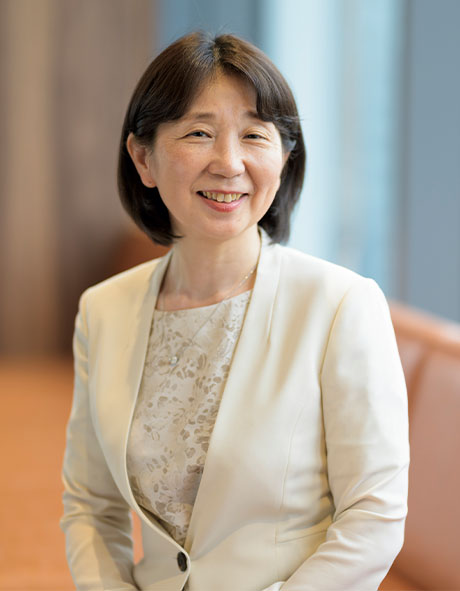
住田清芽公認会計士事務所住田 清芽



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.