

会計士の肖像
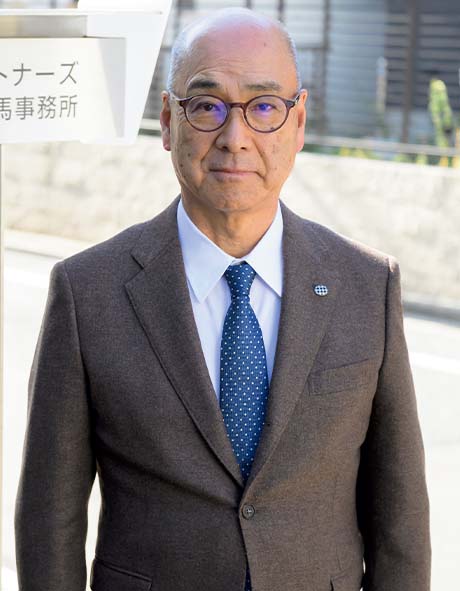
住田清芽公認会計士事務所
住田 清芽
ロンドンから帰国する前年の93年、住田はアーサーアンダーセンのロンドン事務所に移籍している。国内監査法人の海外提携先の構図が大きく変化したタイミングで、住田は「育ててもらった朝日との関係を重んじて、アンダーセンに移った」。そして、日本に帰って仕事をするなら朝日でと考えていた住田は、時を同じくして朝日監査法人に〝入り直し〟、新たな道に踏み出したのである。
94年に戻った時は監査事業部に入ったのですが、現場にいたのは1年くらいで、当時、業務管理と呼んでいた内勤の仕事に移ったんですよ。というのも、ロンドンで出産した娘がまだ幼かったから、「監査業務は大変でしょう」ということで、異動を命じられたわけです。事務所の配慮ではあったのでしょうが、正直、現場に戻ったばかりの私にとっては渋々の異動でした。抗議したくらいですから(笑)
ところが移ってみると、これが存外に面白かったのです。海外提携先であるアンダーセンの監査メソドロジーを朝日に導入・定着させる業務で、山のように仕事がありました。当時、アンダーセンはメソドロジー開発、改正にものすごく注力していて、そのスピードも早かったのです。マニュアルやツールを全部翻訳するのですが、容易には追いつけないほどの膨大な作業量でした。外注するにしても、最後はすべてチェックしてコーディネイトしなきゃならないですし。
また、研修も何十回と行ってきました。シカゴの近郊にあったアンダーセンの研修センターでトレーニングを受け、日本に持ち帰り、自分たちで研修を企画して、講師も務めるという具合です。すごく大変だったけれど、既存の品質管理とはまた違う新しい仕事で、「自分たちでつくる」という感覚が楽しかったですね。
アンダーセンというと、解散に追い込まれた経緯から悪いイメージがあると思いますが、監査メソドロジーの改正に真摯に取り組む姿勢は印象的でした。目指す方向を決めたら、人もお金も集中的に投資して開発をモノにする――そういう「時代の先を行くファーム」というのが私の印象です。実際、現在の監査基準のベースになっている部分もあり、アンダーセンは10年早すぎたんだと思ったりもしますね。
わからないもので、住田は渋々異動した先で熱くなれる活動に出合ったわけである。ここを入り口に、以降ずっと監査基準関係にエネルギーを注いできたが、そのなか、住田が「法人時代を通じて一番熱く、思い出に残っている仕事」として挙げるのは、J-SOXのメソドロジー開発だ。
2000年からは、当時、事務所が拡大しようとしていたリスクコンサルの部門にいて、内部統制の枠組みや内部監査の知識などは、この頃に習得しました。その後は監査事業部に異動し、比較的小規模な上場会社の監査に関与していたんですけど、実際に多くの時間を割いていたのは、US-SOXのアドバイザリー業務です。
そこにJ-SOXの波が来て、今度はUSルールではなく、日本のルールで監査メソドロジーをつくることになったという流れです。法人内に内部統制監査専門委員会が設置され、従事したコアメンバーは10人くらい。それはもう熱い議論を重ね、特に07年、08年あたりの2年間は、本当にクリエイティブな充実した時期でしたね。精力的に臨んだJ-SOXのメソドロジー開発は、監査法人での一番の思い出ですし、コアメンバーとは今でも当時の濃密な時間を懐かしんだりしています。
監査基準に興味を持ち、面白いとするのは、会計士としては少数派でしょう。私は、その進化に興味を覚えるのです。監査基準や実務が変化してきた背景には何があるのか。なぜ変化が起きたのか。日本がお手本にしてきた欧米の監査基準の変遷をたどるなか、変化を促す〝必然〟を自分なりに理解できるようになったことが、面白さを感じる理由だと思います。
時代の流れとともに、監査人の責任の幅が広がってきましたよね。大きなものとしては、例えば、平成14年の監査基準改訂。主要な改訂点の一つとして、「財務諸表の重要な虚偽表示の原因となる不正を発見する姿勢の強化」が挙げられました。従前とはガラリと変わって、要は、財務諸表の重要な虚偽表示となる不正は監査人が見つけなきゃいけないと。「そこまで引き受けないと、監査の存在意義がなくなるよね」と変わってきたわけです。こういう節目に立ち会うと、進化を実感することができます。
内部統制もそう。SOX法導入の時、「あんなに大変なこと、会社側も監査人もコストをかけてやる意味があるのか」と、ずいぶん議論されたものです。でも、今となれば「内部統制」という言葉すら知らなかった経営者たちにもしっかり認識されています。これも大きな進化。日本の場合、オリジナルのものをつくるわけではなく、欧米発の考え方が入ってくるから、変化が起きる時、「日本には馴染まない」という論が必ず出てくるんです。いわゆる日本特殊論ですね。でも、会計も監査もグローバルなモノサシなので、日本だけ違うというのは、もはや世界に通用しないだろうと思います。
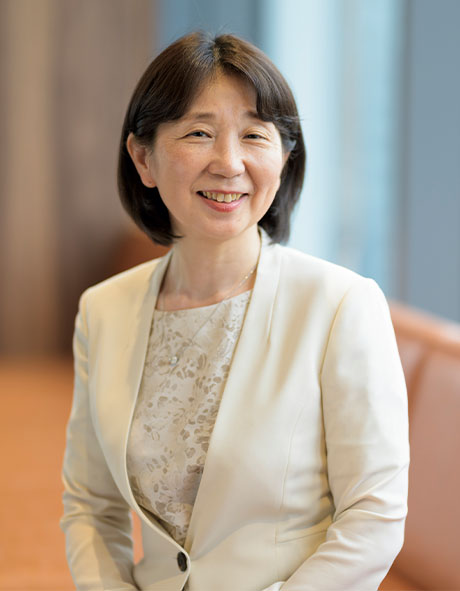
住田清芽公認会計士事務所住田 清芽



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.