

会計士の肖像
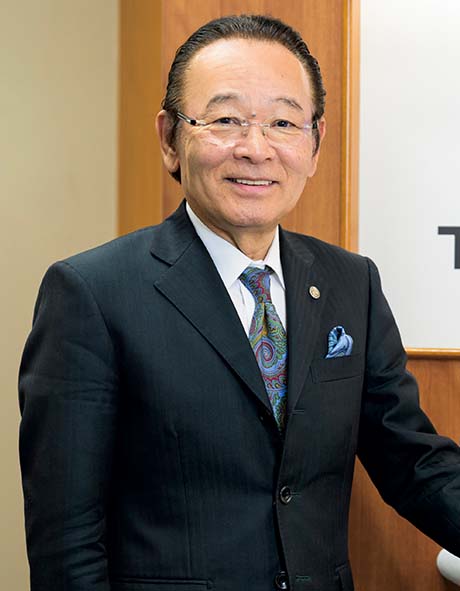
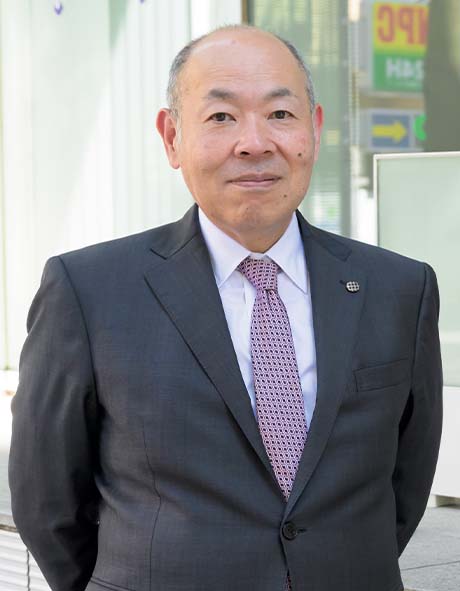
一般財団法人 会計教育研修機構 理事長
日本公認会計士協会 前会長
手塚 正彦
そんな気持ちで仕事に邁進していた05年、“事件”は起こる。法人の顧客だったカネボウの粉飾決算に絡んで、事務所などに検察の強制捜査が入り、担当していたパートナーが逮捕、起訴されてしまう。改革が急務となるなか、手塚は、図らずもその先頭に立たされることになる。
よく覚えているのですが、05年10月3日、パートナーが起訴されたその日は、仕事で北海道にいたのです。そこに東京から電話がかかってきて、「すぐに戻ってこい」と。執行部が刷新され、僕は理事に抜擢されます。役回りは“改革担当”です。その年の初めに法人内にできた改革チームに加わって、中央青山の改革プランの作成を任されていたことなどが、僕に白羽の矢が立った理由だろうと思います。
そういう立場になってみて、顧客企業の全体を見ようとしていた自分が、いかに籍を置く法人のことを知らなかったのかを痛感させられました。例えば規制当局との関係、クライアントの不祥事、法人経営などに関する重要情報がトップマネジメントの周辺だけに集積されていて、現場のパートナーには十分に共有されていなかった。
後にある雑誌に寄稿したのですが、衰退する組織には4つの特徴があることを僕はこの時理解しました。同質性が高くダイバーシティに劣る、閉鎖的で外に開かれていない、情報共有がなされていない、そもそも経営の仕組みが脆弱。不祥事を起こす組織には、少なくともこれらのどれかが当てはまるはずです。
現実に話を戻すと、こうした事態になって一番大変な思いをするのは、顧客と直接対応する現場です。自分は何も悪いことをしていないのに、「おたくは本当に大丈夫なのか?」という話の矢面に立たされるわけですから。その時、「上は現場のことが全然わかってないじゃないか」という空気になれば、改革など絵に描いた餅。ですから、現場の担当者の声にできるだけ耳を傾け、法人としての方針を浸透させることに何より力を注ぎました。
そうやって現場は耐えに耐えて頑張ってくれたわけですが、06年3月、またも予期せぬことが起こります。裁判の初公判で、パートナーが「粉飾を認識し、意図的に見逃していた」という検察側の起訴事実を全面的に認めてしまったのです。「まさかそこまで」というのが、率直な感想でした。恐らく法人のトップマネジメントもPwCも同じ認識だったはず。
そしてこの時、ビッグ4の“凄さ”を見せつけられることになります。PwCは、万が一に備えたコンティンジェンシープラン(緊急時対応計画)を、水面下で準備していたのですが、それを実行することになる。結果、業務停止に伴うクライアントの受け入れ先として、7月1日にあらた監査法人を設立し、パートナーなどを移籍させ、9月から業務が開始できるように情報システムなどの組織インフラの構築をやり切った。そして、一気に1000人近い人員を動かして新法人を始動させたわけです。
当時は激務だったので、僕は、週に3日は職場近くのホテルに泊まり、朝6時台に出勤していました。6月30日の朝、「明日から別々になるんだ」と思うと、一人のオフィスで体が震えたのを覚えています。「これで、本当によかったのだろうか……」と。
中央青山から改称したみすず監査法人に残った手塚は、理事長代行に就任する。法人経営にとって、分裂はもちろん痛手ではあったが、上場会社の7割の顧客が残ってくれたことに加えて、折しも内部統制報告制度導入に伴う企業のサポートのニーズが盛り上がったことは追い風となった。立ち上げた内部統制アドバイザリーのサービスは当たり、収益の回復にも寄与する。なんとか再起の足がかりができた。そう思っていた矢先、法人にとって“ダメ押し”となる悪夢に見舞われる。
その年の暮れに、今度は旧中央青山が監査していた日興コーディアルグループの有価証券報告書に、虚偽記載が発覚しました。やはり顧客だった三洋電機の過年度決算の訂正につながる話も、新聞にスクープされて。
カネボウのようにわざと粉飾を見逃したということではないにせよ、立て続けに日本を代表する企業の監査で責任を問われるような事態になっては、さすがにもたない、という結論になりました。事ここに至り、法人は解散を決定、07年2月20日、片山英木理事長が「監査業務からの撤退」を発表したのです。
喫緊の課題は、抱えていた膨大な数のクライアントと社員、職員の処遇です。特に監査先に関しては、やり方を間違えると、多くの“監査難民”を生みかねない状況でした。そこで考えたのが、監査チームと監査先を一体として、できれば部門単位で、監査法人に受け入れてもらう、という方法です。いち早く解散方針を打ち出したのには、速やかにその環境を整える狙いもありました。
そういう我々の提案を、当時の各法人のトップは、休日も厭わず真摯に聞いてくれました。業界全体の信頼を維持するためにどうするか、という高い見地から受け皿を買って出てもらえたことには、感謝しかありません。
個人的には、改革の努力も実らず、20年あまり勤めた職場が“消える”結果になったわけです。ただ、この痛恨の経験をとおして、監査という仕事の重要性をあらためて認識できました。
解散が決まってからは、来る日も来る日も、金融庁と「監査先はどうする」という協議に明け暮れました。一方、投資家に目を向けると、例えばカネボウの株券が紙切れ同然になったことで、大切な財産を失った人がどれだけいたことか。そこにあるのは、「自分たちがしっかりしないと、資本市場が成り立たない」という事実そのもの。それを突き付けられたことで、僕は「監査は社会インフラ」という言葉の、“本当の意味”を知ったのです。

一般財団法人 会計教育研修機構 理事長
日本公認会計士協会 前会長
手塚 正彦



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.