

会計士の肖像
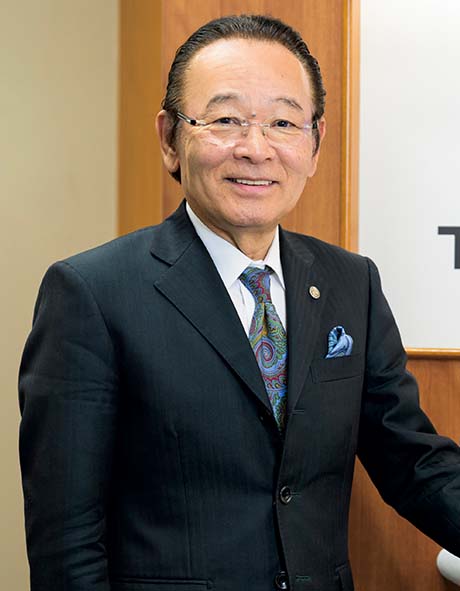
一般財団法人 会計教育研修機構 理事長
日本公認会計士協会 前会長
手塚 正彦
2年ほどの受験勉強を経て、86年に公認会計士二次試験(当時)に合格。就職先に選んだのは、中央会計事務所だった。アルバイト名目のインターンシップを通じて、「面倒見のいい先輩がたくさんいるし、自分にフィットする」と実感できたことが決め手となった。とはいえ、大学生活終盤まで監査業界のことはほぼ念頭になく、「監査業務のイメージもまったく湧かない」手塚にとって、入所した当初は戸惑いの連続だったという。
当時は、監査マニュアルがまだ未整備で、まず前年の監査調書を渡されるのです。で、「何か気になることがあったら、聞いてこい」と。面倒見がいいはずだったのに、「君はもう試験合格したプロなのだから、自分の頭で考えなさい」と言われて(笑)。
それでも、一生懸命監査調書を読み込んで、とにかく重要な手続きだけは怠りなくやろう、と考えて取り組んでいるうちに、徐々に勘所がわかってくるんですね。僕が入所した頃は、比較的早い段階からどんどん重要な仕事を振られました。現場の責任者になるのも結構早かった。会社の全体像を知ることで、監査の質は一段レベルアップして、仕事の面白さも感じられるようになりました。
僕の場合、もう一つラッキーだったのは、入ってすぐに、担当していた大手企業のM&A案件を担当させてもらえたことです。同社が買収する外資の日本子会社のデューデリジェンスでした。例えば在庫管理は適切なのか、といったことを一つひとつチェックしていくわけですが、担当者が多忙で手が回らなかったのか、随所に“漏れ”も見つかるわけです。その作業で、“あるべき財務経理”が何となく見えたのは、大きな収穫でした。変な言い方ですが、それが不十分な会社を丸ごと見ることで、「ちゃんとしないと、こうなる」という流れが実感できたわけです。
同社にはグループ内に子会社がたくさんあって、その再編やIPOも経験できました。30代半ばまでにそういった様々な仕事をして、企業活動を多角的に見られたことで、「監査はこう行うべき」ということがより深く理解できたように思うんです。“監査オンリー”できていたら、ずっと気づけないポイントもきっとあったでしょうね。
その大手企業をメインに、日本を代表する製造業などの監査も担当しつつ、入所10年でパートナーに。精力的に仕事をこなすなか、00年4月には、中央監査法人と青山監査法人が合併して中央青山監査法人が誕生する。それぞれが提携していた海外監査法人の再編が引き金だった。
合併の議論にかかわる立場ではありませんでしたが、海外でPwC(プライスウォーターハウスクーパース)ができた流れからみて、「自然だな」というのが、合併を知った時の感想です。海外法人との関係がねじれたままで、いいことはありませんから。
ただ、PWのメンバーで“外資色”の強かった青山と、ドメスティックな中央とでは、文化の異なる部分があることも容易に想像できた。法人全体として、そこを理解し合うのには相当な努力が必要かもしれない、という不安も感じていました。
新法人では、それぞれの類似した業種を担当する部門同士を合体させることになりました。僕らも青山の部門と一緒になったわけですが、蓋を開けてみると、担当するのが製造業だったからなのか、雰囲気も似た感じで。結果、両法人の“文化の融合”はわりとスムーズにいったと思っています。
02年に41歳で代表社員になり、その研修では同期昇格の仲間と一緒に、ニューヨーク、ロサンゼルスを回りました。仕事に恵まれ、合併も経験し、代表社員にもなった。プロとして、まさにこれから、という節目の時を迎えていました。

一般財団法人 会計教育研修機構 理事長
日本公認会計士協会 前会長
手塚 正彦



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.