

会計士の肖像
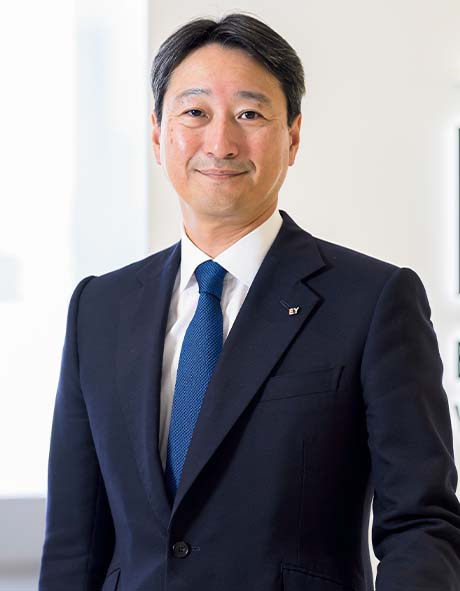
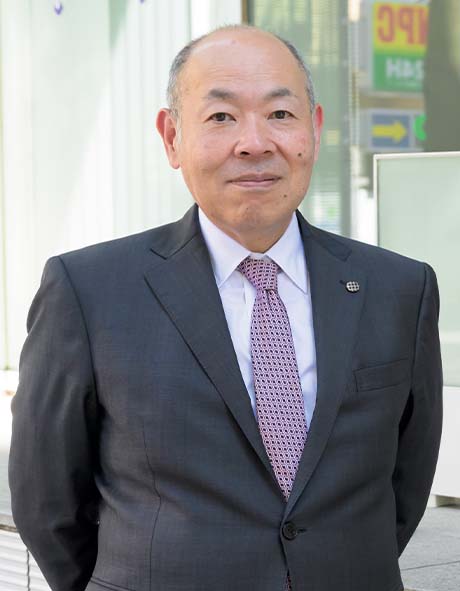
有限責任あずさ監査法人
会長髙波 博之
辛い経験もした海外赴任だったが、会計士が「先生」と呼ばれることなどありえないアメリカのビジネスの現場に直に接することができたのは、大きな収穫だった。念願のオペラも「60回以上観た」。そんな5年の海外生活を終え、シニアマネジャーとして帰国したのは97年。「バブル崩壊の後始末も、そろそろ片が付いているだろう」という認識の髙波を迎えたのは、北海道拓殖銀行、山一證券などが次々に倒れる“暗黒の11月”だった。
帰国すると、いきなりメガバンクの監査を命じられ、結局9年間携わりました。そう言うと“金融の専門家”のように受け取られるかもしれませんけど、この間ひたすらやったのは、バブル崩壊で積み上がった銀行の不良債権処理でした。だから、私は金融のプロでも何でもないのです。
それにしても、“負の遺産”に白黒つけていくという作業は「すさまじい」のひとことでした。一応その中枢にいましたから、精神的にもきつかった。そんななかで幸運だったのは担当したメガバンクのマネジメントや担当する方々が皆気概を持っていて、フェアで分け隔てない雰囲気があり、意見を遠慮なく言い合えたことです。今でも当時の皆さんから“戦友”と言っていただけることを誇りにしています。
そういうなかで、自分が得た成果を挙げるならば、一つひとつの事象についてパブリックな、第三者的な視点で考え、判断する癖をつけることができたことです。もちろん銀行の利益は重要な判断基準ですが、同時にマーケットにとってどうなのか? これは一般監査にも常に求められる発想でしょう。
会計士が、企業のガバナンスにとっていかに重要な役割を果たせる存在なのかも実感しました。基本的に出来上がった施策を評価する社外役員などと違い、私たち会計士は起案前の検討段階から関与して、専門知識をバックに意見を述べることができます。「絶対NOです」と言えば、その案件は葬り去られる。逆に、今言ったパブリックな意識を持てずにスルーしたりすれば、結果的に会社やマーケットに損害を与えるかもしれないのです。
監査というと、決められたことを淡々とこなすというイメージがあります。誰あろう私自身、何となくそう思い込んでいたところもあったのですが、会計士にも想像以上にアクティブな仕事ができるのだと認識を改めました。
この間、04年には新日本監査法人からKPMGグループが分離した旧あずさ監査法人と朝日監査法人が合併するかたちで、あずさ監査法人が誕生した。そんななか、クライアントの不良債権処理に目途をつけた髙波は、06年に公企業のセクションに移り、民営化を目指していた公企業を担当する。その後、再び金融に戻り金融事業部長に、さらに“立ち遅れていた”アドバイザリーのてこ入れにと、様々な現場を任され、成果を挙げていく。
アドバイザリーの担当になったのは、13年。コンサルティング会社を設立して、社長になったのが、その翌年でした。この分野で専門性を高めたから、というわけではないのです。関連の子会社がたくさんあるので、一つにしよう。まとめ上げるには、多少“剛腕が振るえる”人間が必要だ、と社長に選ばれたのが私だった(笑)。
ただ、自分で言うのも何ですが、そういうふうに、バラバラなチームの塊を一つにまとめていくような作業は、好きですし、得意なんですよ。そんな自らの能力に気づかせてくれたのもまた、“あるひとこと”でした。
ニューヨーク赴任前、担当していた商社の監査チームを離れる時に、後に代表社員になる方が、「髙波君がいなくなると、コミュニケーション的に大変になるなあ」と意外なことを真顔で言うわけです。ああ、そうなのか、と。後に「“八百”方美人」とか「人間関係論の髙波」と称される私なのですが(笑)、そんな強みがあったのか、と自覚することができたエピソードです。
あえて言えば、私に求められたのは、高い専門性の前に、そうしたマネジメントの力でした。それもあって、あちこちに“飛ばされた”のでしょう。もちろん、そのどれもこれもが、今の自分にとってこのうえない財産になっていることは言うまでもありません。

有限責任あずさ監査法人会長髙波 博之



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.