

会計士の肖像
日本公認会計士協会
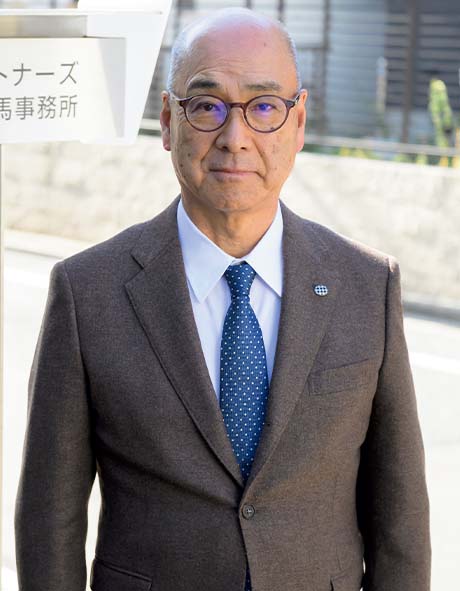
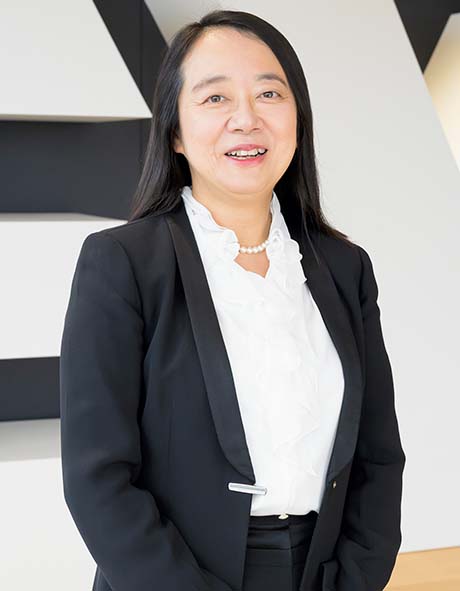
前会長(現相談役)関根 愛子
優れた働きを見せる関根のステージアップは早く、入所6年後にはマネジャーに就任。前例がないだけに、法人内には「女性がマネジャーをやるのは難しい」という向きもあったが、「なってもいないのに難しいかどうかはわからないのでは」、そんな心持ちだった。これを境に仕事はよりハードになったが、関根は確実に活動領域を広げていったのである。
やってみなければわからない。そう思いつつも、私自身経験がないわけですから、リーダーシップとかマネジメントってどういうものだろう?と思って、いろんな本を開いたりしました。なかでも感銘を受けたのは、唐の名臣たちの問答集である『貞観政要』で、今も記憶に残る一冊です。
仕事はもともとハードでしたが、何より大きく変わったのは担当する会社が一気に増えたこと。それまで担当していたのはせいぜい10社までだったのが40社になり、決算期も集中するでしょう、常に「期限までに終わるかな」と思っていました。パソコンもメールもない時代だから、夜中に100枚くらいファクスを流し続けたこともありました。また、スタッフがダウンした時などは、責任を負っているのだから当然カバーしなければならない。つらいとは感じなかったけれど、「やっぱりマネジャーは大変だぁ!」と思ったものです(笑)。
入所してから現場一色でやってきたのは15年間くらいでしょうか。時に、終わればげっそりするような仕事もあったけれど、思い返せば、その都度が新鮮で学びがあったし、積んできた経験はやっぱり財産になりました。
関根が監査現場以外の仕事に携わるようになったのは2000年頃からだ。日本公認会計士協会(以下協会)での委員会活動、そして監査法人内部では、グローバルネットワークでの会計・監査や品質管理にかかわる会議に参加するなど、会計・監査の基準や指針づくりの前線にも立つようになった。
監査法人が合併によって中央青山になり、組織も私自身の仕事も変化を迎えました。法人内では部門分けが行われ、それまで自分が担当していた会社の監査業務自体もだいぶ減ったので、これを機に、ほかの仕事に移行していった感じですね。
会計ビックバンが進行し、日本だけでなく国際的に通用する会計基準の認識が重要視され始めた頃で、US GAAPの監査の経験が生きました。代表社員になった頃から、PwCのグローバル会議にも参加するようになったのですが、そんなに英語ができたわけではないので、これは非常に苦労しましたね。でも発言しないわけにはいかないから、まずは1日に1回、次に午前・午後で1回ずつ、さらに次はテーマごとに発言しようと自分に課し、ハードルを上げていったんです。途中、トップから「英語が上手になったね」と褒められましたけど、「話せば慣れる」ですよ(笑)。
協会のほうは「関根さんも一つくらいやれば」と声をかけられたのが最初。入口は国際委員会で、監査実務指針を策定する監査基準委員会の委員を6年ほど続けました。並行してPwCのグローバルでも、監査ポリシーの設定やマニュアルの元をつくる会議に出ていたので、クロスさせながら深くかかわれたように思います。追って協会の常務理事になったのは07年で、この時は新設されたあらた監査法人がバックアップしてくれました。あらたの設立経緯には、ご承知のように一連の不祥事発覚があったため、業界に貢献していかなければならないという考えが強く、私を推してくれたのです。
いろんな審議会や委員会にも、声をかけていただきました。女性活躍推進という意味合いもあったのかもしれません。いずれにせよ機会に恵まれたのは確かで、横軸を貫くような立場での仕事も私には刺激的でした。会計士だけでなく他分野の専門家や学者など、立場の違う人たちと話をしていると様々に違う意見が出てきて、面白い。
私は自分とは考えや意見の違う人と話をするのが好きなのです。最初は「何だか常識のないことを言っているな」と思っても、それは相手も同じ。立場や専門が違えば「自分の常識は他人の非常識」ってあるでしょう。その“違い”にこそ発見や学びがあるし、話をするうちに世界が広がるのです。そして本質が見えてきます。若い頃は本で勉強してきましたが、次第に時間がなくなってきたなか、私は人と話すことで学んできたように思いますね。

日本公認会計士協会前会長(現相談役)関根 愛子



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.