

会計士の肖像
日本公認会計士協会
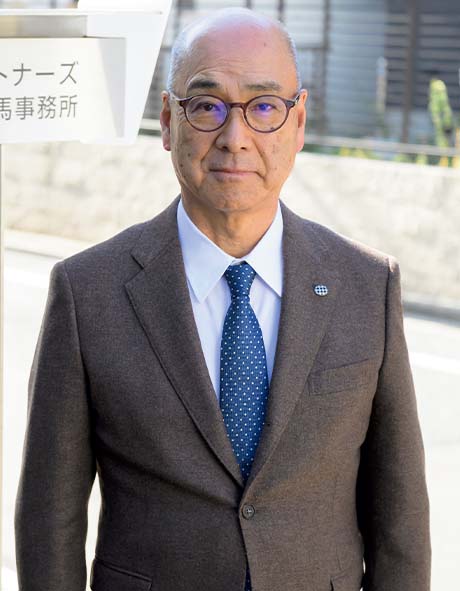
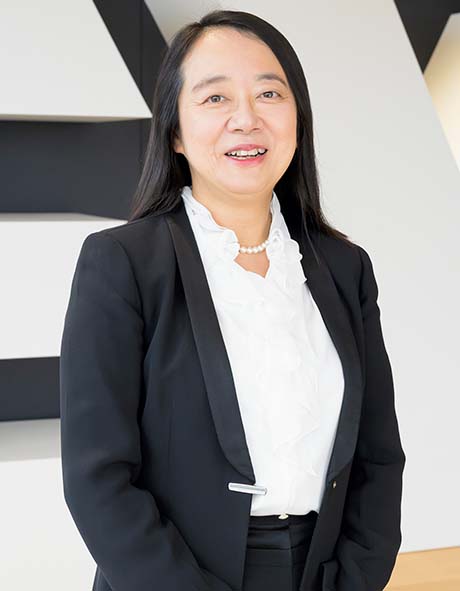
前会長(現相談役)関根 愛子
会計や簿記といった世界に初めて触れたのは、銀行員になってから。わからない言葉が出てくれば本屋へ走り、勉強していたというから、知識欲旺盛な関根らしい話である。窓口や資産管理などの業務に就き、「日々の仕事は面白かった」。ただ一方で、当時は外資系といえども男女が平等にキャリアを積むのは難しい環境にあり、早々から「長く続けていくのは難しい」とも感じていたという。
顕著だったのはジョブトレーニング。男性は数カ月ごとに部門を異動しながら広く銀行業務を学ぶのに対し、女性は短い研修で配属が決まるとか、育てられ方が違ったのです。仕事自体は面白かったのですが、1年、2年と働くうちに「仕事を続けるなら、何か拠って立つ資格を取ったほうがいい」と考えるようになったのです。
まずは調べてみようと資格の本を手にした頃、折しも知人が公認会計士第二次試験に合格しまして。聞けば面白そうな世界で、私に合っているように思いました。銀行業務で、例えば伝票の左右の数字が最後にピタッと一致するとか、物事の辻褄が合うと何とも気持ちがよく、今にすれば、私は数学というより数字が好きだったのですね。実務で数字を使える会計の世界に惹かれ、会計士試験を目指そうと。この時25歳、今から勉強するのは遅いのでは……という気持ちもあったけれど、「まだ若いじゃない」と背中を押してくれた先輩もいて、思い切って銀行を退行。受験勉強に専念することにしました。親は「せっかく就職したのに」とも言っていましたが、何もやらないで後悔するより、やって後悔するほうがいいのではないかと、この頃から考えるようになりました。
受験勉強は当初は苦にならず、むしろ楽しかったです。白紙の状態だから、子供がバーッと吸収するように体に入ってきました。それに、銀行時代に仕訳を切っていたとはいえ、実はわかっていないことが多く、根本から勉強するとすごく面白く思えた。実務で疑問に思っていたことが次々と解けていく感覚です。かえって“回り道”がよかったのかもしれません。20代のうちに合格しなかったらやめるつもりでしたが、結果は運よく、27歳で受けた最初の試験で合格することができました。
1985年のことである。この年の合格者数は約300名、うち女性の割合は6%ほど。翌年に施行される男女雇用機会均等法を受けて、少数の女性は引く手あまただった。「どこも歓迎してくれ、大学を卒業して5年でこんなに変わるのかと驚いた」。関根が選んだのは青山監査法人(当時)。当時としては比較的大きな組織でありながらも、「部門が分かれていない」ことに“広がり”を感じたからだ。
いろんなチームや上司と接するほうが多くを学べると思ったのです。前職の経験から、最初は外資系銀行の監査を担当しましたが、それ以降はメーカーを中心にテクノロジー、石油化学など、本当に様々な業種を経験させてもらいました。担当した銀行の監査でいえば、勤めていた時にはわからなかった業務の本質が理解でき、外部から全体像を把握していくというプロセスがとても面白かったのを覚えています。
新人の頃、監査が入ったばかりのメーカーに一人で棚卸しの立ち会いに行った時のこと。ここはどうするのだろうかと先方に尋ねたところ、逆に「先生に聞こうと思っていました」と言われ、アドバイスが全然できない自分に気づきました。教科書には書かれていませんからね、“現場を見る”ことの大切さを知りました。会計士といえば会議室に座って、今だとパソコンばかり見ているイメージがあるけれど、実際はもっとアクティブな仕事。「話を聞け」「現場に行け」、これは新人時代から言い聞かされてきたことです。
先のメーカーは東証1部に上場するまで15年ほど担当したのですが、非常にまじめな会社ながら当初は会計への理解が浅い担当の方もいらして、いろんなことがありました。例えば、期末が近づくと、営業は販売成績を上げたくて押し込み販売に近いようなことをする。それが翌期に戻ってきたり、なかなか入金がなされなかったりするわけです。「それはまずいでしょう」と説明して改善を促すのですが、ちゃんとモノを納めて、顧客も受け入れ、利益を計上して税金を払っているのに監査人はなぜそんなことを言うのだろうと思っていたそうです。今はよく理解できるようになったけど、当初はよくわからなかった、とも言われました。確かに、会計処理の意味を知らなければわからないことかもしれません。そういう認識の違いを理解したうえできちんと話をしていくのは大切なことと実感しました。その後、現場の方も含め、こちらが考えていた以上にきちんと管理をし、適切な業績が把握できるようになったのはうれしかったですね。

日本公認会計士協会前会長(現相談役)関根 愛子



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.