

会計士の肖像
早稲田大学
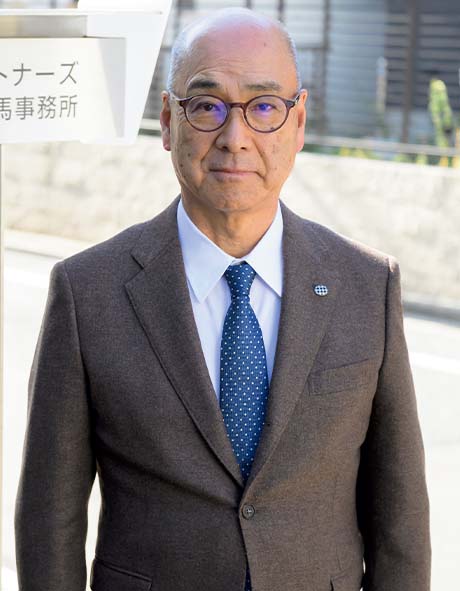
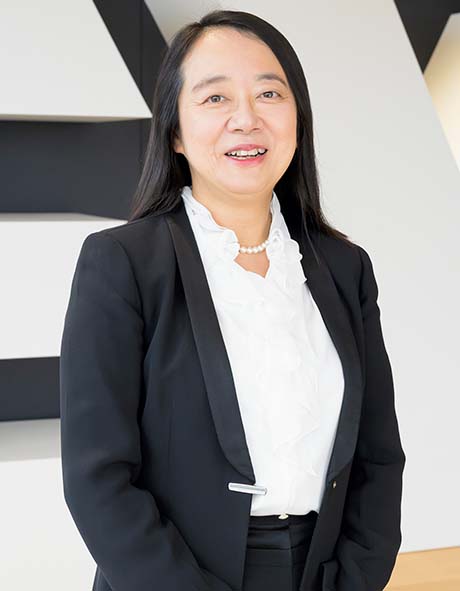
名誉教授 博士(経済学)辻山 栄子
前述にあるように、辻山が会計基準にかかわる社会活動に入ったのは94年からで、以来、多くの立場で中心的な存在として活躍してきた。すべてを挙げるとキリがないが、メインフィールドとしてきた企業会計審議会、国税審議会での活動は長く、いずれも四半世紀に及んでいる。
企業会計審議会のほうは、途中、委員とか臨時委員とかあれこれやってきたのですが、大きかったのは、固定資産部会長として日本の減損会計基準の策定に携わったこと。バブルが崩壊して経済低迷下にあった当時、固定資産の減損処理に関する会計基準の整備は焦眉で、企業の生き死ににも直結する問題でしたから、そのなかでの舵取りは大変でした。でも、この経験が「会計基準にかかわる」活動の着火点になったように思います。
並行して、なぜか税理士審査会(当時)の会長に任命され、税理士試験や税理士の懲戒審査にもかかわるようになり、以降もほかの役回りが続々と。例えば、郵政民営化委員会とか中央最低賃金審議会、あるいは女性少年問題とか……自分でもびっくりするくらい増えちゃって。女性委員自体が少なかったし、私ははっきりモノを言うので重宝されたのかもしれませんが、そこまで暇人じゃないと(笑)、ある時からは全部降りてメインフィールドに絞ったんですけどね。
大きな転機を迎えたのは2001年。それまで主に金融庁が担ってきた日本の会計基準の開発・設定を、民間でやりましょうということで、ASBJ(企業会計基準委員会)が設立された年です。この時の初代委員長が、院生時代から長く交流の続く斎藤先生で、私も初代委員の一人として入りました。そして同じ頃から、IASB(国際会計基準審議会)の基準諮問会議委員も務め、ここから私は国際会計基準と本格的に向き合うことになったのです。
つまりは、IFRSへの対応である。活動を始めてから、辻山は「日本はIFRSを採用しなければならない」という意見に対して、一貫して否定的な立場を取っている。ただ、誤解なきよう補足すれば、総論を否定しているわけではない。「国際的に会計基準を統一するのはいいことだ」と考えて臨んだところ、看過できない問題や矛盾がたくさんあったという話である。
そう、会計基準の国際化は必要だと思ってIASBに行ったんですけど、早々に「何かおかしいぞ」と。正直、議論している人たちの多くは素人か時価会計の原理主義者で、放置しておくと大変なことになると思いました。まずはASBJに国際対応専門委員会をつくり、IASBからペーパーがくると、どう反論すればいいのかをバックアップするところからのスタートです。例えば、金融商品会計について、IASBがスタートする直前の2000年に出た強烈な時価会計の提案については、ドイツやフランスからは反対意見が出ていましたが、日本は意見発信しきれない。もちろん、英語で論陣を張り、勝つまで持っていくのは大変なことです。でも、だからといってイエス、イエスではまずいので、私たち学界からの委員は、いわばチェッカーのような役割を担っていました。
注視すべき問題はいろいろありますが、なかでも取り上げたいのは「OCI(その他包括利益)とリサイクリング」の問題。端を発したのは、当期純利益が損益計算書から消えようとしていたことからです。その時はまだASBJの委員だったので、すぐにIASBに反対レターを送り、ギリギリ残すことはできたけれど、巧妙な施策が出てきた。IASBは近年、利益算入項目について市場関係者の反対に遇うと、表面上は当期純利益ではなくOCIに算入することを認める一方で、それをノンリサイクリング処理する項目を相次いで導入しているんですね。「持ち合い株」なんかもそう。OCIに入れたらそれでおしまい、現金収支の一部が永久に当期純利益に算入されないことになるわけです。
学生にもよく言うのですが、会計上の利益は一つなんです。入り口はキャッシュの投下、出口はキャッシュの回収、この差額でしか利益はあり得ません。資産の評価方法は利益計上のタイミングには影響を与えますが、総額に対してはニュートラルなはず。だから事後的な検証も可能になっていた。ところが、今のノンリサイクリングが入ってくると、根本的にこのモデルが崩れてしまう。当期純利益の意味がまったく別のものになっちゃう。だから、OCIのノンリサイクリング処理は、利益の選択に関する議論を棚上げにしたまま、当期純利益の意味をいかようにも変えられる巧妙な施策。この手の話はけっこうあって、私が意見発信しているようなことは、学界においてはマジョリティなんですよ。戦闘モードになっているのは私くらいですけど(笑)。ただそれは、“国際”と名のつく耳当たりのいいものに盲目的に追従していると、大変なことになるという危機感があるから戦っているのです。

早稲田大学 名誉教授 博士(経済学)辻山 栄子
三菱商事株式会社(社外監査役)、オリックス株式会社(社外取締役)、株式会社ローソン(社外監査役)、株式会社NTTドコモ(社外監査役)、株式会社資生堂(社外監査役)
[公的活動]企業会計審議会委員、税理士審査会会長、国税審議会会長、政府税制調査会特別委員、金融審議会委員、公認会計士・監査審査会(CPAAOB)委員、郵政民営化委員、企業会計基準委員会(ASBJ)委員、国際会計基準審議会(IASB)基準諮問会議(SAC)委員ほか多数
[受賞]租税資料館賞(1992年)、日本会計研究学会・太田賞(1992年)、日本公認会計士協会・学術賞(1992年)、「公認会計士の日」大賞(2018年)



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.