

会計士の肖像
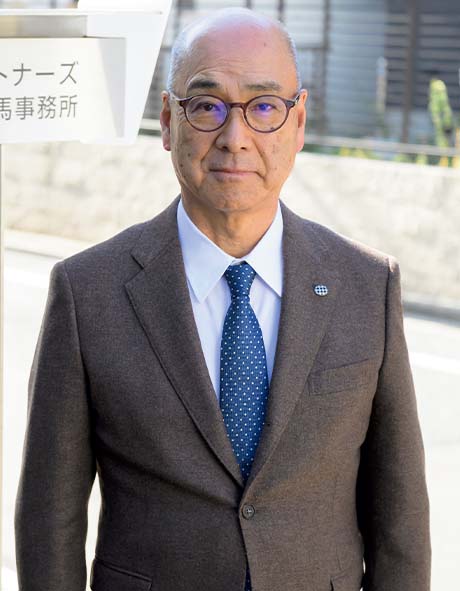
早稲田大学
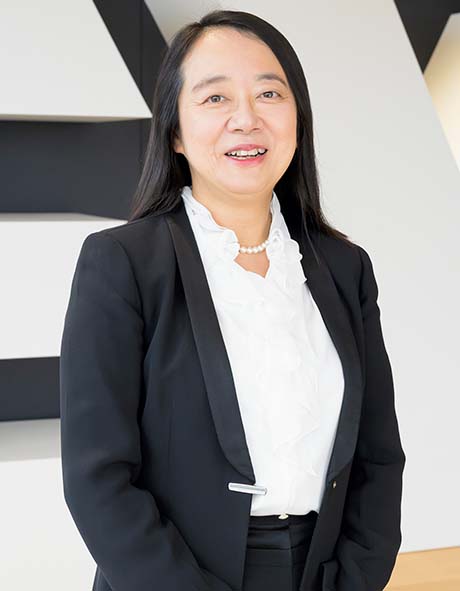
名誉教授 博士(経済学)辻山 栄子
合格したのは1970年。日本にはまだ女性会計士が20名ほどしかいなかった時代である。勢い、早稲田大学では辻山がその第1号となった。先輩の口利きで、そのまま朝日会計社(現有限責任あずさ監査法人)に非常勤として働き始めた辻山は、一方で東京大学大学院に進学。博士課程を修了するまで、これもまた当時としては非常に珍しく二足のわらじを履いたのである。
転機が訪れたのは、大学4年の夏休みでした。ある日、キャンパスで偶然出会った友人から「大学院受験の準備をしている」という話を聞いたのです。学問や芸術に携わる教養人の家庭に育った彼女にすれば、自然な進路だったかもしれませんが、商家育ちの私には驚きでした。そういう道もあるのかと、完全に触発された私は、彼女と一緒に東大の大学院を目指して頑張ろうと決意したんです。会計士試験が終わってほっとしたのも束の間、ここからまた猛勉強。今思えば、彼女がいなければ学者にはなっていなかったでしょうから……導きとなった出会いですね。
当時の学界と実務界には厚い壁があって、二足のわらじを履くなどあり得ないというムード。大学院の面接では「会計士試験に合格したことは言わないほうがいいよ」と友人に警告されたくらいですから(笑)。何とかやりくりして、年に100日ほどは監査法人で実務、百数十日は院生という生活が5年くらい続いたでしょうか。
大学院での勉強は刺激的でした。経済学研究科だったので、それまで受けてきた簿記的なトレーニングとは当然違いがある。簿記的な発想を一度崩して、会計学や会計現象を本質的に捉え、学び得る必要性を感じました。自分が「まだ何もわかっていないんだな」と知ったことが収穫だったのです。そして、ここでも人との出会いに恵まれました。なかでも、研究指導を受けた津曲直躬先生や学兄である斎藤静樹先生は、頭脳明晰であるだけでなく高潔な方々で、私に多大な影響を与えた存在です。例えば「これに対する答えは何?」という時に、法律や規程集に依らず、ロジックのみで問題に向かう姿勢。あるいは「それって本当に正しい?」と自分の頭で考え抜く姿勢。これらは明らかに彼らから影響を受けたもので、私の支柱になっています。
博士課程修了時、辻山は「会計士と学者の道」、どちらを選ぶかを考えた末に後者を選んだ。「考え抜くことの面白さに目覚めたから」である。そして、茨城大学に赴任し、教育者としてスタートを切ったのはちょうど30歳になる年。以降、30代は子育てに追われつつも研究を重ね、91年には、温め続けてきた主題『所得概念と会計測定』を単著として上梓。同論文によって東京大学から博士学位を授与され、辻山の研究成果は知られるところとなった。
30代で3人出産したんですけど、仕事しながらでしょう。途中いろいろと考えましたが、人生、後回しにできないこともある。で、仕事と両立させるために、人に預けるにしても一人じゃかわいそうだけれど、3人なら“社会” ができると思って。ちなみに、私は一度も産休・育休を取ったことがないんです。基本はお手伝いさんと二人三脚での子育て。おかげで貯金なしでしたけどね(笑)。でも、すべてを自分でマネージングしたことで、何とか仕事と子育てを両立できたように思います。
とはいっても、子育て中は多くの時間を割かれ、学者としてはろくなものじゃなかったんですよ。目覚めて本気になったのは、やはり博士論文を書いた頃から。昔は学位取得のハードルが高くて、私が取ったのは40過ぎの時なんですが、途中あきらめず、地道に続けてきてよかった。ちゃんと見ていてくださる人はいて、次のステップへと進むことができましたから。「企業会計審議会の幹事に」と声をかけていただいたのは94年、これが本格的な戦線復帰となりました。
「一隅を照らす人になれ」。私が卒業生によく贈っている言葉です。何か困難にあるような時でも、“その時、その立場”で精一杯の努力を続けていれば、必ず成果は手にできる――それは、この時代の自分の経験があるから伝えているのです。

早稲田大学 名誉教授 博士(経済学)辻山 栄子
三菱商事株式会社(社外監査役)、オリックス株式会社(社外取締役)、株式会社ローソン(社外監査役)、株式会社NTTドコモ(社外監査役)、株式会社資生堂(社外監査役)
[公的活動]企業会計審議会委員、税理士審査会会長、国税審議会会長、政府税制調査会特別委員、金融審議会委員、公認会計士・監査審査会(CPAAOB)委員、郵政民営化委員、企業会計基準委員会(ASBJ)委員、国際会計基準審議会(IASB)基準諮問会議(SAC)委員ほか多数
[受賞]租税資料館賞(1992年)、日本会計研究学会・太田賞(1992年)、日本公認会計士協会・学術賞(1992年)、「公認会計士の日」大賞(2018年)



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.